
BB-Rechtsprechungsreport zum Investmentsteuergesetz 2025 – Teil II
Dieser zweite Teil des Rechtsprechungsreports zum Investmentsteuergesetz knüpft an den ersten Teil im vorigen Heft an.
Dieser zweite Teil des Rechtsprechungsreports zum Investmentsteuergesetz knüpft an den ersten Teil im vorigen Heft an.

Das Institut der Wirtschaftsprüfer (IDW) begrüßt gemäß seiner PM vom 24.4.2026 das jüngst vorgelegte Steuerreformkonzept von Finanzpolitikern der CDU/CSU-Bundestagsfraktion als wichtigen Beitrag, um Bewegung in die steuerpolitische Debatte zu bringen. Zugleich – so die PM weiter – mahnt das IDW eine umfassende Strukturreform des deutschen Steuerrechts an. Ziel müsse ein verlässlicheres, …
Der Closing-Account-Kaufpreismechanismus bietet bei der Erstellung der Bilanz zum Übergabestichtag (closing) erhebliche Möglichkeiten, den Kaufpreis durch Bilanzmanipulationen, Sachverhaltsgestaltung und Gestaltung des Kaufpreismechanismus zu beeinflussen. Der nachfolgende Artikel bietet eine Übersicht über mögliche Vorgehensweisen, die Warnzeichen und die Präventionsmöglichkeiten durch das Closing-Account-Kontrollsystem zum Vorbeugen von Manipulationen bei Closing Accounts.
Die unentgeltliche Übertragung von Mitunternehmeranteilen ist steuerlich nach § 6 Abs. 3 S. 1 1. Halbs. EStG grundsätzlich zum Buchwert vorzunehmen. Die Beteiligten können dabei beliebige Rechtsträger sein (BMF, 20.11.2019 – IV C 6 – S 2241/15/10003, BStBl. I 2019, 1291, Rn. 1, S. 1). Bei den unter § 6 Abs. 3 EStG fallenden Übertragungen von einer oder auf eine Kapitalgesellschaft gehen jedoch die Regelungen zur verdeckten Gewinnausschüttung (vGA) oder verdeckten Einlage (vE) vor (BMF, …
Steuerbilanzielle Rückstellungen für Vorruhestandsmodelle werden in der Praxis nicht immer einheitlich gebildet, sowohl hinsichtlich der davon abgebildeten Verpflichtungen des Unternehmens als auch bezüglich der jeweils angesetzten Rückstellungshöhe. Insbesondere ist bisher unklar, ob Rückstellungen für ungewisse Verbindlichkeiten gebildet werden dürfen, wenn Arbeitnehmer arbeitsvertraglich ein grundsätzliches Anrecht auf die Inanspruchnahme von Vorruhestandsleistungen bei fortbestehendem Arbeitsverhältnis mit gleichzeitiger Freistellung von Arbeitsleistungen haben, …
Das Urteil des FG Münster behandelt die verfassungsrechtlich hoch relevante Frage der Zulässigkeit rückwirkender steuerlicher Gesetzesänderungen im Kontext des Umwandlungssteuerrechts, insbesondere § 24 UmwStG. Ausgangspunkt ist eine durch die Rechtsprechung des BFH (18.9.2013 – X R 42/10) entstandene – aus Sicht des Gesetzgebers unerwünschte – Gestaltungsmöglichkeit bei der Einbringung von Betrieben in Personengesellschaften. …

Wie sieht eigentlich der Alltag einer Informatikerin, IT-Beraterin oder Cloud-Engineerin aus? Am bundesweiten “Girls Day” haben Mädchen und junge Frauen die Möglichkeit, genau das herauszufinden. Der Aktionstag findet jährlich statt, um ihnen technische und naturwissenschaftliche Berufe näherzubringen. Der Anteil von Frauen in IT- und Digitalberufen ist weiterhin zu niedrig, …
Der 3. Senat des Bundesarbeitsgerichts (BAG) hat durch seine Rechtsprechung im aktuellen Berichtszeitraum (April 2025 bis März 2026) das Rechtsgebiet der betrieblichen Altersversorgung weiterentwickelt. Schwerpunkte lagen dabei auf Fragen der tariflichen Abweichungsmöglichkeiten vom gesetzlichen Arbeitgeberzuschuss zur Entgeltumwandlung (§ 1a Abs. 1a BetrAVG), zur Gleichbehandlung bzw. Diskriminierung (zur Nichtberücksichtigung von Erziehungszeiten für die Leistungshöhe) sowie der Anrechenbarkeit fiktiver anderweitiger Leistungen bei Gesamtversorgungszusagen. Präzisiert hat das BAG seine Rechtsprechung zur Anpassungsprüfung laufender Leistungen, insbesondere im Hinblick auf den Entfall der Anpassungsprüfungspflicht bei Pensionskassen, die Begrenzung auf 1 %-Anpassung (§ 16 Abs. 3 Nr. 1 BetrAVG) unter Berücksichtigung der Übergangsregelung § 30c Abs. 1 BetrAVG und den gesetzlichen Insolvenzschutz bei Übernahme von Zusagen.
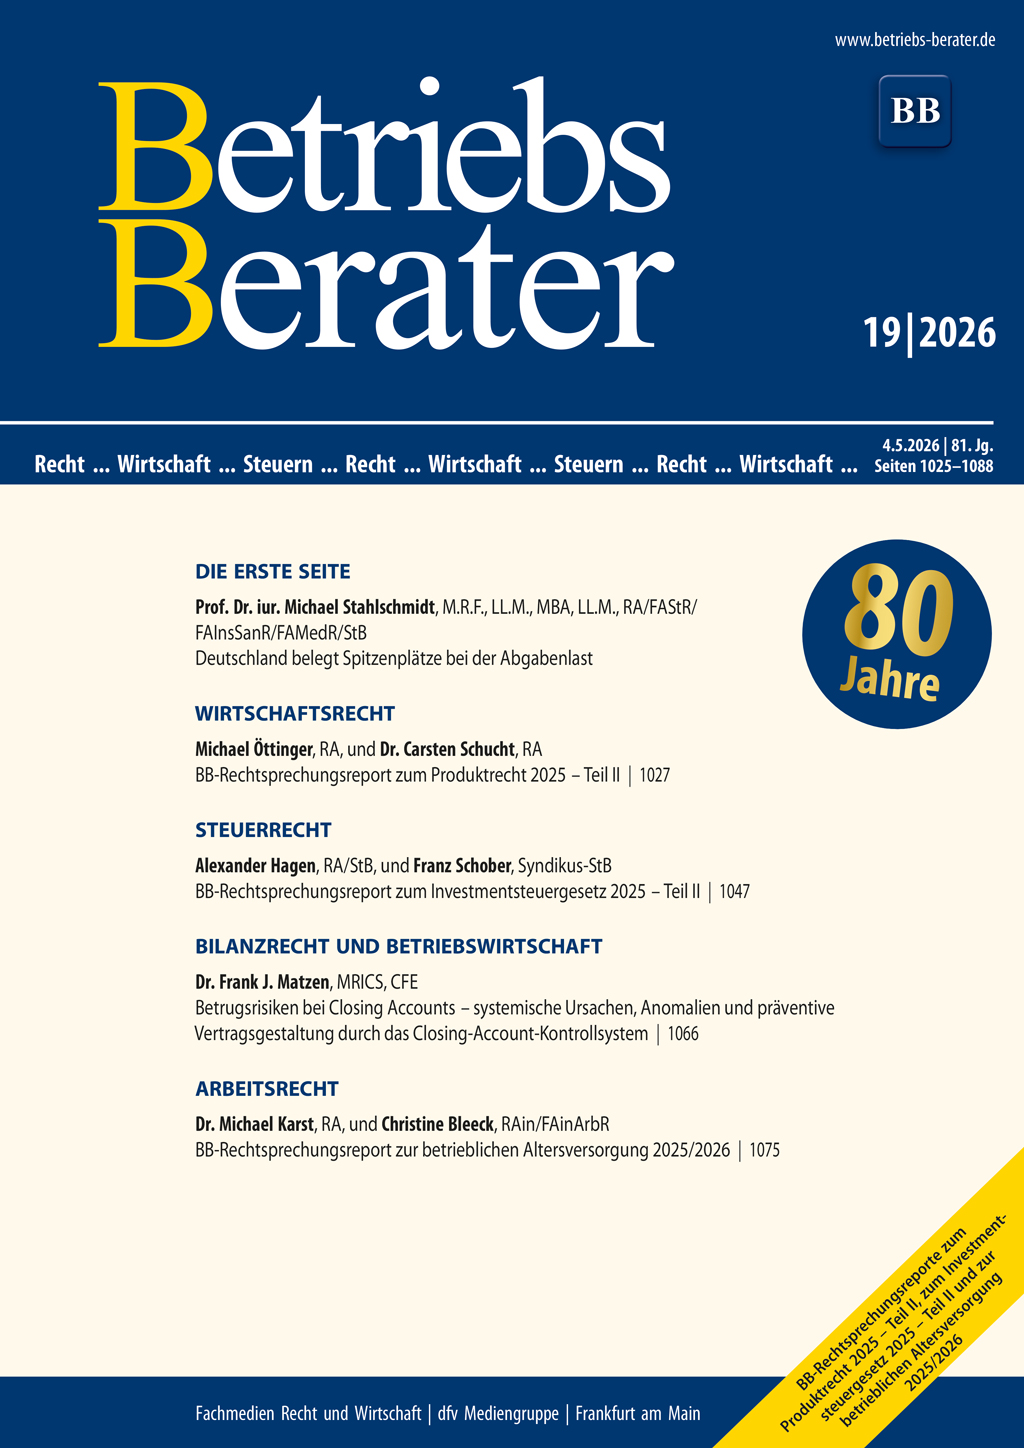
StahlschmidtDeutschland belegt Spitzenplätze bei der Abgabenlast I | Öttinger/SchuchtBB-Rechtsprechungsreport zum Produktrecht 2025 – Teil II 1027 | BGHFreie Hinauskündigungsklauseln in Personengesellschaften und in der GmbH 1037 | Hagen/SchoberBB-Rechtsprechungsreport zum Investmentsteuergesetz 2025 – Teil II 1047 | BFH“Passive Entstrickung” aufgrund Inkrafttretens eines neuen Abkommens zur Vermeidung der Doppelbesteuerung 1056 | BFHZur instanziellen Zuständigkeit für die Entscheidung über ein Akteneinsichtsgesuch 1062 | MatzenBetrugsrisiken bei Closing Accounts – systemische Ursachen, Anomalien und präventive Vertragsgestaltung durch das Closing-Account-Kontrollsystem 1066 | BFHZur Entgeltlichkeit der Übertragung eines Mitunternehmeranteils 1071 | BFHRückstellungsbildung im Zusammenhang mit einem Vorruhestandsmodell – Zwischenurteil 1072 | FG MünsterZur Verfassungsmäßigkeit der rückwirkenden Anwendung von § 24 Abs. 2 UmwStG in der ab dem 6.11.2015 gültigen Fassung auf eine vor diesem Datum erfolgte Einbringung eines Einzelunternehmens in eine Personengesellschaft 1073 | Karst/BleeckBB-Rechtsprechungsreport zur betrieblichen Altersversorgung 2025/2026 1075 | BAGTarifzuständigkeit der IGBCE 1084

Die OECD hat den jährlichen Bericht über “Taxing Wages 2026 – The Progressivity of Labour Taxation in OECD Countries” vorgelegt. Der Bericht weist die Höhe von Steuern, Sozialversicherungsbeiträgen, Lohnsummensteuern und Geldleistungen für acht Haushaltstypen aus, unterschieden nach Einkommensniveau und Haushaltszusammensetzung. Die Steuersätze zeigen den Anteil am Bruttolohn bzw. …