RuW-online BB

BB-Kommentar zu BGH, Urteil vom 24.02.2021, VIII ZR 36/20

Zugrunde lag hier ein klassischer Kilometer-Abrechnungsvertrag, wie er im Leasing inzwischen den Markt beherrscht. Der besondere, weil neuartige Aspekt dieses Urteils liegt darin, dass der BGH erstmals zu der in Literatur und instanzgerichtlicher Rechtsprechung bislang höchst umstrittenen Frage abschließend Stellung nimmt: Auf den Kilometer-Abrechnungsvertrag ist die Norm von § 506 Abs.…

Im Blickpunkt (Steuerrecht)

Am 13.4.2021 brachte das Bundeskabinett das sog. Paket für Bürokratieerleichterungen aufbauend auf der Arbeit der Koalitionsarbeitsgruppe Bürokratieabbau auf den Weg. Als Ziel wird definiert: “Wirtschaft, Unternehmen, staatliche Stellen und Bürgerinnen und Bürger noch weiter von Bürokratie zu entlasten.” Von den 22 Punkten betreffen sechs Punkte das Steuerrecht. So soll die Planungs- und Rechtssicherheit im Steuerrecht durch die Erteilung der verbindlichen Auskunft innerhalb von drei Monaten erteilt werden. …

Steuerliche Berücksichtigung des Verschmelzungsverlustes bei Lebensversicherungsunternehmen verfassungsrechtlich geboten

Der BFH hat mit Urteil vom 30.7.2014 – I R 58/12 (BB 2014, 2735) die steuerliche Berücksichtigungsfähigkeit eines Verschmelzungsverlustes bei der sog. Aufwärtsverschmelzung von zwei Lebensversicherungsunternehmen wegen § 12 Abs. 2 S. 1 UmwStG 2006 verneint. Danach bleibt im Rahmen einer Verschmelzung von zwei Körperschaften bei der übernehmenden Körperschaft ein Gewinn oder ein Verlust in Höhe des Unterschieds zwischen dem Buchwert der Anteile an der übertragenden Körperschaft und dem Wert, …

Im Blickpunkt (Betriebswirtschaft)

Der designierte Präsident der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Mark Branson, befürwortete in einem öffentlichen Fachgespräch des Finanzausschusses des Deutschen Bundestags bei der Ausgestaltung des Finanzmarktstabilisierungsgesetzes (FISG) eine einstufige Bilanzkontrolle. Das bisherige zweistufige Verfahren, heißt es in der hib-Meldung 484/2021 vom 14.…

Bedeutung des gesellschaftsrechtlichen Mantels für die Bilanzierung von Sale-and-Lease-back-Transaktionen und anderen Veräußerungen

Das IFRS Interpretation Committee (IC) hat aktuell zum Sale-and-Lease-back (SALB) entschieden, bei dem sich der Sale im rechtlichen Mantel einer Ein-Objekt-Gesellschaft vollzieht. Der nachfolgende Beitrag erläutert die Entscheidung und zeigt auf, welche Wirkungen diese für komplexere Sachverhalte (z. B. Mehrobjektgesellschaften) hat. Überdies hinterfragt er die Reichweite der konzernbilanziellen Einzelveräußerungs- und Einzelerwerbsfiktion.…

BB-Kommentar zu FG München, Urteil vom 30.11.2020, 7 K 1071/20

Der Investitionsabzugsbetrag ist ab dem Veranlagungszeitraum 2007 an die Stelle der früheren Ansparabschreibung getreten. Einige Eckpunkte hat der Gesetzgeber durch das Jahressteuergesetz 2020 reformiert. Nach wie vor ist der Investitionsabzugsbetrag das wichtigste steuerliche Instrument zur Förderung kleiner und mittlerer Betriebe. Seine Inanspruchnahme erlaubt es, die Investition in Anlagevermögen steuerlich früher geltend zu machen, …

Im Blickpunkt (Arbeitsrecht)

Das Bundeskabinett hat nach wochenlangem Ringen eine weitere Änderung der SARS-CoV-2-Arbeitsschutzverordnungen beschlossen. Danach sind Unternehmen deutschlandweit zu verpflichten, ihren Mitarbeitern Coronatests anzubieten. Die Angebotspflicht wurde in die SARS-CoV-2 Arbeitsschutzverordnung aufgenommen und trat mit dem 20.4.2021 in Kraft. Mit dem Inkrafttreten müssen die Arbeitgeber Ihren Beschäftigten, …

Übertragung von Wertguthaben auf die DRV Bund – Abruf- und Ankündigungsfristen

Zweifellos liegt es im Interesse von Arbeitnehmern, dass angespartes Wertguthaben bei der Beendigung des Beschäftigungsverhältnisses erhalten bleibt. § 7f SGB IV ermöglicht in diesem Fall die Übertragung von Wertguthaben auf den Folgearbeitgeber oder die DRV Bund. In der betrieblichen Praxis kommen Fragestellungen im Hinblick auf Verwendungszwecke, Abruf- und Ankündigungsfristen gegenüber dem Folgearbeitgeber und der DRV Bund auf, …

BB-Kommentar zu BAG, Urteil vom 25.06.2020, 8 AZR 145/19

Die Klägerin, die bei einer öffentlich-rechtlichen Rundfunkanstalt als Redakteurin tätig ist, hatte wiederholt versucht, einvernehmlich durch Gespräche mit der Beklagten ein geschlechtsneutrales Honorar zu erzielen. Nachdem all diese Versuche erfolglos geblieben waren, machte sie im Wege der Stufenklage gerichtlich Auskunft über die monatliche Vergütung namentlich benannter männlicher Kollegen sowie – nach Maßgabe der Auskunft – die Zahlung eines gleichen Entgelts und einen Entschädigungsanspruch geltend. …

BB 2021, Heft 17 vom 26.04.2021

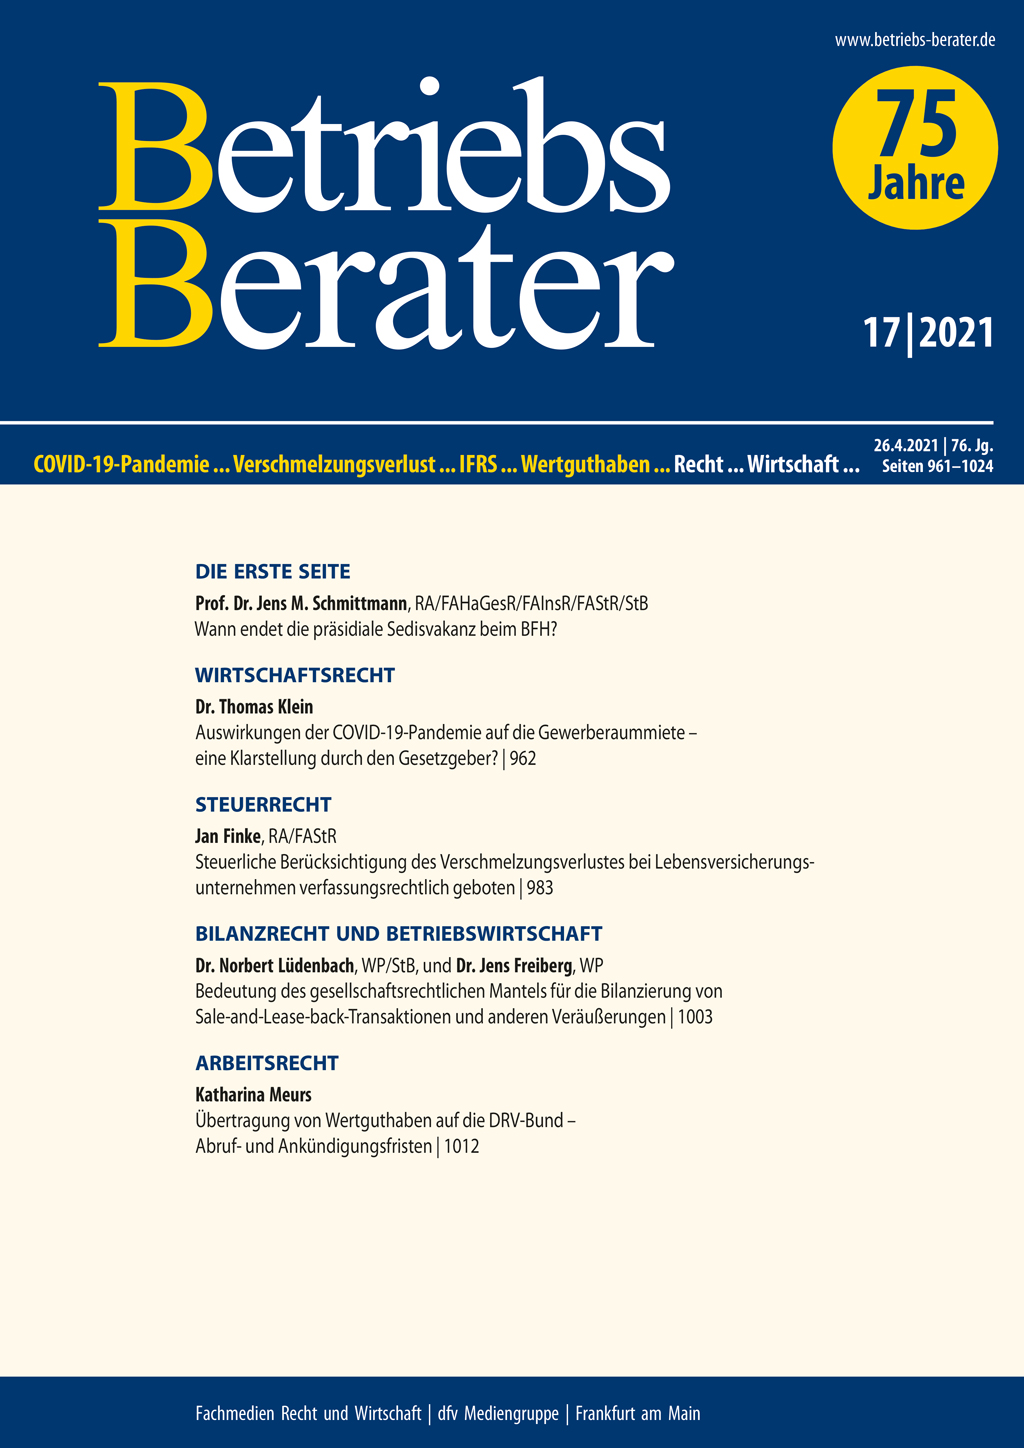
SchmittmannWann endet die präsidiale Sedisvakanz beim BFH? I | KleinAuswirkungen der COVID-19-Pandemie auf die Gewerberaummiete – eine Klarstellung durch den Gesetzgeber? 962 | BGHKein Widerrufsrecht des Leasingnehmers bei Leasingvertrag mit Kilometerabrechnung 973 | FinkeSteuerliche Berücksichtigung des Verschmelzungsverlustes bei Lebensversicherungsunternehmen verfassungsrechtlich geboten 983 | BVerfGNiederlassungsfreiheit beschränkende Einkünftekorrektur ohne vorherige Vorlage an den EuGH 990 | BFHErmäßigter Umsatzsteuersatz für Zweckbetriebe von Wissenschafts- und Forschungseinrichtungen 998 | Lüdenbach/FreibergBedeutung des gesellschaftsrechtlichen Mantels für die Bilanzierung von Sale-and-Lease-back-Transaktionen und anderen Veräußerungen 1003 | FG MünchenNachträgliche Erhöhung eines Investitionsabzugsbetrags 1008 | MeursÜbertragung von Wertguthaben auf die DRV Bund – Abruf- und Ankündigungsfristen 1012 | BAGZum Auskunftsanspruch nach EntgTranspG 1015