RuW-online BB

BB-Kommentar zu BGH, Urteil vom 11.03.2026, I ZR 28/25

Unternehmen, die ihre Produkte über Google Ads bewerben, bedienen sich dabei regelmäßig automatisierter Kooperationsmodelle: Sie übermitteln Google laufend Produktdaten und Google generiert daraus eigenständig Werbeanzeigen (“Google Ads”), die Google dann auf eigenen Seiten oder im Google-Partnernetzwerk platziert. Wer haftet, wenn diese Anzeigen wettbewerbsrechtliche Kennzeichnungspflichten verletzen – das werbende Unternehmen oder (nur) Google? Diese Frage war bislang umstritten. …

Im Blickpunkt (Steuerrecht)

Der mit Drs. 21/5752 eingebrachte Gesetzentwurf der Abgeordneten Max Lucks, Katharina Beck, Dr. Moritz Heuberger, Sascha Müller, Karoline Otte, Stefan Schmidt, Dr. Sebastian Schäfer und der Fraktion Bündnis 90/Die Grünen mit dem Thema “Entwurf eines Gesetzes zum Schließen einer Gerechtigkeitslücke bei der Besteuerung von Kryptowerten” ist am 20.5.2026 im Finanzausschuss des Deutschen Bundestages gescheitert. …

BB-Rechtsprechungsreport Insolvenzsteuerrecht 2025

Das Insolvenzsteuerrecht ist mangels einer detaillierten gesetzlichen Regelung im Wesentlichen von der Rechtsprechung des BFH sowie der Finanzgerichte, aber zunehmend im Bereich der Umsatzsteuer auch von der Judikatur des EuGH, geprägt. Der nachstehende Beitrag führt in den Grenzbereich zwischen Insolvenz- und Steuerrecht ein und erläutert die im letzten Jahr veröffentlichte Rechtsprechung, geordnet nach Verfahrensrecht, Umsatzsteuerrecht, Ertragsteuerrecht und sonstigen Themen. Er schließt an den BB-Rechtsprechungsreport 2023, BB 2024, 663 ff., und den BB-Rechtsprechungsreport 2024, BB 2025, 535 ff. an.

Im Blickpunkt (Betriebswirtschaft)

Die Folgen der anhaltenden geopolitischen Konflikte werden für Unternehmen immer spürbarer, wie der aktuelle Chief Financial Officer (CFO) Survey der Wirtschaftsprüfungs- und Beratungsgesellschaft Deloitte zeigt. So sind gemäß ihrer diesbezüglichen PM vom 19.5.2026 geopolitische Risiken der stärkste Risikofaktor für das eigene Unternehmen – fast zwei Drittel (63 %) der CFO sähen dies so (+ 11 Prozentpunkte). …

Pflicht zur E-Mail-Archivierung für die Betriebsprüfung – notwendige Anpassungen in Prozessen und Systemen von Unternehmen

E-Mails sind ein nicht mehr aus dem beruflichen oder privaten Leben wegzudenkender Fakt. Die Anzahl der empfangenen oder gesendeten E-Mails ist über die letzten 10–15 Jahre kontinuierlich angestiegen. Heute geht man davon aus, dass täglich weltweit knapp 400 Mrd. E-Mails versendet und empfangen werden. Unternehmen müssen sich nicht zuletzt seit dem BFH-Urteil vom 30.4.2025 mit der Frage auseinandersetzen, ob E-Mails aufbewahrungspflichtig sein können und wie damit umzugehen ist. Im nachfolgenden Beitrag wird nach einer kurzen Darstellung der grundsätzlichen Anforderungen spezifisch darauf eingegangen, wie Unternehmen dieser Pflicht zum einen rückwirkend für vergangene Zeiträume und zum anderen prospektiv durch eine Anpassung der Systeme und Prozesse dauerhaft gerecht werden können. Dabei werden Lösungsansätze mit der Nutzung von Systemen der Künstlichen Intelligenz (KI) aufgezeigt.

Externe Patronatserklärung: Geeignetes Instrument für die Einstandspflicht gem. § 264 Abs. 3 S. 1 Nr. 2 HGB oder Haftungsfalle?

Die Befreiungsnorm des § 264 Abs. 3 S. 1 HGB, nach der die Pflicht zur Aufstellung, Offenlegung und Prüfung eines Anhangs und Lageberichts entfällt, stellt ein beliebtes Mittel zur Publizitätsvermeidung und Kosteneinsparung dar. Voraussetzung für ihre Anwendung ist die Erklärung und die daraus resultierende Pflicht der Muttergesellschaft, für die Verpflichtungen der Tochterkapitalgesellschaft einzustehen. Der nachfolgende Aufsatz beschäftigt sich mit den Fragen, ob die externe Patronatserklärung ein geeignetes Instrument zur Umsetzung der Einstandspflicht nach § 264 Abs. 3 S. 1 Nr. 2 HGB ist (Abschn. II.), welche Haftungsfolgen drohen könnten (Abschn. III.) und wie diese vermieden werden können (Abschn. IV.).

Im Blickpunkt (Arbeitsrecht)

Zum Saisonabschluss: Das Sozialgericht (SG) Hannover hat entschieden, dass ein Unfall bei einem von einem Unternehmen veranstalteten Fußball-Cup nicht als Arbeitsunfall anzuerkennen ist (Urteil vom 16.4.2026 – S 22 U 120/25, PM zuletzt aktualisiert am 13.5.2026). Die Klage einer Arbeitnehmerin, die sich während des Finalspiels des Turniers am Knie verletzt hatte, blieb ohne Erfolg. …

Weiterer Reformbedarf bei der Vergütung von Betriebsratsmitgliedern

Im Juli 2024 trat eine Ergänzung des BetrVG in Kraft, mit welcher der Gesetzgeber beabsichtigte, mehr Rechtssicherheit bei der Bestimmung der Vergütung von Betriebsratsmitgliedern zu schaffen. Dieses Ziel wurde durchaus erreicht. Die Rechtslage ist damit besser, aber nicht gut. Anstatt die Symptome zu lindern, welche durch das aktuelle gesetzliche System der Vergütung von Betriebsratsmitgliedern verursacht werden, sollte der Gesetzgeber das System grundlegend ändern.

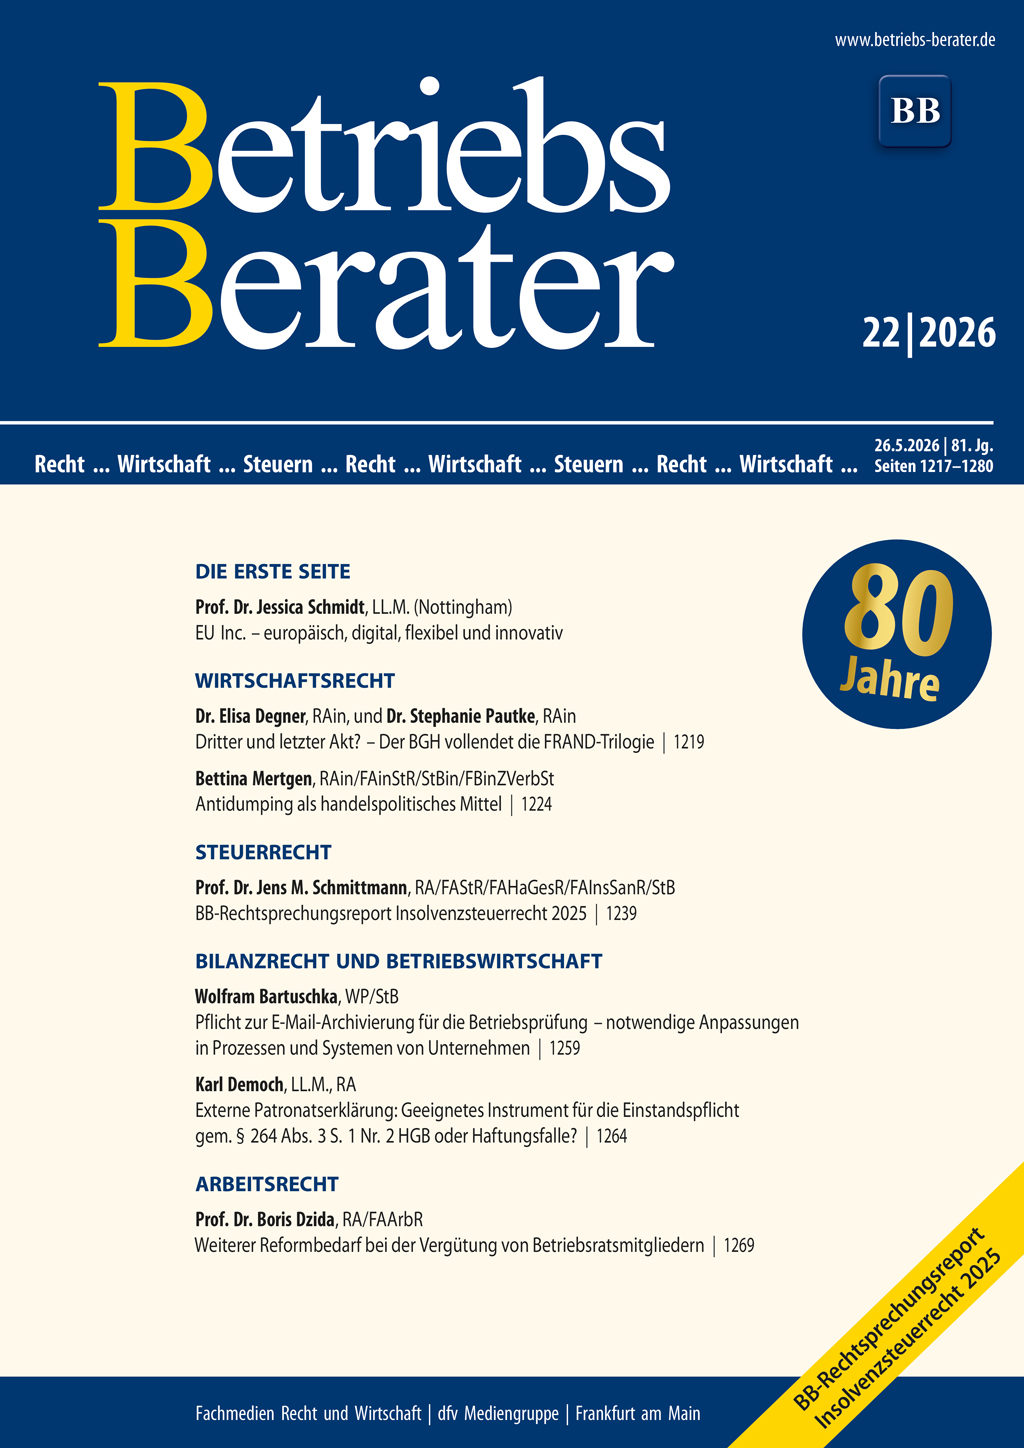
BB 2026, Heft 22 vom 26.05.2026

SchmidtEU Inc. – europäisch, digital, flexibel und innovativ I | Degner/PautkeDritter und letzter Akt? – Der BGH vollendet die FRAND-Trilogie 1219 | MertgenAntidumping als handelspolitisches Mittel 1224 | EuGHSelbständige Handelsvertreter – Kündigungsfrist und Datum des Ablaufs des Handelsvertretervertrags 1228 | BGHGoogle-Ads 1230 | BGHStatthaftigkeit und Rechtsschutzinteresse einer sofortigen Beschwerde gegen Verwerfung eines Ablehnungsgesuchs 1235 | SchmittmannBB-Rechtsprechungsreport Insolvenzsteuerrecht 2025 1239 | BFHVollverzinsung nach § 233a AO und Unionsrecht 1246 | BFHVerletzung rechtlichen Gehörs und Verstoß gegen das Gesamtergebnis des Verfahrens bei Verweis auf Internetquellen 1255 | BartuschkaPflicht zur E-Mail-Archivierung für die Betriebsprüfung – notwendige Anpassungen in Prozessen und Systemen von Unternehmen 1259 | DemochExterne Patronatserklärung: Geeignetes Instrument für die Einstandspflicht gem. § 264 Abs. 3 S. 1 Nr. 2 HGB oder Haftungsfalle? 1264 | DzidaWeiterer Reformbedarf bei der Vergütung von Betriebsratsmitgliedern 1269 | BAGEntschädigung (AGG) – Bewerbungsverfahren – Kopftuchverbot für Luftsicherheitsassistentinnen 1275

EU Inc. – europäisch, digital, flexibel und innovativ

Am 18.3.2026 hat die Kommission den mit Spannung erwarteten Entwurf für eine Verordnung zur Schaffung eines 28. Rechtsrahmens präsentiert. Geplant ist eine harmonisierte Kapitalgesellschaft: die EU Inc. Sie soll speziell Start-ups und Scale-ups große Flexibilität bieten, aber auch allen anderen Unternehmen offenstehen.