RuW-online BB

BB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2022 – Teil I

Gemeinnützige Körperschaften i. S. d. § 5 Abs. 1 Nr. 9 KStG i.V. m. §§ 51 ff. AO erfahren sowohl unmittelbare als auch mittelbare steuerliche Vergünstigungen, die mit einem Steuerverzicht des Staates einhergehen und Ausdruck einer staatsentlastenden Betätigung für das Gemeinwohl sind. Aktuelle Rechtsprechung zu den für gemeinnützige Körperschaften bedeutsamen Themenbereichen des Gemeinnützigkeits- und Spendenrechts im Kalenderjahr 2022 stellt der Autor im Folgenden dar.…

Im Blickpunkt (Betriebswirtschaft)

“Deutsche Unternehmen haben derzeit wenig Grund für Optimismus – das bestätigen auch die ersten Ergebnisse des im September erhobenen CFO Survey, die ein betrübliches Bild zeichnen”, heißt es in der PM des Wirtschaftsprüfungs- und Beratungsunternehmens Deloitte vom 10.10.2022: Die 124 befragten Finanzvorstände deutscher Großunternehmen sähen einen weiteren starken Rückgang ihrer Geschäftsaussichten, …

Rückstellungen für künftige Betriebsprüfungen – neue Streitfragen zwischen wirtschaftlicher Betrachtungsweise und Objektivierung

Jüngere Entwicklungen deuten auf höhere Belastungen durch die Betriebsprüfung hin. Zum einen erweiterte der Gesetzgeber den Zeitraum, in dem das FA Steuerbescheide erstmals erlassen bzw. ändern kann, in bestimmten Fällen von zehn auf 15 Jahre. Zum anderen stellt ein Urteil des FG Münster infrage, ob Steuernachzahlungen, die sich aus einer Betriebsprüfung ergeben, überhaupt in dem Jahr zu berücksichtigen sind, …

BB-Kommentar zu BFH, Urteil vom 30.06.2022, IV R 19/18

Grundsätzlich sind Einlagen mit dem Teilwert zu bewerten, den das Wirtschaftsgut zum Zeitpunkt seiner Zuführung aus dem Privatvermögen in das Betriebsvermögen hat (§ 6 Abs. 1 Nr. 5 S. 1 Halbs. 1 EStG). Es kommt daher bei der Einlage grundsätzlich zu einer Aufdeckung der stillen Reserven im Privatvermögen. Von dieser Regel sieht § 6 Abs. 1 Nr. 5 S. 1 Halbs. 2 Buchst. b EStG für den Fall der Einlage einer zunächst im Privatvermögen gehaltenen wesentlichen Beteiligung i.…

Im Blickpunkt (Arbeitsrecht)

Das LAG Düsseldorf befasst sich gemäß PM Nr. 13/22 in zwei Verfahren mit Kündigungen wegen der Fälschung eines Impfnachweises zum Corona-Virus. In dem einen Verfahren galt bei der Beklagten mit Inkrafttreten des § 28b Abs. 1 IfSG in der Fassung ab dem 24.11.2021 die 3G-Regelung. Die Beklagte bat den Kläger um Vorlage eines entsprechenden Beleges. Mit Datum vom 25.11.2021 legte der Kläger ein digitales EU-Impfzertifikat vor, …

Hinweise zum Hinweisgeberschutzgesetz

Die RL 2019/1937/EU hätte bis zum 17.12.2021 umgesetzt werden müssen. Der Gesetzgeber hatte also reichlich Zeit – mehr als der Unionsgesetzgeber ihm einräumte –, ein rechtssicheres und praxistaugliches Hinweisgeberschutzgesetz zu schaffen. Dass das mit dem nun vorliegenden Entwurf leider immer noch nicht in Gänze gelungen ist, wird nachfolgend deutlich.

Zuständigkeit des Gesamtbetriebsrates für die Ausgestaltung mobiler Arbeit nach § 87 Abs. 1 Nr. 14 BetrVG

Zum 18.6.2021 wurde § 87 Abs. 1 Nr. 14 BetrVG neu eingeführt. Hiernach hat der Betriebsrat bei der Ausgestaltung von mobiler Arbeit, die mittels Informations- und Kommunikationstechnik erbracht wird, ein Mitbestimmungsrecht. Der folgende Beitrag geht der Frage nach, welchem Betriebsratsgremium das Mitbestimmungsrecht zusteht, ob also der örtliche Betriebsrat oder der Gesamtbetriebsrat für die Wahrnehmung der Mitbestimmungsrechte nach dieser Vorschrift zuständig ist. …

BB-Kommentar zu BAG, Beschluss vom 24.02.2022, 8 AZR 208/21

Eine 28-jährige Studentin ist behindert und benötigt für die Teilhabe am Leben eine persönliche Assistenz. Die Beklagte betreibt einen Assistenzdienst für Menschen mit Behinderungen und erbringt entsprechende Leistungen für betroffene Personen.

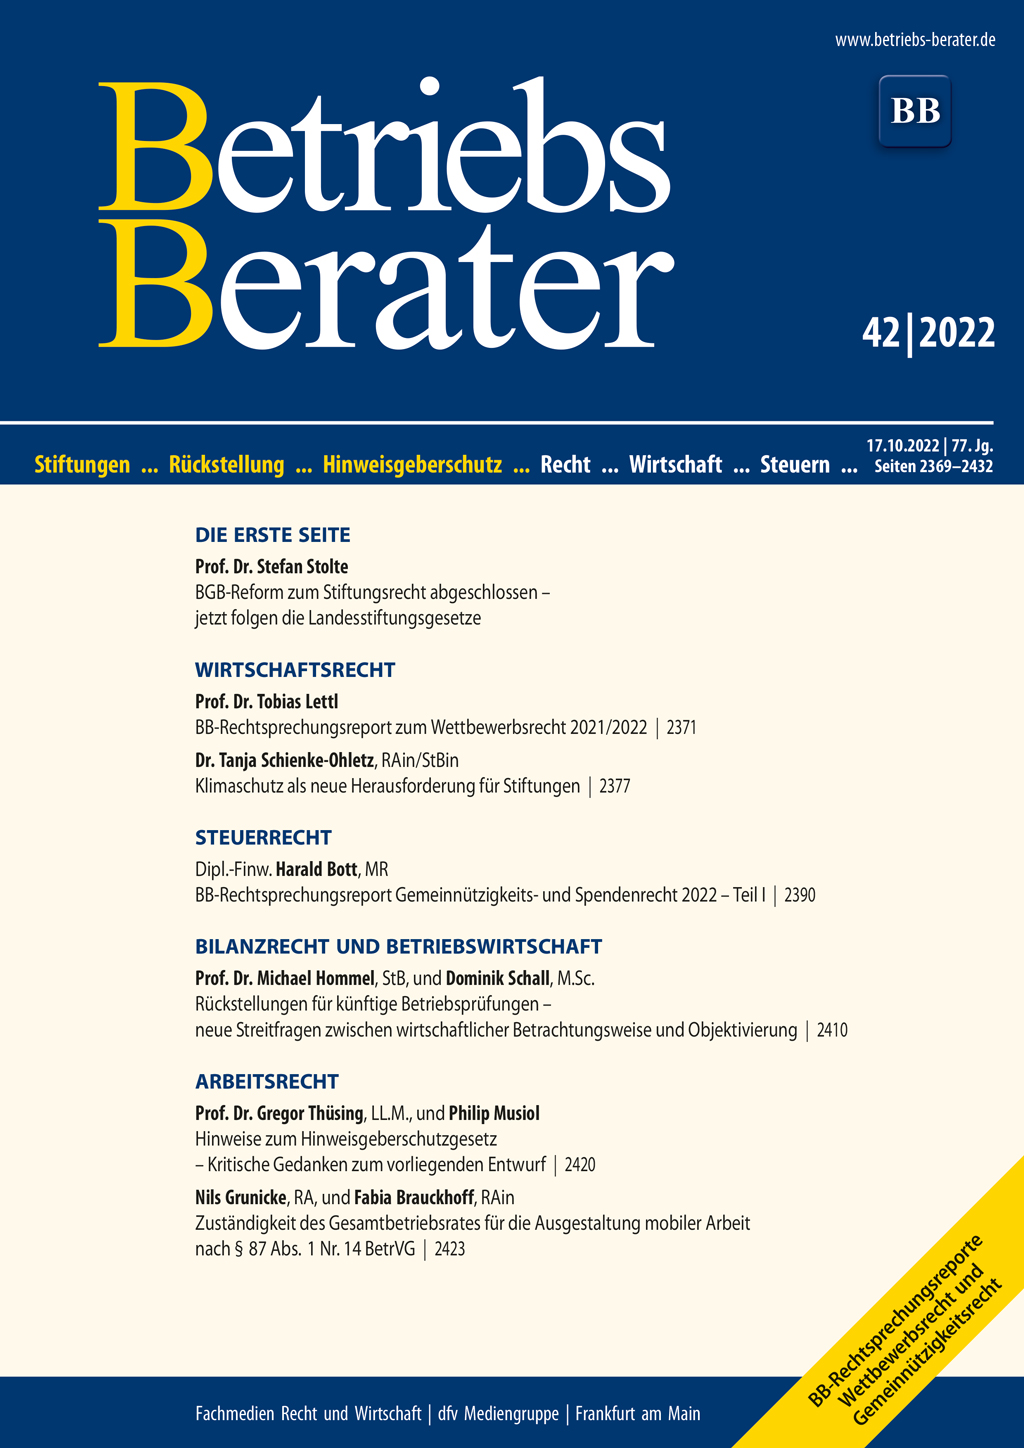
BB 2022, Heft 42 vom 17.10.2022

StolteBGB-Reform zum Stiftungsrecht abgeschlossen – jetzt folgen die Landesstiftungsgesetze I | LettlBB-Rechtsprechungsreport zum Wettbewerbsrecht 2021/2022 2371 | Schienke-OhletzKlimaschutz als neue Herausforderung für Stiftungen 2377 | EuGHAuslegung des Begriffs “Hersteller” i. S. von Art. 3 Abs. 1 Produkthaftungsrichtlinie 2382 | BGHZulassung von Syndikusrechtsanwälten – Auslegung des Begriffs “Rechtsangelegenheiten des Arbeitgebers” 2384 | BottBB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2022 – Teil I 2390 | BFHZufluss von Kapitalerträgen beim beherrschenden Gesellschafter einer ausländischen Kapitalgesellschaft 2398 | BFHÜbertragung eines nach dem 31.12.2018 ausgestellten Gutscheins über eine elektronische Dienstleistung in einer Leistungskette 2401 | BFHSteuerfreie Heilbehandlung 2406 | Hommel/SchallRückstellungen für künftige Betriebsprüfungen – neue Streitfragen zwischen wirtschaftlicher Betrachtungsweise und Objektivierung 2410 | BFHBewertung der Einlage einer GmbH-Beteiligung bei Ausschüttungen aus dem steuerlichen Einlagekonto 2415 | Thüsing/MusiolHinweise zum Hinweisgeberschutzgesetz 2420 | Grunicke/BrauckhoffZuständigkeit des Gesamtbetriebsrates für die Ausgestaltung mobiler Arbeit nach § 87 Abs. 1 Nr. 14 BetrVG 2423 | BAGDiskriminierung wegen des Alters – Rechtfertigung 2426

BGB-Reform zum Stiftungsrecht abgeschlossen – jetzt folgen die Landesstiftungsgesetze

Am 1.7.2023 tritt das Gesetz zur Vereinheitlichung des Stiftungsrechts in Kraft. Für die etwa 25.000 rechtsfähigen Stiftungen bürgerlichen Rechts gelten dann die neuen §§ 80 ff. BGB. Neben einer Legaldefinition der Stiftung und anderen, zumeist eher klarstellenden Vorschriften enthält das neue materielle Stiftungsrecht erstmalig bundeseinheitliche Regelungen zur Zulässigkeit von Satzungsänderungen, …