RuW-online BB

Vermeidung einer Doppelbesteuerung mit Grunderwerbsteuer bei Share Deals durch neue Korrekturvorschrift?

Gehen mindestens 90 % der Anteile an einer im Inland grundbesitzenden Gesellschaft auf Neu-Gesellschafter über (sog. Share Deal), soll dies nach Auffassung der Finanzverwaltung dazu führen, dass sowohl beim schuldrechtlichen Verpflichtungsgeschäft (Signing) als auch beim Übergang der Anteile (Closing) Grunderwerbsteuer entsteht. Danach soll die Grunderwerbsteuer in solchen Fällen also grundsätzlich doppelt anfallen. …

BB-Kommentar zu BFH, Beschluss vom 14.02.2023, IX B 42/22

Mit dem Staatsvertrag zur Neuregelung des Glücksspielwesens in Deutschland (GlüStV 2021; vgl. dazu umfassend Dünchheim, Frankfurter Kommentar zum GlücksspielR, 2021) hat der Gesetzgeber zahlreiche bislang unzulässige Glücksspielkonstellationen legalisiert. Der Staatsvertrag enthält in § 4 Abs. 5 GlüStV 2021 grundlegende Voraussetzungen für die Erteilung einer Erlaubnis für Glücksspiel im Internet. …

Im Blickpunkt (Betriebswirtschaft)

Der Rechtsausschuss des Deutschen Bundestags hat in seiner Sitzung am 10.5.2023 einen Gesetzentwurf der Bundesregierung zur Umsetzung einer EU-Richtlinie zur Offenlegung von Ertragsteuerinformationen (20/5653) beschlossen (hib 339/2023 vom 10.5.2023). Zuvor – so die Meldung weiter – hatte der Ausschuss Änderungen an der Vorlage angenommen, die zum einen die Umsetzung der Richtlinie betreffen, …

Zweifelsfragen betreffend die Bilanzierung von Pensionsrückstellungen bei M&A-Transaktionen

Die Bildung von Pensionsrückstellungen unterliegt eigenständigen handelsbilanziellen und steuerbilanziellen Regelungen. Der nachfolgende Beitrag stellt diese dar und erläutert, welche Konsequenzen diese bilanzielle Behandlung im Rahmen von M&A-Transaktionen auf die Bewertung von Unternehmen und die Kaufpreisfindung hat und welche Lösungswege hier in der Praxis eingeschlagen werden können.

BB-Kommentar zu BFH, Urteil vom 14.02.2023, IX R 3/22

Bitcoin wurde 2009 als elektronisches Zahlungsmittel eingeführt. Die Besonderheit besteht darin, dass das Zahlungssystem ohne Banken auskommt, weil die Zahlungen auf einem dezentralen, durch asymmetrische Kryptographie abgesicherten Rechnernetzwerk abgebildet werden. Jeder, der die entsprechende Zugangssoftware (wallet) verwendet, kann unter seiner Adresse (vereinfacht: der öffentliche Schlüssel) Zahlungen im Rechnernetzwerk empfangen oder mittels eines privaten Schlüssels Zahlungen in der Kryptowährung auslösen. …

Im Blickpunkt (Arbeitsrecht)

Ordnungsgemäße Arbeitszeiterfassung und redliches Verhalten oder fristlose Kündigung: Ein Arbeitgeber kündigte einer Mitarbeiterin fristlos i. S. d. § 626 Abs. 1 BGB. Sie trank im gegenüberliegenden Café zumindest zehn Minuten lang Kaffee, ohne sich dafür aus dem Zeiterfassungssystem auszuloggen. Die fristlose Kündigung erfolgte zu Recht, so das LAG Hamm (Urteil vom 27.…

Unternehmensmitbestimmung bei grenzüberschreitenden Formwechseln und Spaltungen innerhalb der Europäischen Union und dem Europäischen Wirtschaftsraum

Die sogenannte Umwandlungsrichtlinie (EU 2019/2121) ist am 1.1.2020 in Kraft getreten. Sie war bis zum 31.1.2023 in deutsches Recht umzusetzen. Die Umsetzung führte zu einem neu geschaffenen Gesetz, das am 1.12.2022 vom Bundestag verabschiedet wurde: Das Gesetz über die Mitbestimmung der Arbeitnehmer bei grenzüberschreitendem Formwechsel und grenzüberschreitender Spaltung (MgFSG). …

BB 2023, Heft 20 vom 15.05.2023

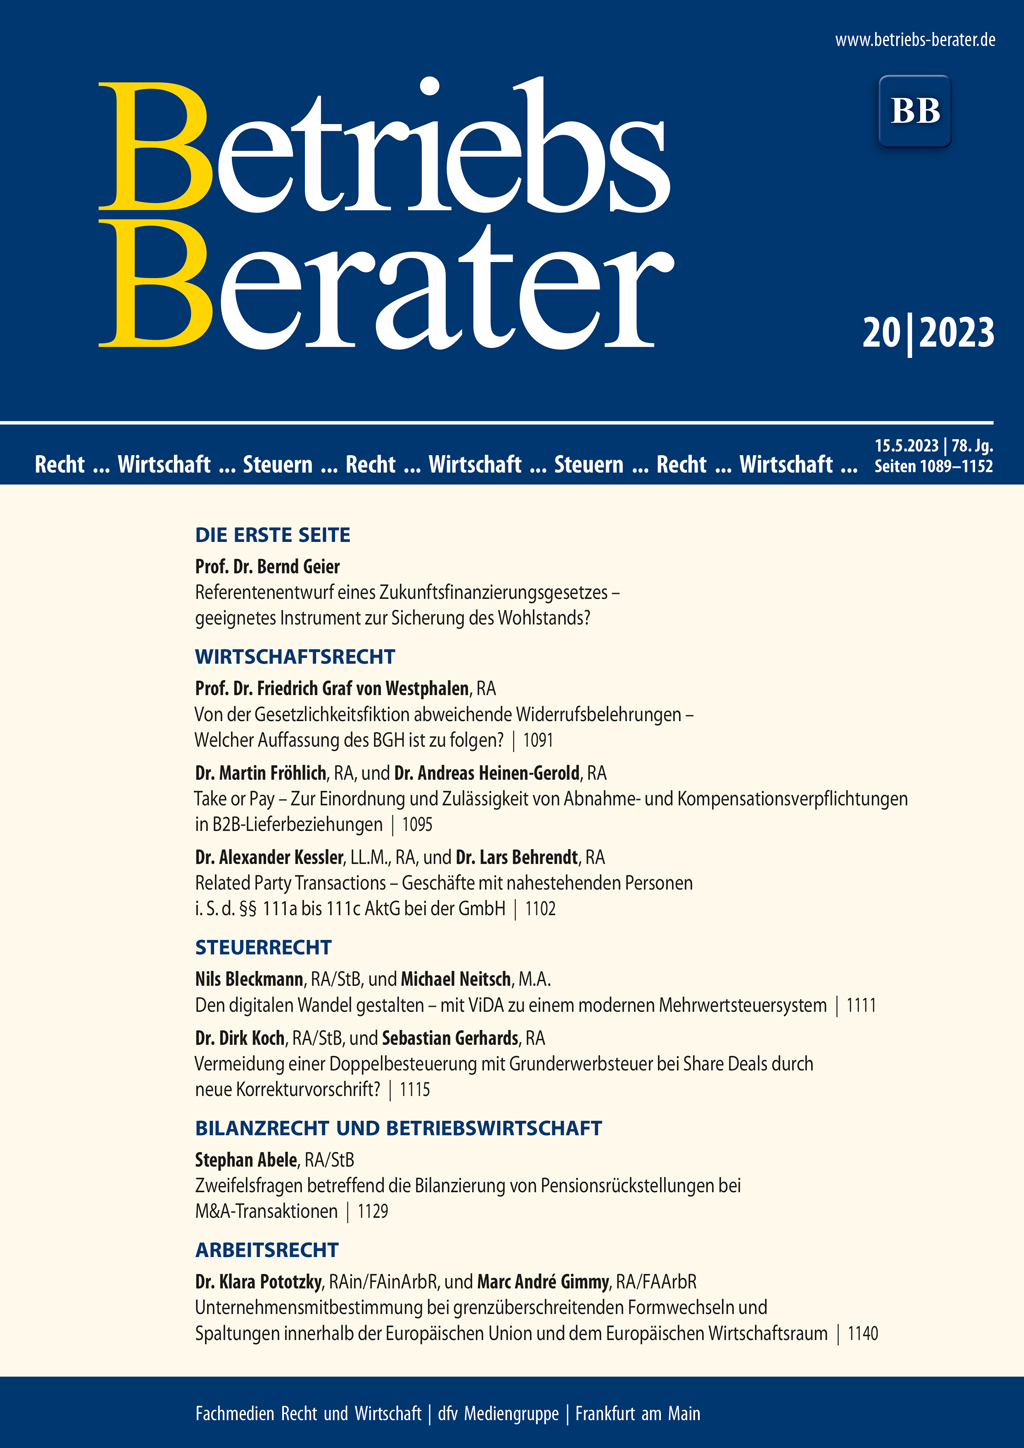
GeierReferentenentwurf eines Zukunftsfinanzierungsgesetzes – geeignetes Instrument zur Sicherung des Wohlstands? I | Graf von WestphalenVon der Gesetzlichkeitsfiktion abweichende Widerrufsbelehrungen – Welcher Auffassung des BGH ist zu folgen? 1091 | Fröhlich/Heinen-GeroldTake or Pay – Zur Einordnung und Zulässigkeit von Abnahme- und Kompensationsverpflichtungen in B2B-Lieferbeziehungen 1095 | Kessler/BehrendtRelated Party Transactions – Geschäfte mit nahestehenden Personen i. S. d. §§ 111a bis 111c AktG bei der GmbH 1102 | EuGHDS-GVO-Verstoß – Voraussetzungen eines Schadenersatzanspruchs 1106 | BGHErkennbarkeit eines RA-Handelns als Vertreter des hauptbevollmächtigten RA 1108 | Bleckmann/NeitschDen digitalen Wandel gestalten – mit ViDA zu einem modernen Mehrwertsteuersystem 1111 | Koch/GerhardsVermeidung einer Doppelbesteuerung mit Grunderwerbsteuer bei Share Deals durch neue Korrekturvorschrift? 1115 | BFHKeine ernstlichen Zweifel an der Verfassungs- und Europarechtskonformität der Virtuellen Automatensteuer 1118 | AbeleZweifelsfragen betreffend die Bilanzierung von Pensionsrückstellungen bei M&A-Transaktionen 1129 | BFHSteuerbarkeit von Gewinnen aus der Veräußerung von verschiedenen Kryptowährungen (Bitcoin, Ether, Monero) 1133 | Pototzky/GimmyUnternehmensmitbestimmung bei grenzüberschreitenden Formwechseln und Spaltungen innerhalb der Europäischen Union und dem Europäischen Wirtschaftsraum 1140 | LAG Berlin-BrandenburgRisikominimierung im Kündigungsschutzprozess für Unternehmen 1145

BB-Kommentar zu LAG Berlin-Brandenburg, Urteil vom 30.09.2022, 6 Sa 280/22

Gekündigte Beschäftigte wehren sich regelmäßig vor den Arbeitsgerichten gegen die erhaltene Kündigung. Sollte sich die ausgesprochene Kündigung als rechtswidrig erweisen, sind Unternehmen im Grundsatz verpflichtet, die zu Unrecht einbehaltene Vergütung samt Verzugszinsen nachzuzahlen. Zwar muss sich die oder der Beschäftigte dasjenige anrechnen lassen, was in dieser Zeit erspart oder durch anderweitige Verwendung der Arbeitskraft verdient oder böswillig zu erwerben unterlassen wurde. …

Referentenentwurf eines Zukunftsfinanzierungsgesetzes – geeignetes Instrument zur Sicherung des Wohlstands?

Große Erwartungen schürt der am 12.4.2023 von den Bundesministerien für Finanzen (BMF) und der Justiz (BMJ) veröffentlichte Referentenentwurf eines Zukunftsfinanzierungsgesetzes. Bereits der Name suggeriert einen “großen Wurf”. Entsprechend stellt gleich der erste Abschnitt des Entwurfs klar: “Unser Land benötigt Investitionen in nahezu beispiellosem Umfang. Nur so kann [. …