RuW-online BB

Unterliegen Stiftungsvorstände der Sozialversicherungspflicht? Ein Überblick

Auf den ersten Blick mag man sich fragen, was bei der Vergütung von Stiftungsvorständen in der Frage der Sozialversicherungspflicht anders sein soll als bei Vorständen von Aktiengesellschaften. Bei näherem Hinsehen sind jedoch Besonderheiten zu beachten, ob Stiftungsvorstände selbstständig tätig oder abhängig Beschäftigte im Sinne des Sozialversicherungsrechts sind. Im letzteren Fall wären Beiträge zur Renten-, Kranken-, Pflege- und Arbeitslosenversicherung zu entrichten. Diese Fragen waren insbesondere seit 2015 Gegenstand verschiedener Gerichtsentscheidungen. Der folgende Beitrag untersucht diese zu den Voraussetzungen der Sozialversicherungspflicht von Stiftungs-Vorstandsmitgliedern.
BB-Kommentar zu BAG, Beschluss vom 09.05.2023, 1 ABR 14/22

Der Betriebsrat hat zur Durchführung seiner gesetzlichen Aufgaben gegenüber dem Arbeitgeber einen Auskunftsanspruch nach § 80 Abs. 2 S. 1 BetrVG. In der Praxis erfordert dies oftmals die Übermittlung personenbezogener Daten von Beschäftigten, so dass Arbeitgeber die DSGVO bei Auskunftserteilung einhalten müssen. Andernfalls riskieren Arbeitgeber ein Bußgeld sowie Schadenersatzansprüche von den Beschäftigten. …

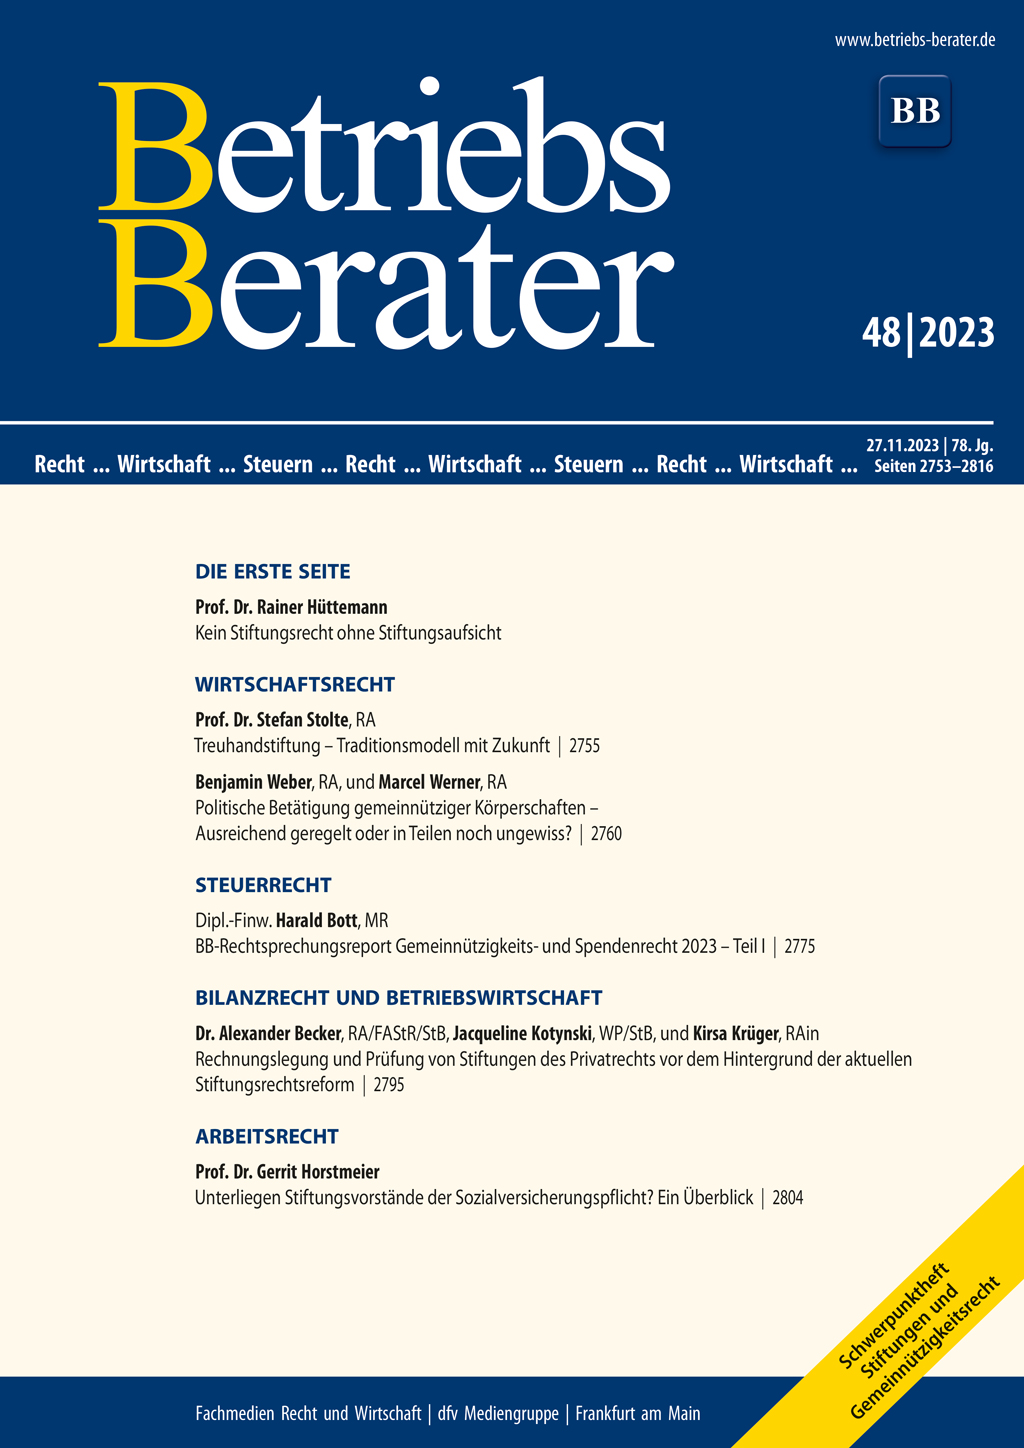
BB 2023, Heft 48 vom 27.11.2023

HüttemannKein Stiftungsrecht ohne Stiftungsaufsicht I | StolteTreuhandstiftung – Traditionsmodell mit Zukunft 2755 | Weber/WernerPolitische Betätigung gemeinnütziger Körperschaften – Ausreichend geregelt oder in Teilen noch ungewiss? 2760 | BGHBeschränkung der Kündigungsfreiheit des Handelsvertreters 2767 | BGHbeA – Glaubhaftmachung durch Screenshot-Vorlage 2771 | BottBB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2023 – Teil I 2775 | BFHBerechnung des Grundlohns bei steuerfreien Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit 2791 | Becker/Kotynski/KrügerRechnungslegung und Prüfung von Stiftungen des Privatrechts vor dem Hintergrund der aktuellen Stiftungsrechtsreform 2795 | BFHKeine gesonderte Feststellung des Bestands des steuerlichen Einlagekontos bei rechtsfähigen privaten Stiftungen 2800 | HorstmeierUnterliegen Stiftungsvorstände der Sozialversicherungspflicht? Ein Überblick 2804 | BAGBetriebsrat – Auskunftsanspruch – schwerbehinderte Menschen – leitende Angestellte – Datenschutz 2807

BB 2023, Heft 47 vom 20.11.2023

Berger25 %-Challenge der Europäischen Kommission: weg mit dem Reporting-Speck? I | von Schreitter/SuraEin Überblick zur 11. GWB-Novelle – Zwischen “Viel Lärm um Nichts?” und “Paradigmenwechsel” 2691 | Degistirici/IoannidisDas durch das MoPeG reformierte Beschlussverfahren und Beschlussmängelrecht der Personenhandelsgesellschaften 2698 | BGHVereinigung von Sparkassen – Eintragung ins Handelsregister 2704 | OLG KarlsruheDieselverfahren – Zur Haftung eines Pkw-Herstellers und zu Anforderungen an Darlegung eines unvermeidbaren Verbotsirrtums 2707 | Oppel/Solowjeff/TrappmannEntwurf des “neuen” Umwandlungssteuererlasses: Im Zweifel für den Fiskus! – Teil II 2711 | BFHZulässigkeit der Verarbeitung personenbezogener Daten im Besteuerungsverfahren gemäß § 29b AO 2717 | BFHNachträgliche Berücksichtigung von Nachlassverbindlichkeiten 2724 | Glutting/MeyerPillar 2 – Anwendungsfragen und Herausforderungen aus Accounting-Perspektive 2729 | BFHVerlustabzugsverbot gemäß § 4 Abs. 6 Satz 6 UmwStG 2006 bei Verschmelzung mit steuerlicher Rückwirkung 2734 | WernerAusschluss des Urkundenprozesses im Geschäftsführerdienstvertrag? 2740 | LAG HamburgBöswilliges Unterlassen anderweitigen Erwerbs – Kenntnis von Erwerbsmöglichkeiten – zumutbarer Hinweis durch Arbeitgeber – Sozialgeheimnis 2744 | BAGKündigung – GmbH Geschäftsführer – Geltung des § 14 Abs. 1 Nr. 1 KSchG – Betriebsübergang – Niederlegung 2748

25 %-Challenge der Europäischen Kommission: weg mit dem Reporting-Speck?

Ab dem 1.1.2024 müssen Unternehmen schrittweise die Corporate Sustainability Reporting Directive (CSRD) unter Berücksichtigung der neu entwickelten European Sustainability Reporting Standards (ESRS) anwenden, um über ihre wesentlichen Nachhaltigkeitsaspekte zu berichten. Das deutsche Umsetzungsgesetz zur CSRD bzw. zumindest entsprechende Legislativentwürfe liegen gut einen Monat vor dem Beginn des ersten Berichtszeitraums immer noch nicht vor. …

Im Blickpunkt (Wirtschaftsrecht)

Im Rahmen des G7 Joint Competition Policy Makers & Enforcers Summit diskutierten am 8.11.2023 Vertreter der G7-Mitgliedstaaten und der Europäischen Kommission Kartellrechtsdurchsetzung im Digitalbereich und rechtliche Reformen (vgl. PM Bundeskartellamt – BKartA vom gleichen Tag). In einer gemeinsamen Erklärung betonten Wettbewerbsbehörden und Politik die Bedeutung des Wettbewerbs im Digitalbereich und ihre Entschlossenheit, …

Ein Überblick zur 11. GWB-Novelle – Zwischen “Viel Lärm um Nichts?” und “Paradigmenwechsel”

In seiner ersten Sitzung nach der Sommerpause am 29.9.2023 hat der Bundesrat den Weg für die 11. GWB-Novelle freigemacht, verkündet im BGBl. am 6.11.2023 und damit in Kraft seit dem 7.11.2023. Es ist ein kontroverses Gesetz: Was seitens des federführenden Bundesministeriums für Wirtschaft und Klimaschutz (BMWK) als (Ad-hoc-) Reaktion auf die extremen Preissteigerungen in der Energiekrise 2022 konzipiert war, sah sich schnell dem Vorwurf eines “Paradigmenwechsels” ausgesetzt, der ohne Not mit Grundprinzipien des deutschen Kartellrechts breche. Dieser Beitrag stellt die wesentlichen Reforminhalte dar und ordnet sie ein. Dabei zeigt sich: Die Reform ist konzeptionell durchaus einschneidend. Der Praxiseinsatz ihres so umstrittenen Kernstücks – die Möglichkeit kartellbehördlicher Eingriffsmaßnahmen unabhängig von nachgewiesenem Fehlverhalten – wird aber Seltenheitswert haben.

Das durch das MoPeG reformierte Beschlussverfahren und Beschlussmängelrecht der Personenhandelsgesellschaften

Mit dem Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG), welches am 1.1.2024 in Kraft treten wird, wurden das Beschlussverfahren der Personenhandelsgesellschaften und der Rechtsschutz gegen fehlerhafte Gesellschafterbeschlüsse umfassend reformiert. Die neue Rechtslage hat Rechtsfragen hinsichtlich der Einberufung von Gesellschafterversammlungen, der Feststellung von Gesellschafterbeschlüssen sowie der Durchführung von Beschlussmängelklagen aufgeworfen. Der folgende Beitrag setzt sich vertieft mit den aufgeworfenen Fragestellungen auseinander und stellt dar, auf welche Änderungen sich die Gesellschafter einer Personengesellschaft zukünftig einzustellen haben.

BB-Kommentar zu OLG Karlsruhe, Urteil vom 22.08.2023, 8 U 86/21

Jüngst hat der BGH in einer wegweisenden Entscheidung (BGH, 26.6.2023 – VIa ZR 335/21, BB 2023, 1737 m. Komm. Otte) die Haftung des Herstellers eines Kfz für das Inverkehrbringen eines Kfz mit einem sog. Thermofenster unter den Voraussetzungen des § 823 Abs. 2 BGB i. V. m. §§ 6 Abs. 1, 27 Abs. 1 EG-FGV auf Ersatz des Differenzschadens bejaht. Bei einem Thermofenster handelt es sich um eine Steuerung des Emissionskontrollsystems, …

Im Blickpunkt (Steuerrecht)

Die Bundesregierung hat mit BT-Drs. 20/9000 über eine bessere Rechtsetzung und Maßnahmen zum Bürokratieabbau in der 20. Legislaturperiode unterrichtet. Unter der Rubrik “Finanzen” finden sich Ausführungen zur Modernisierung des Besteuerungsverfahrens. In Zukunft soll die gesamte Interaktion zwischen Steuerpflichtigen und Finanzverwaltung digital möglich werden. Zum Einsatz kommen soll in Zukunft auch verstärkt die vorausgefüllte Steuererklärung, …