RuW-online BB

BB-Kommentar zu BFH, Urteil vom 14.11.2023, IX R 1/22

Bei Gewährung eines Nießbrauchs an einem Grundstück, bei der die Gegenleistung eine Befreiung von einer Darlehensverbindlichkeit ist, könnte es sich um Einkünfte aus Vermietung und Verpachtung gem. § 21 Abs. 1 EStG oder um Anschaffungskosten handeln. Im ersten Fall würde gem. § 11d EStDVO die AfA des Rechtsvorgängers fortzuführen sein. Wenn ein Nießbrauchsberechtigter allerdings Optionen zum Grundstückserwerb über einen Treuhänder hat, …

Im Blickpunkt (Arbeitsrecht)

In einem von der Gewerkschaft IG Metall eingeleiteten Eilverfahren hat das LAG Berlin-Brandenburg – anders als erstinstanzlich das ArbG Frankfurt (Oder) – die Durchführung der Betriebsratswahl in der Tesla Gigafactory in Grünheide im März 2024 nicht untersagt (Beschluss vom 6.3.2024 – 11 TaBVGa 135/24, PM Nr. 3/24 vom 7.3.2024). Nachdem die Zahl der Beschäftigten seit dem Zeitpunkt der Betriebsratswahl am 28.…

Urlaubstage als handelbares Gut? Rechtliche Rahmenbedingungen für das Kaufen, Verkaufen und Verschenken von Urlaubstagen

Der Bedarf von Arbeitnehmern nach Erholungsurlaub kann abhängig von verschiedenen Faktoren, insbesondere von der persönlichen Lebenssituation, stark variieren. So kann auf Arbeitnehmerseite das Bedürfnis entstehen, entweder innerhalb eines Jahres weniger Urlaubstage zu nehmen und dadurch die arbeitsvertragliche Vergütung zu erhöhen oder innerhalb eines Jahres mehr Urlaubstage zu nehmen und dadurch die arbeitsvertragliche Vergütung zu reduzieren. Aufgrund eines unterschiedlichen Erholungsbedarfs der einzelnen Arbeitnehmer innerhalb einer Belegschaft kann darüber hinaus der Wunsch erwachsen, Urlaubstage an andere Arbeitnehmer zu verschenken bzw. zu spenden, etwa bei einem familiären Notfall eines Kollegen. Daneben eröffnet ein Modell zur flexiblen Inanspruchnahme von Urlaubstagen in Abhängigkeit von der zu zahlenden Vergütung den Arbeitnehmern eine erhöhte Flexibilität und kann auf dem aktuell angespannten Personalmarkt damit durchaus einen Anreiz für Arbeitnehmer bieten, sich für eine Tätigkeit in dem betreffenden Unternehmen zu entscheiden. Ein derartiges Modell bietet sich aus Arbeitgebersicht daher an, um die Attraktivität des eigenen Unternehmens für potentielle Arbeitnehmer zu erhöhen.

BB-Kommentar zu FG Baden-Württemberg, Urteil vom 18.09.2023, 10 K 1459/22

Die Konzeption des § 6b EStG erlaubt es Steuerpflichtigen, stille Reserven aus der Veräußerung begünstigter Wirtschaftsgüter, wie z. B. Grund und Boden, auf zeitnah angeschaffte neue und wesensgleiche Wirtschaftsgüter steuerneutral zu übertragen. Damit trägt die Regelung zur Förderung von Investitionen bei und bedient sich in ihrer Systematik bilanzsteuerlicher Mittel. …

Im Blickpunkt (Arbeitsrecht)

Zum 1.3.2024 sind weitere Regelungen des von der Bundesregierung weiterentwickelten Fachkräfteeinwanderungsrechts in Kraft getreten (BMAS, PM vom 29.2.2024). Nancy Faeser, Bundesministerin des Innern und für Heimat, führt dies betreffend aus, dass durch die neuen Regelungen “bürokratische Hürden [abgebaut]” werden, um “Deutschland attraktiver für ausländische Fachkräfte” zu machen. …

Workation – rechtliche Fallstricke

Das Konzept des flexiblen Arbeitens beinhaltet nicht nur Teilzeitmodelle, sondern mehr und mehr auch den Wunsch nach Möglichkeiten, die Arbeitsleistung außerhalb von Betrieb und Homeoffice mobil zu erbringen. Dabei muss das mobile Arbeiten nicht auf das Gebiet der Bundesrepublik beschränkt sein – ein für viele Arbeitnehmer attraktives Modell ist das Arbeiten aus einem Urlaubsort heraus. Solche Konstellationen bringen eine Vielzahl rechtlicher Fallstricke mit sich. Zu beachten sind insbesondere arbeits-, steuer- und sozialversicherungsrechtliche Fragestellungen. Nachfolgend soll der Praxis vor diesem Hintergrund eine Handreichung gegeben werden, die insbesondere das Problembewusstsein des Rechtsanwenders schärft, ohne dabei die stets notwendige Einzelfallprüfung ersetzen zu wollen.

BB 2024, Heft 11 vom 11.03.2024

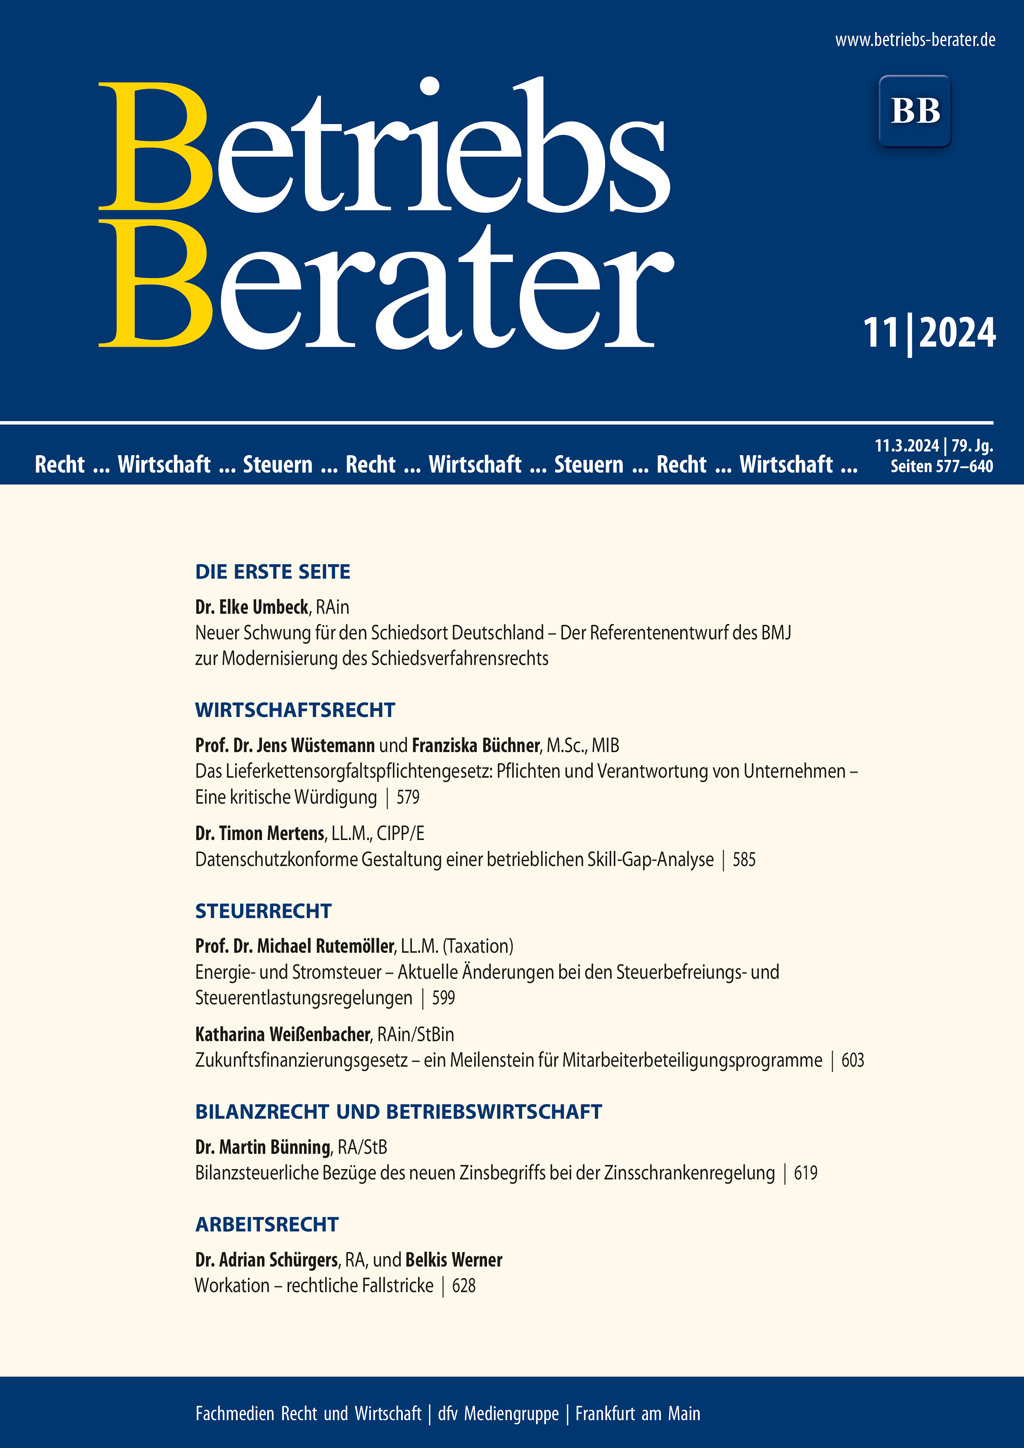
UmbeckNeuer Schwung für den Schiedsort Deutschland – Der Referentenentwurf des BMJ zur Modernisierung des Schiedsverfahrensrechts I | Wüstemann/BüchnerDas Lieferkettensorgfaltspflichtengesetz: Pflichten und Verantwortung von Unternehmen – Eine kritische Würdigung 579 | MertensDatenschutzkonforme Gestaltung einer betrieblichen Skill-Gap-Analyse 585 | BGHElektronisches Dokument; einfache Signatur 590 | BGHNamensschuldverschreibung, Wertpapierprospekt, Transparenzgebot, Darlegungs- und Beweislast 593 | RutemöllerEnergie- und Stromsteuer – Aktuelle Änderungen bei den Steuerbefreiungs- und Steuerentlastungsregelungen 599 | WeißenbacherZukunftsfinanzierungsgesetz – ein Meilenstein für Mitarbeiterbeteiligungsprogramme 603 | BFHZur teleologischen Reduktion des § 3c Abs. 2 EStG bei Zinszahlungen auf “unternehmensgruppeninterne” Darlehen 604 | FG MünsterEinkommensteuer auf Veräußerungsgewinn als Masseverbindlichkeit 611 | FG DüsseldorfLohnsummenregelung bei Kleinbetrieben 614 | BünningBilanzsteuerliche Bezüge des neuen Zinsbegriffs bei der Zinsschrankenregelung 619 | FG Baden-WürttembergVerfassungsmäßigkeit des Gewinnzuschlags nach § 6b Abs. 7 EStG 622 | Schürgers/WernerWorkation – rechtliche Fallstricke 628 | BAGBetriebsrat – Kosten – Rückforderung vom Betriebsratsmitglied 637

Im Blickpunkt (Wirtschaftsrecht)

Wegen kartellrechtswidriger App-Store-Vorschriften für Musikstreaming-Anbieter hat die Europäische Kommission gegen Apple eine Geldbuße in Höhe von über 1,8 Mrd. Euro verhängt (vgl. PM der Europäischen Kommission – Vertretung in Deutschland – vom 4.3.2024). Margrethe Vestager, Exekutiv-Vizepräsidentin und zuständig für Wettbewerbspolitik, erklärte: “Apple hat ein Jahrzehnt lang seine beherrschende Stellung auf dem Markt für den Vertrieb von Musikstreaming-Apps über seinen App Store missbraucht. …

Das Lieferkettensorgfaltspflichtengesetz: Pflichten und Verantwortung von Unternehmen – Eine kritische Würdigung

Meilenstein in der Diskussion über die Verantwortung von Unternehmen für ihre Lieferketten ist das am 1.1.2023 in Kraft getretene deutsche Lieferkettensorgfaltspflichtengesetz (LkSG). Der Beitrag beschreibt kritisch Umfang und Auswirkung des Gesetzes auf betroffene Unternehmen, ergänzt um eine Skizzierung der kürzlich auf europäischer Ebene erzielten vorläufigen Einigung auf eine Richtlinie über Sorgfaltspflichten von Unternehmen im Hinblick auf Nachhaltigkeit (Corporate Sustainability Due Diligence Directive – CSDDD).