RuW-online BB

KI-Governance: Implementierung im Unternehmen

Künstliche Intelligenz (KI) ist auf dem Vormarsch und hat spätestens seit der Veröffentlichung von ChatGPT Ende 2022 enorme Aufmerksamkeit. Mit der zunehmenden Integration von KI-Technologien in Unternehmen entstehen jedoch auch neue Herausforderungen, insbesondere in Bezug auf die Governance dieser Technologien. Der nachfolgende Beitrag beschäftigt sich mit diesem zentralen Thema, beleuchtet seine Notwendigkeit aus regulatorischer sowie aus unternehmerischer Sicht und betrachtet seine Kernkomponenten genauer. Schließlich wird die Frage beantwortet, welche konkreten Schritte Unternehmen einleiten können, um ein KI-Governance-Framework in ihrer Organisation zu etablieren und welche Aspekte es dabei zu beachten gilt.
BB-Kommentar zu FG Düsseldorf, Urteil vom 15.01.2024, 6 K 2351/19 K

Bei der Ermittlung der Höhe der Rückstellungen für unmittelbare Pensionsverpflichtungen sind die Verhältnisse zum Stichtag maßgeblich. Das bedeutet, dass auf Basis des Wissens zum Bilanzstichtag die Bewertung der Verpflichtung erfolgt. So sind z. B. die Regelungen einer vor diesem Stichtag abgeschlossenen Betriebsvereinbarung zu berücksichtigen, auch wenn die Regelungen erst nach dem Bilanzstichtag in Kraft treten. …

BB-Kommentar zu FG Düsseldorf, Urteil vom 13.03.2024, 7 K 2493/21 F

Für Kapitalgesellschaften bestimmt § 27 KStG die steuerliche Verwendungsreihenfolge für Leistungen bzw. Ausschüttungen der Gesellschaft an ihre Gesellschafter. Unabhängig von der handelsrechtlichen Bestimmung sind dabei steuerlich – steuerfreie – Rückzahlungen von Einlagen erst möglich, nachdem aufgelaufene Gewinne – steuerpflichtig – an die Gesellschafter ausgeschüttet wurden. …

BB-Kommentar zu FG Niedersachsen, Urteil vom 19.09.2023, 13 K 46/20

Eine gesellschaftsrechtlich beschränkte Haftung korrespondiert steuerlich mit einer begrenzten Abziehbarkeit von Verlusten. Wer als Gesellschafter einer Personengesellschaft nicht persönlich haftet, sondern nur mit seinem Anteil am Gesellschaftsvermögen, der kann auch steuerlich einen Verlust nur insoweit geltend machen, wie er rechtzeitig vorher Vermögensgegenstände in die Gesellschaft eingelegt hat. …

Im Blickpunkt (Arbeitsrecht)

Die fristlose Kündigung eines gehobenen Redakteurs aus der arabischen Redaktion bei der Deutschen Welle wegen antisemitischer Äußerungen ist wirksam. So das LAG Berlin-Brandenburg (Urteil vom 4.4.2024 – 5 Sa 894/23, PM Nr. 11/24 vom 12.6.2024), entgegen der erstinstanzlichen Entscheidung des ArbG Berlin. Der seit 2005 zunächst als freier Mitarbeiter beschäftigte Redakteur hatte im Zeitraum von 2014 bis 2019 auf seinen privaten Facebook- und Twitterkonten Äußerungen zu Israel und Palästina veröffentlicht, …

Erfolgsmodell Zeitwertkonten – Sozialversicherungsträger begrenzen zeitlichen Anwendungsbereich und bestätigen ZWK-Übergangsmodell

Mit dem Besprechungsergebnis vom 23.11.2023 über Fragen des gemeinsamen Beitragseinzugs haben die Spitzenorganisationen der Sozialversicherungsträger (nachfolgend kurz “Sozialversicherungsträger”) in TOP 2 und TOP 3 auch zu praxisrelevanten Fragen im Zusammenhang mit der Ausgestaltung von Zeitwertkonten Stellung bezogen. Der nachfolgende Beitrag soll Unternehmen über diese jüngsten Entwicklungen informieren und nimmt eine praxisbezogene Einordung der einzelnen Verlautbarungen vor. Im Vordergrund steht hierbei die neue (alte) Diskussion um die Begrenzung des zeitlichen Anwendungsbereichs von Zeitwertkonten (unter II.) sowie die Auseinandersetzung mit zwei in der Anwenderpraxis implementierten Modellen, dem sog. Zeitwertkonten-Übergangsmodell (nachfolgend kurz “ZWK-Übergangsmodell”, unter III.) in Abgrenzung zum sog. Mannheimer-Modell (unter IV.).

BB 2024, Heft 26 vom 24.06.2024

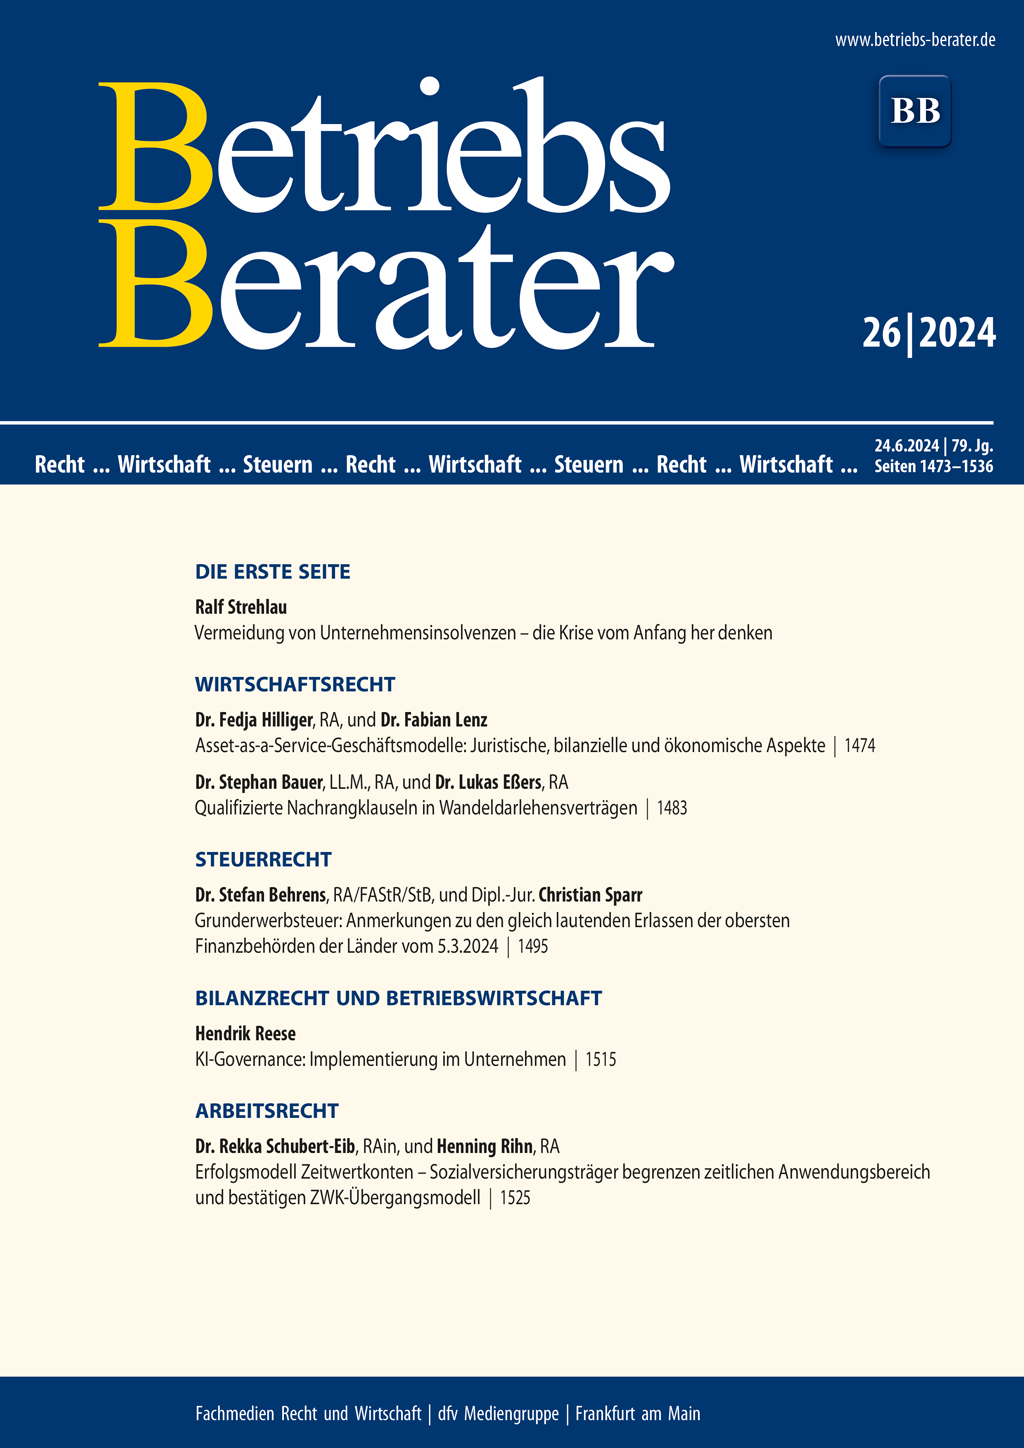
StrehlauVermeidung von Unternehmensinsolvenzen – die Krise vom Anfang her denken I | Hilliger/LenzAsset-as-a-Service-Geschäftsmodelle: Juristische, bilanzielle und ökonomische Aspekte 1474 | Bauer/EßersQualifizierte Nachrangklauseln in Wandeldarlehensverträgen 1483 | BGHInsolvenzanfechtung – Ableitung einer Deckungslücke; Zahlungseinstellung; Wissenszurechnung 1488 | Behrens/SparrGrunderwerbsteuer: Anmerkungen zu den gleich lautenden Erlassen der obersten Finanzbehörden der Länder vom 5.3.2024 1495 | BFHZur Verletzung des Steuergeheimnisses 1504 | BFHRevisionseinlegung per Telefax durch eine Behörde 1510 | ReeseKI-Governance: Implementierung im Unternehmen 1515 | FG DüsseldorfZur Frage der Bilanzierung einer 1 %-Anpassung für Altpensionszusagen 1520 | FG DüsseldorfSteuerlicher Übertragungsstichtag ist der Stichtag der Schlussbilanz einer Verschmelzung 1521 | FG NiedersachsenNiedersächsisches FG: Zur Einlage im Sinne des § 15a EStG 1522 | Schubert-Eib/RihnErfolgsmodell Zeitwertkonten – Sozialversicherungsträger begrenzen zeitlichen Anwendungsbereich und bestätigen ZWK-Übergangsmodell 1524 | BAGTeilurteil – Zustellungsveranlasser i. S. d. § 172 ZPO 1529 | BAGZulässigkeit einer Sprungrechtsbeschwerde 1534

Vermeidung von Unternehmensinsolvenzen – die Krise vom Anfang her denken

Bei der Zahl der Insolvenzen in Deutschland ist im Jahr 2023 laut Creditreform ein Anstieg um 23 % auf insgesamt 18 100 betroffene Unternehmen zu verzeichnen (Creditreform, PM vom 4.12.2023, abrufbar unter www.creditreform.de, Abruf: 23.5.2024). Deutschlands Wirtschaft schwächelt aus unterschiedlichen Gründen. Doch Unternehmenskrisen sind nicht allein auf eine schlechte Konjunktur oder die durch die Politik gesetzten Rahmenbedingungen zurückzuführen. …

Im Blickpunkt (Wirtschaftsrecht)

Das Bundesministerium der Justiz (BMJ) hat am 18.6.2024 einen Referentenentwurf (RefE) eines Gesetzes zur Änderung des Rechtsanwaltsvergütungsgesetzes und des Justizkostenrechts veröffentlicht (vgl. BMJ, PM Nr. 53/2024 vom gleichen Tag). Bundesjustizminister Dr. Marco Buschmann erklärt: “Rechtsanwältinnen und Rechtsanwälte sind tragende Säulen unseres Rechtsstaats. Denn sie sind es, …

Asset-as-a-Service-Geschäftsmodelle: Juristische, bilanzielle und ökonomische Aspekte

Als “Asset-as-a-Service” werden im Markt Angebote bezeichnet, die den Gebrauch von Sachen zu flexiblen Konditionen gegen ein nutzungsbasiertes Entgelt beinhalten. Ermöglicht wird dies regelmäßig durch neuartige IoT-Lösungen, die auch für eine Vielzahl weiterer Dienstleistungen genutzt werden können. Derartige Vertragsgestaltungen werfen eine Reihe rechtlicher Fragen auf, auf die der Beitrag erste Antworten liefert.