RuW-online BB

Im Blickpunkt (Betriebswirtschaft)

Das Gesundheits- und Sozialwesen – und darunter insbesondere Krankenhäuser und größere Pflegeeinrichtungen – sowie der Verkehrssektor waren laut einer PM des Instituts für Mittelstandsforschung (IfM) Bonn vom 11.6.2024 2023 am häufigsten von Insolvenzen betroffen. Das zeige der Anteil der insolventen Unternehmen am Unternehmensbestand. Dagegen habe die krisenhafte Entwicklung im Baubereich (noch) nicht die Masse der Bauunternehmen, …
KI-Governance: Implementierung im Unternehmen

Künstliche Intelligenz (KI) ist auf dem Vormarsch und hat spätestens seit der Veröffentlichung von ChatGPT Ende 2022 enorme Aufmerksamkeit. Mit der zunehmenden Integration von KI-Technologien in Unternehmen entstehen jedoch auch neue Herausforderungen, insbesondere in Bezug auf die Governance dieser Technologien. Der nachfolgende Beitrag beschäftigt sich mit diesem zentralen Thema, beleuchtet seine Notwendigkeit aus regulatorischer sowie aus unternehmerischer Sicht und betrachtet seine Kernkomponenten genauer. Schließlich wird die Frage beantwortet, welche konkreten Schritte Unternehmen einleiten können, um ein KI-Governance-Framework in ihrer Organisation zu etablieren und welche Aspekte es dabei zu beachten gilt.

Mehr Rechtssicherheit für Mitarbeiterbeteiligungsprogramme

Der VI. Senat des Bundesfinanzhofs (BFH) hat mit zwei Urteilen vom 14.12.2023 – VI R 1/21 und VI R 2/21 für mehr Rechtssicherheit bezüglich der Besteuerung von Mitarbeiterbeteiligungsprogrammen gesorgt. Für die Gestaltung von Mitarbeiterbeteiligungsprogrammen in der Praxis lassen sich vor diesem Hintergrund verschiedene Fallgruppen herausbilden.

Im Blickpunkt (Betriebswirtschaft)

Ein “Update für den deutschen Finanzmarkt” hat Bundesfinanzminister Christian Lindner bei der 50-Jahr-Feier des instituts für kredit- und finanzwirtschaft (ikf) der Ruhr-Universität Bochum am 4.6.2024 gefordert, um die Transformation der Wirtschaft finanzieren zu können. In Deutschland würden unternehmerische Vorhaben vor allem mit Fremdkapital realisiert, Vorsorge werde traditionell in Kategorien der Versicherung betrieben. …

Bilanzsteuerrechtliche Bedeutung des Eigenkapitals und der Kapitalkonten

Der nachfolgende Beitrag befasst sich mit dem Ausweis von Eigenkapital auf den verschiedenen Kapitalkonten und untersucht deren bilanzsteuerrechtliche Relevanz. Im ertragsteuerrechtlichen Bereich haben Kapitalkonten besondere Bedeutung für die Konzeption der Gewinnermittlung i. S. d. § 4 Abs. 1 EStG, daneben aber auch als Gesellschafterkonten, u. a. auch im Zusammenhang mit Einbringungen und auch mit Fragen des § 15a EStG. Kapitalkonten bilden in gewisser Weise lediglich eine “Residualgröße” und führen dementsprechend bilanzsteuerrechtlich (in Rechtsprechung und Literatur) eher ein Schattendasein. Andererseits haben die Kapitalkonten nicht nur eine “technische” Seite, sondern besitzen – wie zu zeigen ist – in bestimmten Einzelfällen auch erhebliche “materiell-rechtliche” Relevanz. Der nachfolgende Beitrag unternimmt – auch unter Auswertung der einschlägigen Rechtsprechung – den Versuch eines systematischen und zusammenfassenden Überblicks über die verschiedenen Erscheinungsformen der Kapitalkonten und deren bilanzsteuerrechtliche Einordnung.

BB-Kommentar zu BFH, Urteil vom 23.01.2024, IX R 14/23

Streitig waren die Anforderungen an die bei § 7 Abs. 4 S. 2 EStG durch den Steuerpflichtigen zu erbringenden Nachweise einer kürzeren Gebäude-Nutzungsdauer. § 7 Abs. 4 S. 2 EStG ist insbesondere in Fällen bedeutsam, in denen “der Steuerpflichtige ein älteres Gebäude in schlechtem Bauzustand erwirbt” (vgl. BT-Drs. IV/2008, 10). Im Grundsatz beginnt mit jedem Erwerb des (älteren) Gebäudes die pauschale Nutzungsdauer i.…

Im Blickpunkt (Arbeitsrecht)

Nach einer aktuellen Meldung des Instituts für Arbeitsmarkt- und Berufsforschung der Bundesanstalt für Arbeit (IAB) lag die Teilzeitquote im ersten Quartal 2024 bei 39,1 %, eine Steigerung um 0,3 Prozentpunkte gegenüber dem Vorjahresquartal. “Noch nie lag die Teilzeitquote in einem ersten Quartal so hoch wie jetzt”, erläutert Enzo Weber, Leiter des IAB-Forschungsbereichs “Prognosen und gesamtwirtschaftliche Analysen”. …

Die Rechtsfortbildung des BSG zum Beschäftigtenstatus – gleichzeitig Entscheidungsbesprechung zu BSG B 12 BA 1/23 R, B 12 R 15/21 R und B 12 BA 4/22 R

Das Bundessozialgericht hatte kürzlich in einer Entscheidungsreihe über die Beschäftigteneigenschaft von Geschäftsführern einer Ein-Mann-Gesellschaft zu entscheiden, die phänotypisch wie Beschäftigte bei einem Dritten tätig wurden. Im Ergebnis wurde die Beschäftigteneigenschaft in allen Fällen bejaht, obwohl ein Vertragsverhältnis nur zwischen den jeweiligen Gesellschaften bestand. Das BSG bemüht für die Durchbrechung der Rechtsbeziehungen die sog. Eingliederungstheorie. Deren dogmatische Verortung und Existenz ist jedoch keineswegs so klar wie vom BSG suggeriert und überdies auch vom Normzweck nicht gedeckt. Das BSG verlässt hiermit die Grenzen der Auslegung und wird rechtsfortbildend tätig.

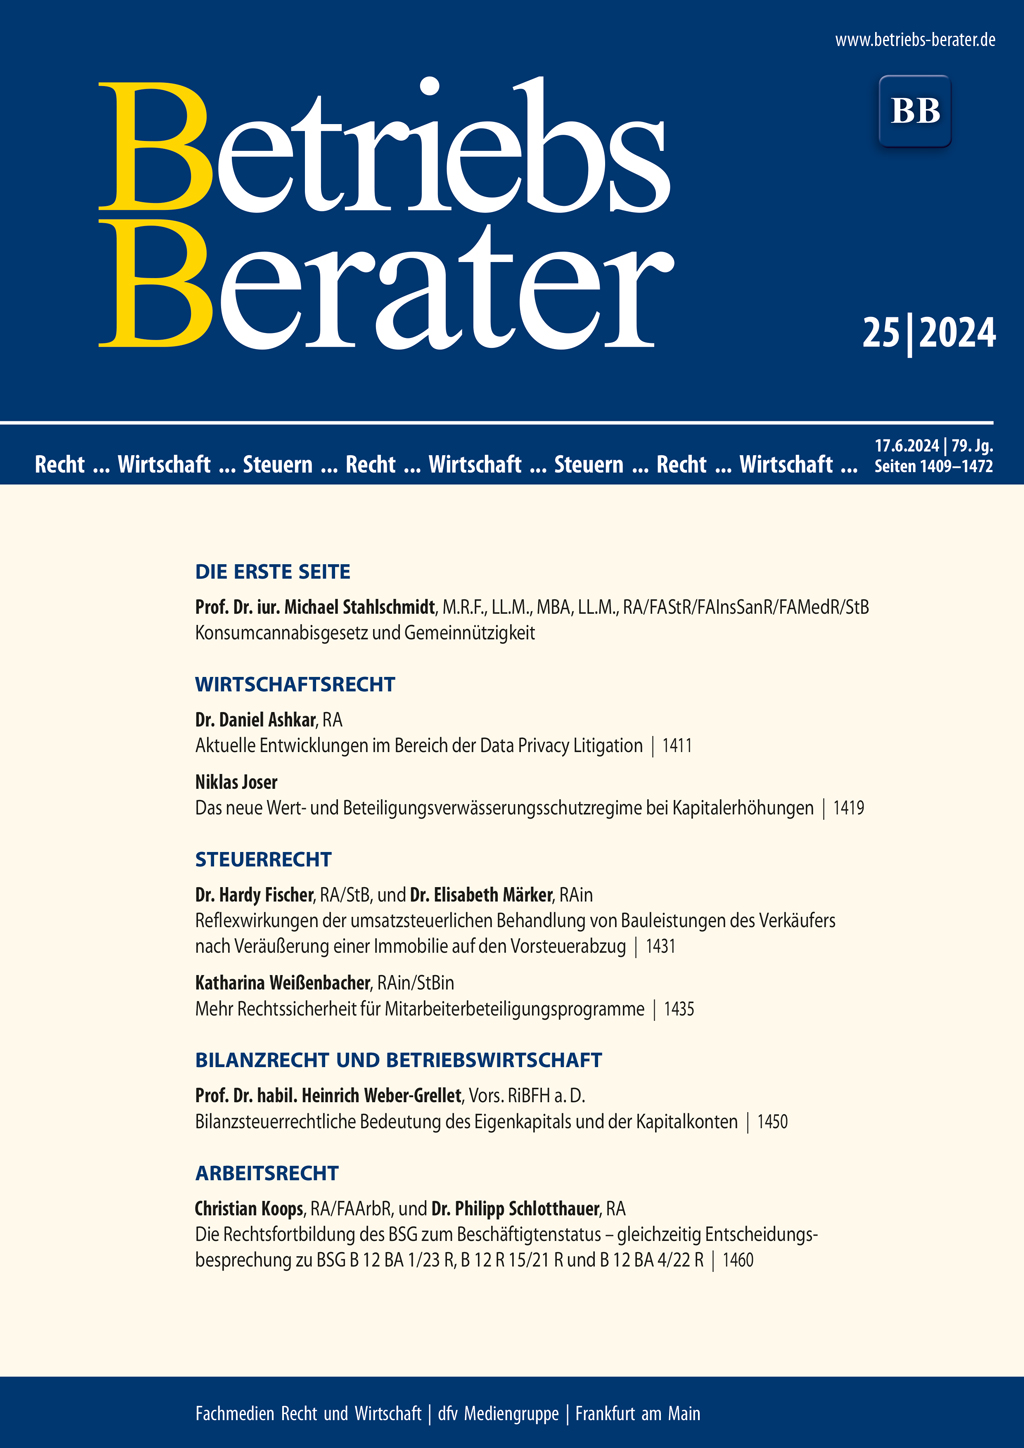
BB 2024, Heft 25 vom 17.06.2024

StahlschmidtKonsumcannabisgesetz und Gemeinnützigkeit I | AshkarAktuelle Entwicklungen im Bereich der Data Privacy Litigation 1411 | JoserDas neue Wert- und Beteiligungsverwässerungsschutzregime bei Kapitalerhöhungen 1419 | EuGHKonzernbetriebsrat – Zur Eintragung einer Holding-SE ohne vorherige Durchführung von Verhandlungen zur Arbeitnehmer-Beteiligung 1425 | BGHInflationsausgleichprämie als Arbeitseinkommen pfändbar 1427 | Fischer/MärkerReflexwirkungen der umsatzsteuerlichen Behandlung von Bauleistungen des Verkäufers nach Veräußerung einer Immobilie auf den Vorsteuerabzug 1431 | WeißenbacherMehr Rechtssicherheit für Mitarbeiterbeteiligungsprogramme 1435 | BFHErweiterte Kürzung bei Vermietung eines Hotelgrundstücks 1438 | BFHIrrtümliche Zuwendung und Veranlassung durch das Gesellschaftsverhältnis (vGA) 1444 | Weber-GrelletBilanzsteuerrechtliche Bedeutung des Eigenkapitals und der Kapitalkonten 1450 | BFHSachverständige Schätzung der Restnutzungsdauer eines Gebäudes nach Maßgabe der betreffenden ImmoWertV 1455 | Koops/SchlotthauerDie Rechtsfortbildung des BSG zum Beschäftigtenstatus – gleichzeitig Entscheidungsbesprechung zu BSG B 12 BA 1/23 R, B 12 R 15/21 R und B 12 BA 4/22 R 1460 | BAGBetriebsübergang – Zuordnung – Widerspruch des Arbeitnehmers 1463 | BAGVorzeitige Beendigung des Arbeitsverhältnisses 1470

Konsumcannabisgesetz und Gemeinnützigkeit

Im Bundesgesetzblatt 2024 Teil I Nr. 109 vom 27.3.2024 ist ab Seite 2 das “Gesetz zum Umgang mit Konsumcannabis (Konsumcannabisgesetz – KCanG)” nach kontroverser Diskussion veröffentlicht worden. Neben der Legalisierung des Konsums ist auch der Anbau von Cannabis möglich gemacht worden. Sog. Anbauvereinigungen dürfen – unter Erlaubnisvorbehalt – nach den §§ 11 ff. KCanG Cannabis anbauen. …