RuW-online BB

BB-Kommentar zu BAG, Urteil vom 27.01.2026, 1 AZR 147/24

Die Parteien streiten über die Verpflichtung der beklagten Arbeitgeberin, dem Kläger eine Betriebsrente auf Grundlage einer Versorgungszusage zu zahlen, die nach Auffassung der Beklagten durch eine Betriebsvereinbarung aus dem Jahr 2007 abgelöst worden ist.
BB 2026, Heft 37 vom 07.09.2026

StahlschmidtSteuerpolitik der Regierung Merz – eine Zwischenbilanz I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil I 2051 | BGHGeltendmachung des ordre public im Verfahren über Antrag auf Versagung der Anerkennung und Vollstreckung 2068 | ReddigBB-Rechtsprechungsreport zu Einkünften aus der Veräußerung von Anteilen an Kapitalgesellschaften, Vermietung und Verpachtung sowie aus privaten Veräußerungsgeschäften 2025 2071 | BFHBemessungsgrundlage der Grunderwerbsteuer bei Verlängerung eines Erbbaurechts 2082 | BFHNichtzulassungsbeschwerde: Verletzung der Sachaufklärungspflicht; richterliche Hinweispflicht; Darlegung der Zulassungsgründe bei einem auf mehrere Rechtsgründe gestützten Urteil 2086 | Köhler/Ratzinger-SakelAktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten 2090 | FG Berlin-BrandenburgBilanzierung eines Wertpapierdarlehens beim Entleiher – steuerpflichtiger Gewinn aus der Tilgung der Rückübertragungsverbindlichkeit 2093 | Hey/SanderLästige Interneteinträge 2099 | BAGAblösung einer Versorgungsordnung – Wirksamkeit einer Betriebsvereinbarung – fehlender Betriebsratsbeschluss 2101

Nationaler Aktionsplan zur Förderung von Tarifverhandlungen – viel Wind um nichts?

Den Vorgaben der EU-Mindestlohn-Richtlinie (Richtlinie (EU) 2022/2041) entsprechend hat das Bundeskabinett am 22.7.2026 den “Nationalen Aktionsplan zur Förderung von Tarifverhandlungen” verabschiedet. Ziel des Aktionsplans ist es, eine Steigerung der tarifvertraglichen Abdeckung in Deutschland zu erzielen, also die Zahl der Arbeitsverhältnisse, für die ein Tarifvertrag gilt, …

Im Blickpunkt (Wirtschaftsrecht)

Europe first bei digitalen Zahlungsdiensten: Jeder zweite Verbraucher wünscht sich mehr europäische Angebote für digitales Zahlen und 37 % würden Abstriche bei der Leistung in Kauf nehmen (vgl. bitkom, PM vom 19.8.2026). Ob beim Online-Shopping, an der Ladenkasse oder beim Bezahlen unter Freunden: Digitale Zahlungslösungen seien aus dem Alltag kaum noch wegzudenken. Dabei blicke fast die Hälfte der Verbraucher kritisch auf die starke Stellung von Anbietern außerhalb Europas: 46 % der Deutschen bereite es Sorgen, …

Streitbeilegung im Wandel: Commercial Courts als Alternative zur Schiedsgerichtsbarkeit?

Mit dem Inkrafttreten des Justizstandort-Stärkungsgesetzes (“JusStaStG”) am 1.4.2025 (BGBl. 2024 I Nr. 302) hat Deutschland einen wichtigen Schritt zur Aufwertung der staatlichen Zivilgerichtsbarkeit gemacht. Die Einführung der Commercial Courts wirft für die Praxis die Frage auf, wie sich das Verhältnis des neuen Gerichtstyps zur Schiedsgerichtsbarkeit als etabliertem Streitbeilegungsmechanismus für bedeutende Wirtschaftsstreitigkeiten künftig gestalten wird. Der vorliegende Beitrag untersucht dieses Verhältnis mit dem Betrachtungsschwerpunkt der Post-M&A Streitigkeiten. Hierzu werden zunächst die rechtspolitischen Hintergründe des Wettbewerbs der beiden Streitbeilegungsmechanismen sowie die für die Praxis maßgeblichen Entscheidungsparameter der Rechtssuchenden dargestellt. Es folgt eine vergleichende Analyse der spezifischen Vorteile und Nachteile der beiden Streitbeilegungsformen. Der Beitrag schließt mit einem Ausblick auf die weitere Entwicklung des Streitbeilegungsstandorts Deutschland.

Neue Ideen aus alten Büchern: BGH findet pragmatische Lösung zum SammelklageInkasso im Kartellschadensersatz

Mit Urteil vom 12.5.2026 – KZR 6/24, BB 2026, 1746 Ls. hat der BGH eine Schadensersatzklage zum LKW-Kartell an das OLG München zurückverwiesen. Was auf den ersten Blick als bloße Fortsetzung kartellschadensersatzrechtlicher Judikatur erscheint, erweist sich bei genauerer Betrachtung als Grundlagenentscheidung mit Implikationen über das Kartellschadensersatzrecht hinaus, insbesondere hinsichtlich der Handhabung von Großverfahren. Der vorliegende Beitrag erläutert den Hintergrund (I.), die Entscheidung des BGH (II.) und ihre Übertragbarkeit auf andere Fallkonstellationen (III.) und schließt mit einem Fazit und Ausblick (IV.).

BB-Kommentar zu BGH, Urteil vom 21.04.2026, II ZR 50/25

Mit dem hier vorab gedruckten Urteil vom 21.4.2026 – II ZR 50/25 hat der für das Gesellschaftsrecht zuständige II. Zivilsenat des BGH entschieden, dass ein Interesse an der Feststellung der materiell-rechtlichen Gesellschafterstellung gegenüber einer GmbH grundsätzlich nicht dadurch entfällt, dass der Gesellschafter in der in das Handelsregister aufgenommenen Gesellschafterliste eingetragen ist. …

Im Blickpunkt (Steuerrecht)

Der EuGH hat am 4.6.2026 – Rs. C-837/24, “Nova Iberomoldes” entschieden, dass eine nationale Steuer auf entgeltliche Grundstücksübertragungen nicht auf Vorgänge ausgeweitet werden darf, die unionsrechtlich als Kapitalaufbringungs- oder Umstrukturierungsmaßnahme nach der Richtlinie 2008/7/EG geschützt sind. Die Entscheidung erging zur portugiesischen “Gemeindesteuer auf die entgeltliche Übertragung von Immobilien” (“Imposto Municipal sobre as Transmissões Onerosas de Imóveis”, …

Mehr Umverteilung, weniger Illusionen: “Vermögensteuer Die Linke” auf dem kritischen Prüfstand

Der Beitrag bewertet die potenzielle Wiedererhebung der Vermögensteuer in Deutschland anhand von Verteilungswirkung, Aufkommensstabilität sowie Verwaltungs-, Verfassungs- und Föderalverträglichkeit und Designoptionen. Ergebnis: So wie sie die Partei “Die Linke” aktuell vorschlägt, wirkt die Belastung zwar progressiv, die Nettoeffekte sind jedoch verhaltenssensitiv und institutionell fragil. Die Vermögensteuer kann daher – wenn überhaupt – als lediglich “teilweise gerecht” bewertet werden: tragfähig nur bei moderaten Sätzen, klaren Freibeträgen, stetiger Evaluation und internationaler Flankierung.

Vermögensverwaltende Personengesellschaften und Transaktionen zwischen Gesellschafter und Gesellschaft – aktuelle Rechtsprechung und Gestaltungsmöglichkeiten

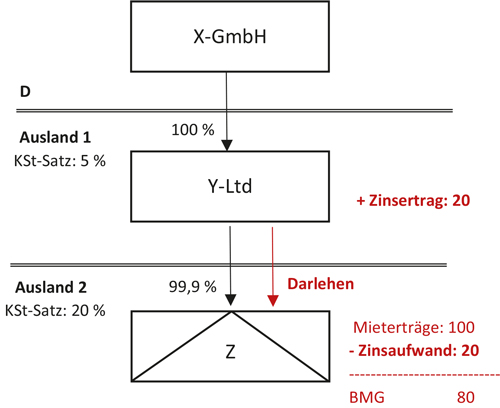
Schuldrechtliche Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft sind nach der Bruchteilsbetrachtung des § 39 Abs. 2 Nr. 2 AO für deutsche Ertragsteuerzwecke insoweit nicht anzuerkennen, als der leistende Gesellschafter an der vermögensverwaltenden Personengesellschaft beteiligt ist. Dies hat der BFH mit Urteil vom 27.11.2024 – I R 19/21 entschieden zur steuerrechtlichen Behandlung eines einer vermögensverwaltenden Personengesellschaft gewährten Gesellschafterdarlehens. In diesem Umfang führt das Darlehensverhältnis weder bei der vermögensverwaltenden Personengesellschaft zu abzugsfähigen Werbungskosten noch beim darlehensgebenden Gesellschafter zu Einnahmen. Mit der vorgenannten Entscheidung hat der BFH die steuerrechtliche Behandlung von schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft weitgehend konturiert. Der vorliegende Beitrag analysiert diese BFH-Entscheidung und bewertet sie. Weiterhin wird exemplarisch auf das steuerliche Gestaltungspotenzial der ertragsteuerlich unbeachtlichen schuldrechtlichen Leistungsbeziehungen zwischen dem Gesellschafter und seiner vermögensverwaltenden Personengesellschaft eingegangen. Insbesondere lässt sich dadurch die Hinzurechnungsbesteuerung nach § 7 ff. AStG vermeiden, wie der Beitrag zeigt.