RuW-online BB

BB-Kommentar zu BFH, Urteil vom 10.07.2024, II R 3/22

Die Beteiligten streiten um die Höhe der Bemessungsgrundlage für die Verlängerung eines Erbbaurechts. Die Klägerin und Revisionsklägerin (Klägerin) ist Berechtigte eines mit notariellem Erbbaurechtsvertrag vom 12.1.1989 begründeten Teilerbbaurechts an einem Grundstück. Das Teilerbbaurecht ist verbunden mit Sondereigentum an dem auf dem Grundstück errichteten Hotel und beinhaltet für die Klägerin das Recht, …

Im Blickpunkt (Betriebswirtschaft)

“Ausländische Geheimdienste nehmen deutsche Unternehmen immer stärker ins Visier”, heißt es in einer PM des Digitalverbands Bitkom vom 26.8.2026. 37 % der von Datendiebstahl, Industriespionage oder Sabotage betroffenen Unternehmen hätten in den vergangenen zwölf Monaten mindestens einen Angriff einem fremden Nachrichtendienst zuordnen können, vor einem Jahr seien es noch 28 % gewesen und 2023 sogar erst 7 %. …

Aktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten

Gemäß Art. 13 Abs. 1 S. 1 und 2 VO (EU) Nr. 537/2014 haben Prüfungsgesellschaften, die gesetzlich vorgeschriebene Abschlussprüfungen bei Unternehmen von öffentlichem Interesse durchführen, jährlich spätestens vier Monate nach Ende des Geschäftsjahres auf ihren Websites einen Transparenzbericht zu veröffentlichen. Zudem veröffentlicht die Wirtschaftsprüferkammer (WPK) eine Übersicht dieser Berichte auf ihrer Website. In Fortsetzung der von Köhler/Ratzinger-Sakel seit 2009 jährlich im Betriebs-Berater veröffentlichten Prüfungsmarktstrukturanalysen (zuletzt BB 2025, 2219 ff.) zeigen die Autorinnen unter Verwendung der Transparenzberichte der Jahre 2024 und 2025 aktuelle Entwicklungen auf dem WP-Markt auf.

BB-Kommentar zu FG Berlin-Brandenburg, Urteil vom 08.04.2026, 4 K 10045/23

Die Bilanzierung eines Wertpapierdarlehens führt mit der vorherrschenden Bilanzierungspraxis zu gegenläufigen Positionen und asymmetrischen Rechtsfolgen – jedenfalls dann, wenn die entliehenen Aktien beim Entleiher zu bilanzieren sind. Beim Darlehensgeber tritt an die Stelle der Aktien eine Rückübertragungsforderung zu deren Buchwert. Der Darlehensnehmer aktiviert die Aktien dagegen mit dem Kurswert und passiviert eine gleich hohe Sachleistungsverbindlichkeit. …

Im Blickpunkt (Arbeitsrecht)

Seit 2020 sind die Kosten für die Lohnfortzahlung im Krankheitsfall um mehr als 21 Mrd. Euro gestiegen, zeigt eine Studie des Instituts der deutschen Wirtschaft (IW) laut PM vom 29.8.2026. Dazu könnte auch die Entwicklung des Krankenstands beigetragen haben. Die Fortzahlung der Löhne für erkrankte Beschäftigte hat die deutschen Arbeitgeber im Jahr 2025 nach der Berechnung rund 85,…

Lästige Interneteinträge

Arbeitnehmende und Arbeitgeber trennen sich einvernehmlich oder streitig. Das kommt vor. Mit Beendigung des Arbeitsverhältnisses endet die organisatorische Verbindung zwischen Arbeitgeber und Arbeitnehmer. In der Realität digitaler Berufsprofile ist dies häufig anders: Ehemalige Arbeitnehmer “schmücken” ihre Berufsprofile in sozialen Netzwerken – auf LinkedIn, Xing oder ähnlichen Karrierenetzwerken – nicht selten monatelang oder gar jahrelang mit einem angeblich noch bestehenden Arbeitsverhältnis – und lassen sich mitunter noch zum fünf- oder zehnjährigen “Firmenjubiläum” gratulieren. Vor diesem Hintergrund stellt sich die Frage, welche rechtlichen Möglichkeiten dem Arbeitgeber zur Verfügung stehen, um die Beendigung der virtuellen Unternehmenszugehörigkeit durchzusetzen sowie welche vertraglichen Vorkehrungen einer derartigen Problematik präventiv begegnen können.

BB-Kommentar zu BAG, Urteil vom 27.01.2026, 1 AZR 147/24

Die Parteien streiten über die Verpflichtung der beklagten Arbeitgeberin, dem Kläger eine Betriebsrente auf Grundlage einer Versorgungszusage zu zahlen, die nach Auffassung der Beklagten durch eine Betriebsvereinbarung aus dem Jahr 2007 abgelöst worden ist.

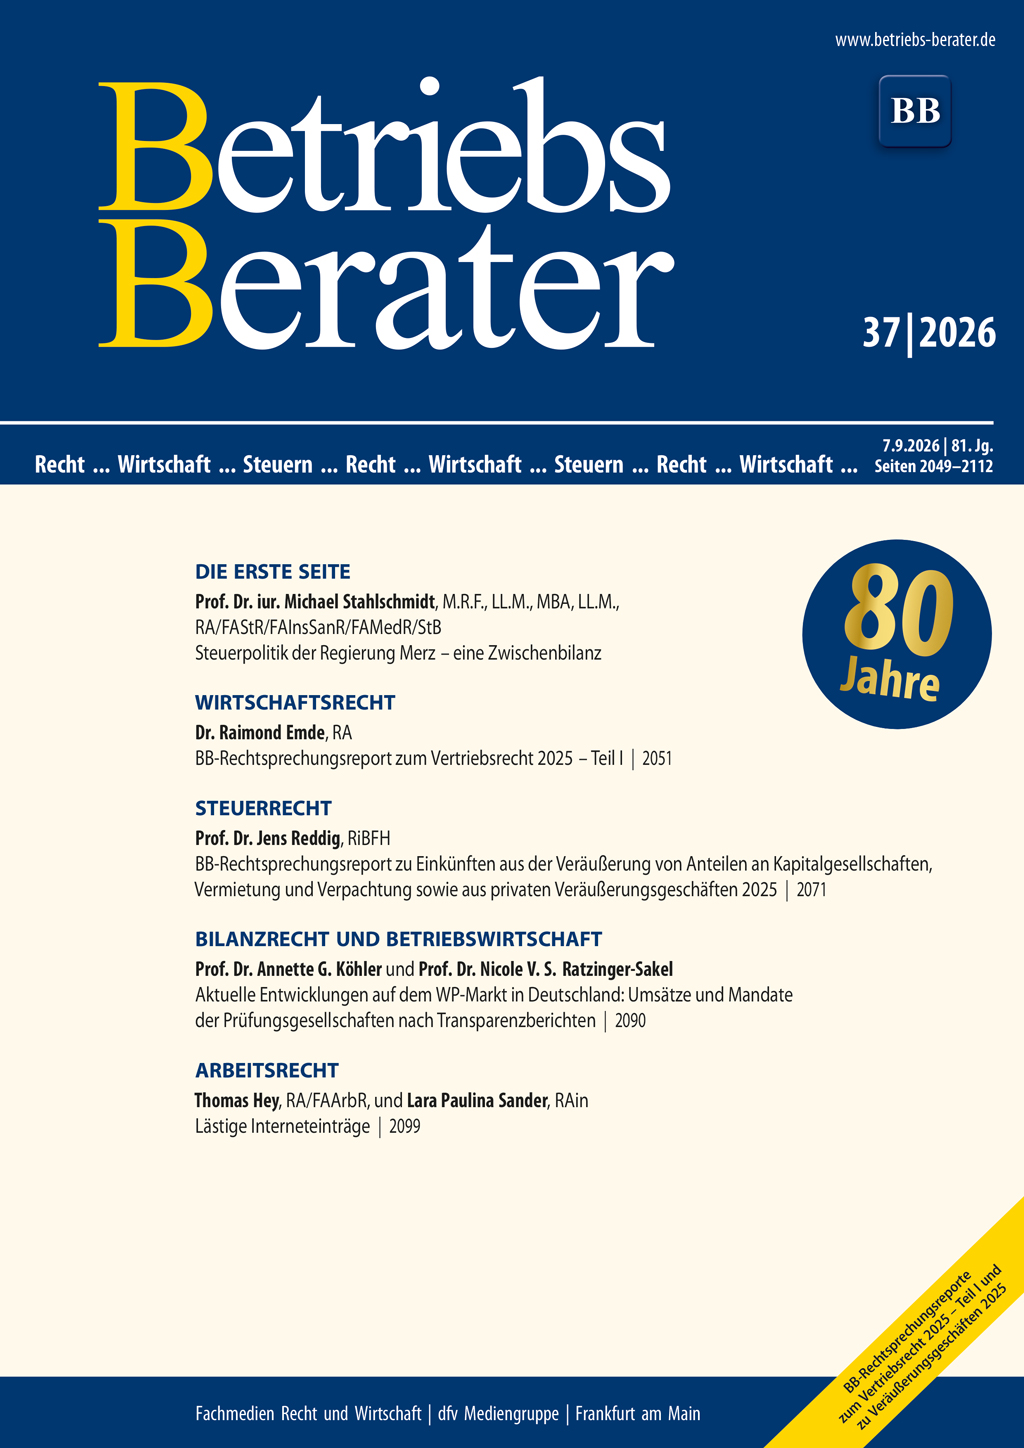
BB 2026, Heft 37 vom 07.09.2026

StahlschmidtSteuerpolitik der Regierung Merz – eine Zwischenbilanz I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil I 2051 | BGHGeltendmachung des ordre public im Verfahren über Antrag auf Versagung der Anerkennung und Vollstreckung 2068 | ReddigBB-Rechtsprechungsreport zu Einkünften aus der Veräußerung von Anteilen an Kapitalgesellschaften, Vermietung und Verpachtung sowie aus privaten Veräußerungsgeschäften 2025 2071 | BFHBemessungsgrundlage der Grunderwerbsteuer bei Verlängerung eines Erbbaurechts 2082 | BFHNichtzulassungsbeschwerde: Verletzung der Sachaufklärungspflicht; richterliche Hinweispflicht; Darlegung der Zulassungsgründe bei einem auf mehrere Rechtsgründe gestützten Urteil 2086 | Köhler/Ratzinger-SakelAktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten 2090 | FG Berlin-BrandenburgBilanzierung eines Wertpapierdarlehens beim Entleiher – steuerpflichtiger Gewinn aus der Tilgung der Rückübertragungsverbindlichkeit 2093 | Hey/SanderLästige Interneteinträge 2099 | BAGAblösung einer Versorgungsordnung – Wirksamkeit einer Betriebsvereinbarung – fehlender Betriebsratsbeschluss 2101

Steuerpolitik der Regierung Merz – eine Zwischenbilanz

Lars Klingbeil (SPD) ist seit dem 6.5.2025 Bundesfinanzminister und Vizekanzler in der schwarz-roten Koalition unter Kanzler Friedrich Merz. Die steuerrechtlichen Maßnahmen und Pläne seit Amtsantritt bis Anfang August 2026 lassen sich in bereits eingeleitete und beschlossene Vorhaben unterteilen.

Im Blickpunkt (Wirtschaftsrecht)

Eine Mithaftungsklausel des ausscheidenden Leasingnehmers für Verbindlichkeiten des eintretenden Leasingnehmers ist überraschend (vgl. OLG Frankfurt a. M., PM Nr. 44/2026 vom 1.9.2026). Eine AGB-Klausel in einem Leasingübernahmevertrag über die fortbestehende Mithaftung des ausscheidenden Leasingnehmers für Verbindlichkeiten des eintretenden Leasingnehmers sei überraschend, …