RuW-online BB

Die dreijährige Speicherdauer von privaten Auskunfteien – Löschung von sog. Negativmerkmalen nach vollständigem Forderungsausgleich?

Die SCHUFA bewertet die Kreditwürdigkeit von Personen anhand von personenbezogenen Daten. Informationen, wie z. B. Zahlungsrückstände (sog. Negativmerkmale) haben damit einen entscheidenden Einfluss auf die Kreditwürdigkeit von Betroffenen. Hinzu kommt, dass solche Daten in der Regel erst taggenau drei Jahre nach deren Erledigung aus dem Datenbestand der SCHUFA gelöscht werden. Im Dezember 2023 entschied jedoch der EuGH, dass die dreijährige Speicherdauer jedenfalls dann unzulässig sei, sofern diese in Widerspruch zu den nationalen Regelungen steht.

Im Blickpunkt (Steuerrecht)

Die Finanzminister der G20-Staaten in Rio de Janeiro konnten sich nicht auf die Einführung der Milliardärssteuer einigen. Sie vereinbarten “bei der Besteuerung von Superreichen zusammenzuarbeiten”. Im gemeinsamen Kommuniqué und in einer separaten Erklärung zur internationalen Steuerkooperation wird lediglich auf eine faire Besteuerung von “sehr vermögenden Personen” hingewiesen. …

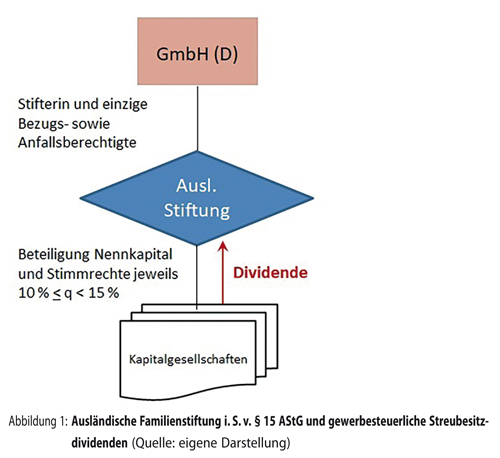
Die ausländische (Familien-)Stiftung als Gestaltungsmöglichkeit zur Vermeidung der gewerbesteuerlichen Streubesitzdividendenbesteuerung?

Dieser Beitrag untersucht, ob sich die gewerbesteuerliche Streubesitzdividendenbesteuerung nach § 8 Nr. 5 GewStG vermeiden lässt durch Nutzung einer ausländischen rechtsfähigen und privatnützigen Familienstiftung i. S. v. § 15 AStG, die gewerbesteuerliche Streubesitzbeteiligungen an Kapitalgesellschaften hält. Betroffen sind Beteiligungen am Nennkapital einer Kapitalgesellschaft von mehr als 10 % aber weniger als 15 %. So könnte eine inländische Kapitalgesellschaft als Stifterin eine solche ausländische Familienstiftung nutzen, um im Vergleich zum direkten Halten der vorgenannten Streubesitzbeteiligungen an anderen Kapitalgesellschaften nicht der gewerbesteuerlichen Streubesitzdividendenbesteuerung nach § 8 Nr. 5 GewStG zu unterliegen. Ferner wird untersucht, ob sich durch Kombination einer ausländischen Kapitalgesellschaft als Stifterin mit einer von dieser errichteten intransparenten ausländischen Stiftung eine weitergehende ertragsteuerliche Optimierung erreichen lässt.

Im Blickpunkt (Betriebswirtschaft)

“Nicht erst nach dem Ende der Ampel-Koalition ist die Umsetzung der Corporate Sustainability Reporting Directive (CSRD) in deutsches Recht ungewiss”, heißt es in einer PM des Instituts der Wirtschaftsprüfer (IDW) vom 15.11.2024 (s. dazu auch die Erste Seite von Probst in dieser Ausgabe). Das IDW habe ein wissenschaftliches Gutachten in Auftrag gegeben, dass die drängendsten Fragen einer nicht mehr erfolgten Umsetzung im Jahr 2024 beantworte. …

Effektivität der “außerbilanziellen” Ausschüttungssperre

Durch das Bilanzrechtsmodernisierungsgesetz (BilMoG) von 2009 hat die Ausschüttungssperre i. S. d. § 268 Abs. 8 HGB, die 2016 in § 253 Abs. 6 HGB um eine weitere Fallgestaltung erweitert wurde, größere Bedeutung erlangt. Deren Konzept steht dabei insbesondere in Konkurrenz zu einer auf Rücklagenbildung basierenden Ausschüttungssperre, wie sie z. B. beim Erwerb von Anteilen i. S. d. § 272 Abs. 4 HGB vorgesehen ist. Mit Blick auf eine denkbare weitere Modernisierung der handelsrechtlichen Rechnungslegung sowie auf die Kritik an den der außerbilanziellen Sperre zugrunde liegenden Bilanzierungsregeln werden in diesem Beitrag abseits von Branchenspezifika konzeptionelle Schwächen und Umgehungsmöglichkeiten der “außerbilanziellen” Ausschüttungssperre untersucht und Lösungsansätze entwickelt.

BB-Kommentar zu FG Nürnberg, Urteil vom 09.01.2024, 1 K 642/14

Bei einem Wertpapier-Leihvertrag geht das Eigentum an Aktien für einen festgelegten Zeitraum an den Entleiher über. Der Verleiher bucht eine Sachwertdarlehensforderung in Höhe des Teilwerts ein, die den Anspruch auf Rückübertragung von Aktien in gleicher Art, Menge und Güte entspricht. Bei einem Kursverfall der Aktien des Anlagevermögens zum Bilanzstichtag ist eine Teilwertabschreibung auf die Rückübertragungsforderung vorzunehmen, …

Im Blickpunkt (Arbeitsrecht)

Sofern ein Unternehmen, das einem Konzern angehört, einen Arbeitnehmer seit Beginn des Arbeitsverhältnisses über mehrere Jahre einem anderen Konzernunternehmen überlässt, ist regelmäßig davon auszugehen, dass die Beschäftigung des Arbeitnehmers zum Zweck der Überlassung erfolgt ist. In diesem Fall kann sich das entleihende Unternehmen nicht auf das Konzernprivileg im Arbeitnehmerüberlassungsgesetz (AÜG) berufen, …

Gerichtliche Bestellung des Einigungsstellenvorsitzes – “Windhundprinzip”? bzw. “Wer zuerst kommt, mahlt zuerst”?

Damit Einigungsstellen ihre konfliktlösende und einigende Wirkung entfalten können, kommt dem Einigungsstellenvorsitzenden die entscheidende Rolle zu. Dies gilt nicht nur in themenbezogener Hinsicht, sondern ebenso verhandlungsmethodisch wie auch kommunikativ. Können sich die Betriebsparteien nicht auf einen Einigungsstellenvorsitzenden einigen, so wird der Vorsitzende gerichtlich bestellt. Dieses arbeitsgerichtliche Bestellungsverfahren bedarf im Hinblick darauf genauerer Betrachtung.

BB-Kommentar zu BAG, Urteil vom 03.07.2024, 10 AZR 171/23

Eine erfolgsabhängige variable Vergütung ermöglicht es Arbeitnehmern, zusätzlich zum Grundgehalt eine von der individuellen Leistung abhängige Gratifikation in Form von Tantiemen oder Boni zu erhalten. Je nachdem, wie die Ziele, von deren Erreichung die variable Vergütung abhängt, festgelegt werden, wird zwischen Zielvereinbarungen und Zielvorgaben unterschieden: Bei Zielvereinbarungen werden die Ziele durch Verhandlungen zwischen Arbeitgeber und Arbeitnehmer gemeinsam festgelegt, …