RuW-online BB

BB 2025, Heft 18 vom 28.04.2025

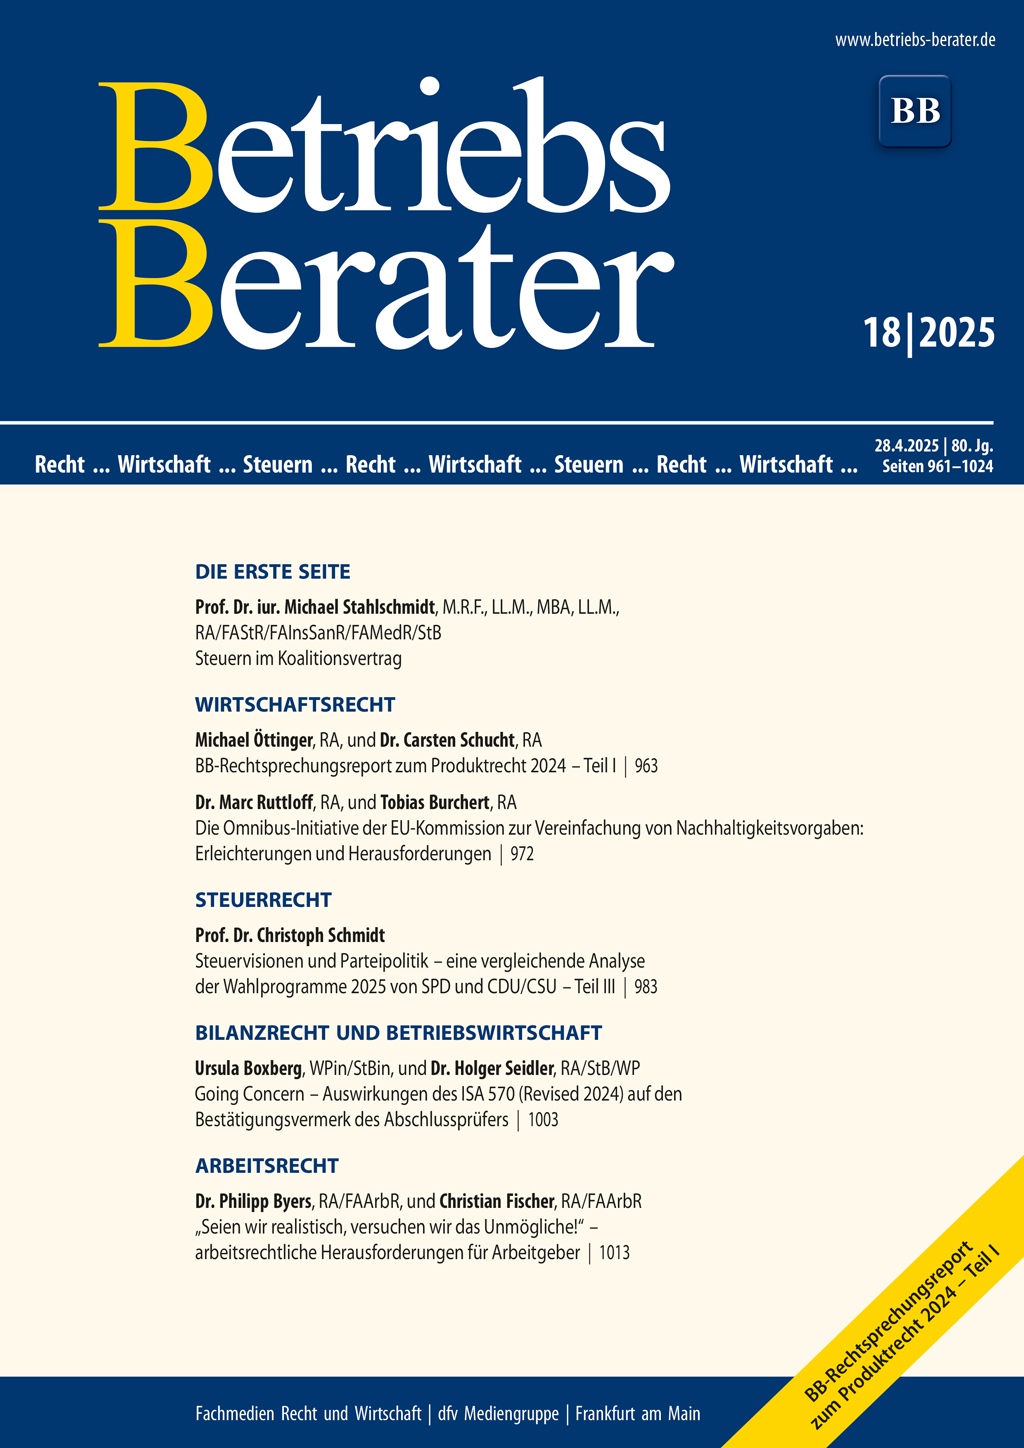
StahlschmidtSteuern im Koalitionsvertrag I | Öttinger/SchuchtBB-Rechtsprechungsreport zum Produktrecht 2024 – Teil I 963 | Ruttloff/BurchertDie Omnibus-Initiative der EU-Kommission zur Vereinfachung von Nachhaltigkeitsvorgaben: Erleichterungen und Herausforderungen 972 | BGHbeA – Überprüfungspflicht bei Umwandlung einer Rechtsmittel(begründungs)schrift in eine PDF-Datei 979 | SchmidtSteuervisionen und Parteipolitik – eine vergleichende Analyse der Wahlprogramme 2025 von SPD und CDU/CSU – Teil III 983 | BFHPauschalbesteuerung der Erträge aus thesaurierenden “schwarzen” Fonds 993 | BFHEinkommensteuer als Masseverbindlichkeit bei Zwangsversteigerung eines Grundstücks durch einen absonderungsberechtigten Grundpfandgläubiger 994 | BFHSteuerliche Behandlung eines Preisgeldes für wissenschaftliche Publikationen 999 | Boxberg/SeidlerGoing Concern – Auswirkungen des ISA 570 (Revised 2024) auf den Bestätigungsvermerk des Abschlussprüfers 1003 | BFHMaßgeblichkeit der zeitlichen Abfolge für die Ausübung des Gewinnermittlungswahlrechts 1008 | Byers/Fischer“Seien wir realistisch, versuchen wir das Unmögliche!”– arbeitsrechtliche Herausforderungen für Arbeitgeber 1013 | BAGVersetzung – Zustimmungsverweigerung des Betriebsrats – Verstoß des Arbeitgebers gegen Mitbestimmungsrechte bei Personalfragebogen, Beurteilungsgrundsätzen und Auswahlrichtlinien 1020


Steuern im Koalitionsvertrag

Der Koalitionsvertrag ist da! Nach geräuschlosen Verhandlungen liegen die Ergebnisse nun vor. Zum Thema Steuern finden sich die spärlichen Ausführungen im Koalitionsvertrag auf den Seiten 45 bis 48, also 3,5 Seiten bzw. von Zeile 1424 bis Zeile 1534.

Im Blickpunkt (Wirtschaftsrecht)

Die Kommission erleichtert die Umsetzung der EU-Entwaldungsverordnung – EUDR (vgl. PM EU-Kommission – vom 16.4.2025). Die Verordnung werde weiter vereinfacht und der Verwaltungsaufwand verringert. Die Verordnung tritt Ende dieses Jahres für Mitgliedstaaten, Marktteilnehmer und Händler in Kraft. In diesem Zusammenhang hat die Kommission neue Leitfäden veröffentlicht. Mit diesen Klarstellungen und Vereinfachungen reagiert sie auch auf Rückmeldungen ihrer internationalen Partner. …

BB-Rechtsprechungsreport zum Produktrecht 2024 – Teil I

Ebenso wie im Jahr 2023 gab es im vergangenen Jahr 2024 eine ganze Reihe von gerichtlichen Entscheidungen mit Bezügen zum Produktrecht. Bei der erforderlichen Auswahl haben sich die Verf. zum einen vom Maßstab der praktischen Relevanz leiten lassen. Zum anderen sollten die höchstrichterlichen Entscheidungen besonders im Fokus stehen. In Teil I werden die Entscheidungen aus den Bereichen des Produkthaftungs- und Produktsicherheitsrechts näher behandelt. In Teil II (BB Heft 19) werden sodann das produktbezogene Umweltrecht und das Kosmetikrecht betrachtet.

Die Omnibus-Initiative der EU-Kommission zur Vereinfachung von Nachhaltigkeitsvorgaben: Erleichterungen und Herausforderungen

Mit der Omnibus-Initiative plant die Europäische Kommission nach eigenen Angaben Vereinfachungen für Unternehmen im Zusammenhang mit nachhaltigkeitsbezogenen Vorgaben. Dieser Beitrag stellt zentrale Änderungsvorschläge bezüglich CSDDD und CBAM vor, ordnet die Bedeutung der Vorschläge für Unternehmen ein und zeigt auf, dass nicht alle Vorschläge uneingeschränkte Erleichterungen für Unternehmen bedeuten würden.

Im Blickpunkt (Steuerrecht)

Nun hat die Notwendigkeit eines digitalen, einfacheren und wettbewerbsfähigeren Steuerrechts auch die EU erreicht. Der Berichterstatter des Ausschusses für Wirtschaft und Währung (ECON) des EU-Parlaments, Michalis Hadjipantela (Zypern) von der Europäischen Volkspartei (EVP) fordert in einem Initiativberichtsentwurf eine konsequente Ausrichtung der EU-Steuerpolitik auf Vereinfachung, …

Steuervisionen und Parteipolitik – eine vergleichende Analyse der Wahlprogramme 2025 von SPD und CDU/CSU – Teil III

Die steuerpolitischen Konzepte der Wahlprogramme der SPD und der CDU/CSU stehen im Mittelpunkt dieser Beitragsserie. Zunächst werden im ersten Teil die steuerlichen Maßnahmen und Entlastungen der SPD analysiert. Der zweite Teil fokussiert Initiativen zur Digitalisierung, zum Bürokratieabbau und zur Verwaltungsmodernisierung der Partei sowie die steuerpolitische Agenda von CDU und CSU. Im abschließenden dritten Teil werden ebenso die Initiativen zur Digitalisierung, zum Bürokratieabbau und zur Verwaltungsmodernisierung der Union thematisiert sowie abschließend potenzielle Schnittmengen und Konfliktlinien herausgearbeitet, die für die anstehenden Koalitionsverhandlungen relevant sein könnten. Die Analyse zielt darauf ab, zentrale Impulse für die zukünftige steuerpolitische Ausrichtung Deutschlands zu identifizieren.

BB-Kommentar zu BFH, Urteil vom 18.06.2024, VIII R 13/20

Streitig ist, ob die Erträge aus ausländischen intransparenten thesaurierenden Fonds pauschal zu ermitteln sind. Die Erträge ausländischer Fonds waren nach § 6 InvStG in der Fassung vor dem Inkrafttreten des InvStRefG pauschal zu ermitteln bzw. in der Folgewirkung pauschal zu versteuern, wenn die Anleger bzw. der Investmentfonds den Veröffentlichungspflichten nach § 5 Abs.…

Im Blickpunkt (Betriebswirtschaft)

“Die Zweifler an der Zukunftsfähigkeit Deutschlands sind in der Mehrheit”, heißt es in einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft EY vom 21.4.2025. 52 % der Arbeitnehmer in Deutschland hielten den Standort aktuell für nicht zukunftsfähig. Wer in der freien Wirtschaft tätig sei, bewerte diesen Faktor noch deutlich negativer (56 %) als Personen, die im öffentlichen Dienst (43 %) angestellt seien – wo die Optimisten dominierten. …

Going Concern – Auswirkungen des ISA 570 (Revised 2024) auf den Bestätigungsvermerk des Abschlussprüfers

In der Sitzung des International Auditing and Assurance Standards Board (IAASB) am 12.12.2024 wurde der überarbeitete International Standard on Auditing 570 (Revised 2024) “Going Concern” verabschiedet und am 9.4.2025 veröffentlicht. Der Standard ist erstmals für Prüfungen von Abschlüssen für Zeiträume anzuwenden, die am oder nach dem 15.12.2026 beginnen. Nach dem Standard hat der Abschlussprüfer im Bestätigungsvermerk künftig stets einen gesonderten Abschnitt mit Ausführungen zur Fortführung der Unternehmenstätigkeit aufzunehmen. Der nachfolgende Beitrag analysiert nach Darstellung der wesentlichen Änderungen die Umsetzungsmöglichkeiten des Standards in die Praxis. Begonnen wird mit dem Fall, dass die Anwendung der Going-Concern-Prämisse durch die gesetzlichen Vertreter angemessen ist und keine wesentliche Unsicherheit (bestandsgefährdendes Risiko) besteht (Abschn. I). Daran schließt sich der Fall an, dass die Anwendung der Going-Concern-Prämisse angemessen ist, jedoch eine wesentliche Unsicherheit besteht und die Darstellung der wesentlichen Unsicherheit im Abschluss entweder angemessen oder unangemessen ist (Abschn. II.). Der Beitrag schließt mit einer Zusammenfassung (Abschn. III.).