Beitrag

Rechnungszins und Inflationsrate für betriebliche Versorgungsleistungen im nationalen und internationalen Jahresabschluss zum 31.12.2024

Ziel des nachfolgenden Beitrags ist es, den Erstellern der Jahresabschlüsse bei der Rechnungslegung für Versorgungsleistungen an Arbeitnehmer unterstützende Informationen zur Wahl der Bewertungsparameter im Euroraum zum Jahresende 2024 zur Verfügung zu stellen sowie über aktuelle Entwicklungen bei den Rechnungslegungsstandards in diesem Bereich zu informieren.
Datenschutzrechtliche Zulässigkeit von Background-Checks

ie datenschutzrechtliche Zulässigkeit von Background-Checks im Bewerbungsverfahren ist ein hochaktuelles und praxisrelevantes Thema, das sowohl Arbeitgeber als auch Bewerber betrifft. Der Aufsatz analysiert die Entscheidung des LAG Düsseldorf vom 10.4.2024 (Az. 12 Sa 1007/23), die sich mit der Frage befasst, unter welchen Voraussetzungen eine Internetrecherche über Bewerber datenschutzrechtlich zulässig ist und welche Folgen ein Verstoß gegen die Informationspflichten nach der DSGVO hat. Zunächst werden der entschiedene Sachverhalt (I.) und die Entscheidungsgründe (II.) des LAG Düsseldorf dargestellt. Anschließend wird die Entscheidung eingeordnet und dahingehend analysiert, welche Rückschlüsse sich aus der Entscheidung für die Zulässigkeit von Background-Checks ziehen lassen (III.) Der Beitrag schließt mit einem Fazit (IV.).

Gerichtliche Bestellung des Einigungsstellenvorsitzes – “Windhundprinzip”? bzw. “Wer zuerst kommt, mahlt zuerst”?

Damit Einigungsstellen ihre konfliktlösende und einigende Wirkung entfalten können, kommt dem Einigungsstellenvorsitzenden die entscheidende Rolle zu. Dies gilt nicht nur in themenbezogener Hinsicht, sondern ebenso verhandlungsmethodisch wie auch kommunikativ. Können sich die Betriebsparteien nicht auf einen Einigungsstellenvorsitzenden einigen, so wird der Vorsitzende gerichtlich bestellt. Dieses arbeitsgerichtliche Bestellungsverfahren bedarf im Hinblick darauf genauerer Betrachtung.

Sustainable Corporate Governance ohne “Government”? Der (Kapital-)Markt schafft auch das!

Es ist schon bemerkenswert: Etwa 500 deutsche börsennotierte Gesellschaften, nämlich die, die bisher schon nach §§ 289b ff. HGB verpflichtet waren, eine nichtfinanzielle Erklärung abzugeben, sind in diesem Jahr sehr intensiv – und auch tief im Maschinenraum – damit beschäftigt, die Anforderungen der Corporate Social Responsibility Directive (CSRD, RL [EU] 2022/2464, ABlEU vom 16.…

BB-Rechtsprechungsreport zum GeschGehG: Eine Übersicht zu den Jahren 2022 bis 2024

Seitdem 2019 das Gesetz zum Schutz von Geschäftsgeheimnissen (GeschGehG) in Kraft trat, hat sich hierzu eine durchaus ausgeprägte Rechtsprechung entwickelt. Teilweise sind bereits gefestigte Linien erkennbar, wenngleich weiterhin Teile des Geschäftsgeheimnisrechts noch nicht ausreichend durch die Judikatur erschlossen wurden. Der Beitrag soll einen Überblick zu der seit April 2022 bis Oktober 2024 zum GeschGehG ergangenen Rechtsprechung geben.

Die dreijährige Speicherdauer von privaten Auskunfteien – Löschung von sog. Negativmerkmalen nach vollständigem Forderungsausgleich?

Die SCHUFA bewertet die Kreditwürdigkeit von Personen anhand von personenbezogenen Daten. Informationen, wie z. B. Zahlungsrückstände (sog. Negativmerkmale) haben damit einen entscheidenden Einfluss auf die Kreditwürdigkeit von Betroffenen. Hinzu kommt, dass solche Daten in der Regel erst taggenau drei Jahre nach deren Erledigung aus dem Datenbestand der SCHUFA gelöscht werden. Im Dezember 2023 entschied jedoch der EuGH, dass die dreijährige Speicherdauer jedenfalls dann unzulässig sei, sofern diese in Widerspruch zu den nationalen Regelungen steht.

Die ausländische (Familien-)Stiftung als Gestaltungsmöglichkeit zur Vermeidung der gewerbesteuerlichen Streubesitzdividendenbesteuerung?

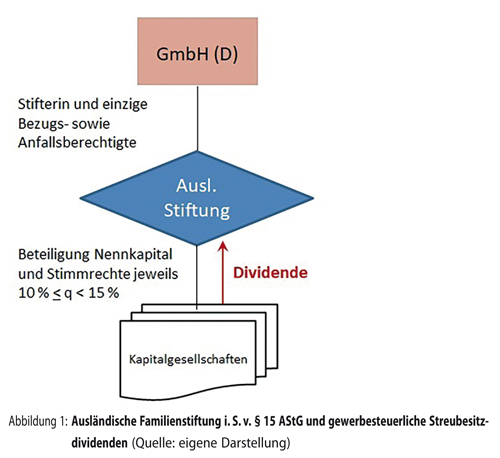
Dieser Beitrag untersucht, ob sich die gewerbesteuerliche Streubesitzdividendenbesteuerung nach § 8 Nr. 5 GewStG vermeiden lässt durch Nutzung einer ausländischen rechtsfähigen und privatnützigen Familienstiftung i. S. v. § 15 AStG, die gewerbesteuerliche Streubesitzbeteiligungen an Kapitalgesellschaften hält. Betroffen sind Beteiligungen am Nennkapital einer Kapitalgesellschaft von mehr als 10 % aber weniger als 15 %. So könnte eine inländische Kapitalgesellschaft als Stifterin eine solche ausländische Familienstiftung nutzen, um im Vergleich zum direkten Halten der vorgenannten Streubesitzbeteiligungen an anderen Kapitalgesellschaften nicht der gewerbesteuerlichen Streubesitzdividendenbesteuerung nach § 8 Nr. 5 GewStG zu unterliegen. Ferner wird untersucht, ob sich durch Kombination einer ausländischen Kapitalgesellschaft als Stifterin mit einer von dieser errichteten intransparenten ausländischen Stiftung eine weitergehende ertragsteuerliche Optimierung erreichen lässt.

Effektivität der “außerbilanziellen” Ausschüttungssperre

Durch das Bilanzrechtsmodernisierungsgesetz (BilMoG) von 2009 hat die Ausschüttungssperre i. S. d. § 268 Abs. 8 HGB, die 2016 in § 253 Abs. 6 HGB um eine weitere Fallgestaltung erweitert wurde, größere Bedeutung erlangt. Deren Konzept steht dabei insbesondere in Konkurrenz zu einer auf Rücklagenbildung basierenden Ausschüttungssperre, wie sie z. B. beim Erwerb von Anteilen i. S. d. § 272 Abs. 4 HGB vorgesehen ist. Mit Blick auf eine denkbare weitere Modernisierung der handelsrechtlichen Rechnungslegung sowie auf die Kritik an den der außerbilanziellen Sperre zugrunde liegenden Bilanzierungsregeln werden in diesem Beitrag abseits von Branchenspezifika konzeptionelle Schwächen und Umgehungsmöglichkeiten der “außerbilanziellen” Ausschüttungssperre untersucht und Lösungsansätze entwickelt.

Einigung über Paket “Mehrwertsteuer im digitalen Zeitalter”

Der Rat der Europäischen Union hat am 5.11.2024 eine Einigung erzielt, um die EU-Vorschriften zur Mehrwertsteuer (MwSt) an das digitale Zeitalter anzupassen. Vorgesehen sind neue Vorschriften für elektronische Rechnungen und die Echtzeitmeldung von Daten. Diese betreffen auch über digitale Plattformen abgewickelte Geschäfte. So soll der Steuerbetrug bekämpft werden. Weiteres Ziel ist die Unterstützung und Förderung von Digitalisierung von Unternehmen. …