Aktuelle Beiträge

100 Jahre Betriebsrätegesetz

Am 4.2.1920 wurde das Betriebsrätegesetz (BRG) verabschiedet. Es galt nur kurz, aber fast während der gesamten Zeit der Weimarer Republik, und wurde bereits 1934 wieder außer Kraft gesetzt – im nationalsozialistischen Denken war kein Platz mehr für eine eigenständige betriebliche Interessenvertretung der Arbeitnehmer. Ein Gesetz also, das vor hundert Jahren für gerade einmal 14 Jahre galt. …
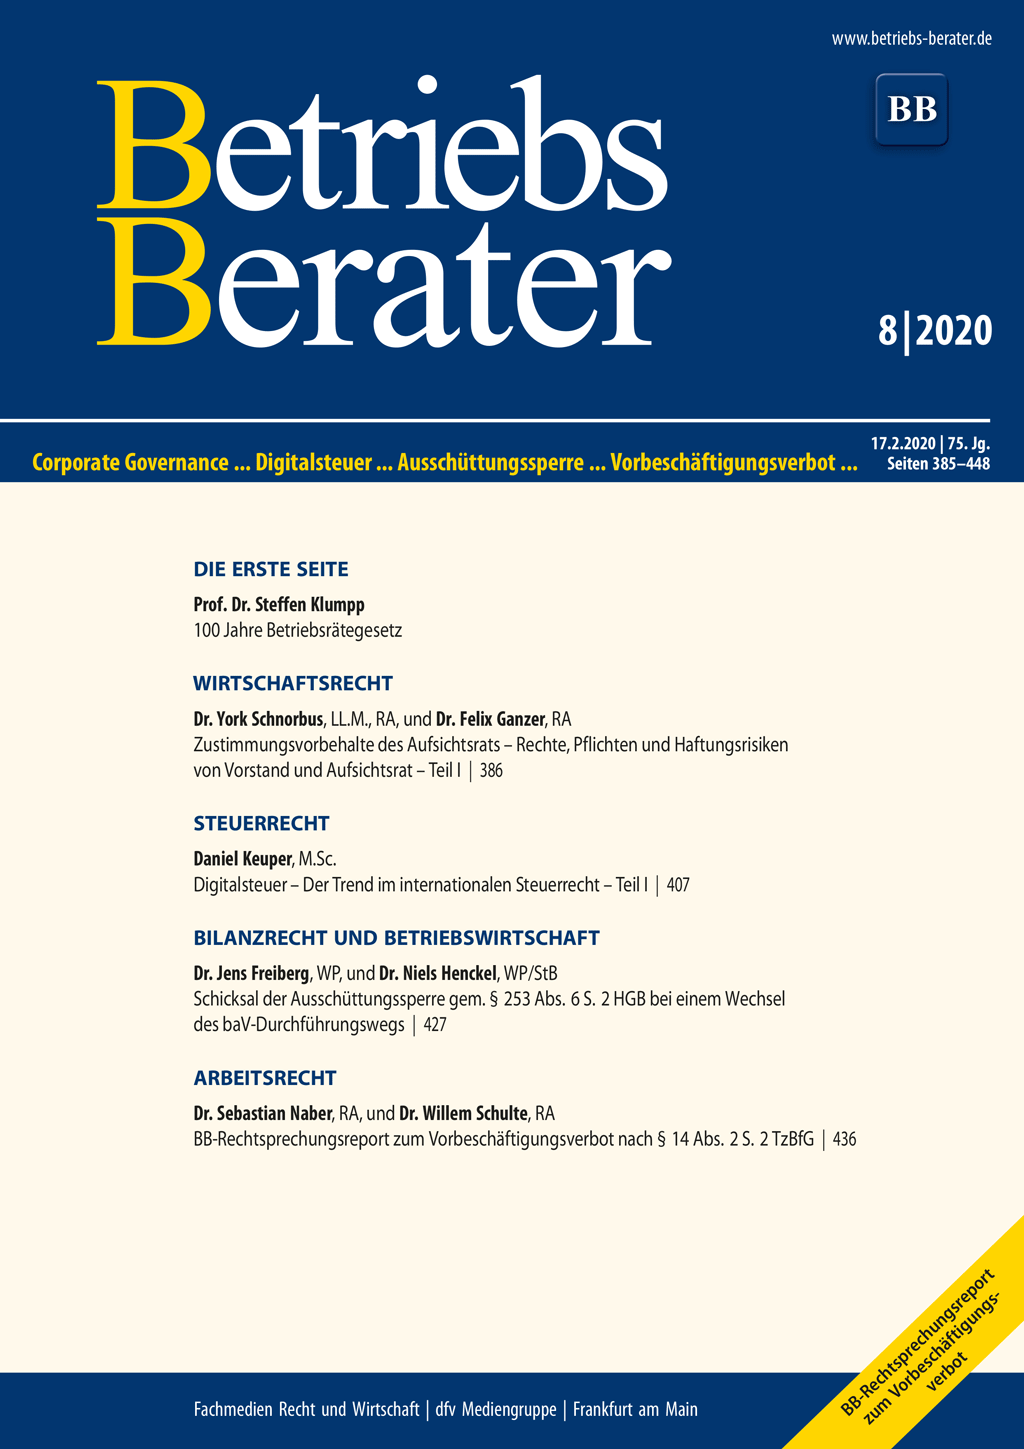
BB 2020, Heft 08 vom 17.02.2020

Klumpp100 Jahre Betriebsrätegesetz I | Schnorbus/GanzerZustimmungsvorbehalte des Aufsichtsrats – Rechte, Pflichten und Haftungsrisiken von Vorstand und Aufsichtsrat – Teil I 386 | BGHAuch nach Abschluss der Liquidation einer Gesellschaft ist die Schutzgesetzeigenschaft von § 64 S. 1 GmbHG zu verneinen 395 | BGHNachrangdarlehensvertrag – Anforderungen des Transparenzgebots an die Verständlichkeit einer formularmäßig vereinbarten Rangrücktrittsklausel 399 | BGHHaftung einer abgespaltenen Gesellschaft nach § 133 UmwG steht gläubigerbenachteiligender Wirkung von Zahlungen des Schuldners nicht entgegen 402 | VG KarlsruheAtypisch stille Gesellschaften sind zur Zahlung des IHK-Mitgliedsbeitrags verpflichtet 403 | KeuperDigitalsteuer – Der Trend im internationalen Steuerrecht – Teil I 407 | BFHAnforderungen zur Leistungsbeschreibung und zum Leistungszeitpunkt für eine zum Vorsteuerabzug berechtigende Rechnung 413 | BFHEinkommensteuer als Masseverbindlichkeit – Einkünfte des Insolvenzschuldners aus einer (treuhänderischen) Beteiligung an einer Personengesellschaft 417 | Freiberg/HenckelSchicksal der Ausschüttungssperre gem. § 253 Abs. 6 S. 2 HGB bei einem Wechsel des baV-Durchführungswegs 427 | BFHSonderabschreibungen nach § 7g EStG a. F. für nach dem 31.12.2007 angeschaffte oder hergestellte Wirtschaftsgüter des Anlagevermögens 432 | Naber/SchulteBB-Rechtsprechungsreport zum Vorbeschäftigungsverbot nach § 14 Abs. 2 S. 2 TzBfG 436 | BAGAbweichung vom Equal-Pay-Grundsatz durch Tarifvertrag 442

Firmensport unter rechtlichen Gesichtspunkten

Der Beitrag setzt sich mit der rechtlichen Einordnung des wachsenden Bereichs der Fitnessangebote von Unternehmen für ihre Belegschaften auseinander, insbesondere unter Berücksichtigung institutioneller Firmensportnetzwerke. Untersucht werden praktisch relevante Fragestellungen aus dem Arbeits-, Datenschutz-, Haftungs-, Steuer- und Sozialrecht. Ziel des Beitrages ist es, …

Im Blickpunkt (Arbeitsrecht)

Das BVerfG entschied am 5.2.2020 über einen bereits lange schwelenden Konflikt zu der Frage, ob es einen Anspruch auf eine Allgemeinverbindlicherklärung eines Tarifvertrages gibt (BVerfG vom 5.2.2020, PM Nr. 8/2020). Vorangegangen war die Verfassungsbeschwerde einer Gewerkschaft (u. a.), die sich gegen eine Entscheidung des BAG wandte. Im Baugewerbe sind durch Tarifvertrag (VTV) Sozialkassen eingerichtet, …

BB-Kommentar zu FG Münster, Urteil vom 20.08.2019, 12 K 2903/15 G

Die Rückstellungsbildung in der Steuerbilanz orientiert sich aufgrund des Maßgeblichkeitsgrundsatzes des § 5 Abs. 1 S. 1 EStG an der handelsbilanziellen Praxis (§ 249 HGB; BMF, 12.3.2010 – IV C 6 – S 2133/09/10001, BStBl. I 2010, 239, Rn. 4, BB-Verwaltungsreport Meurer, BB 2010, 820). Für steuerbilanzielle Zwecke gibt es allerdings Ansatzverbote in § 5 EStG, die prominente Rückstellungen der Handelsbilanz, …

Neue GoBD: Kommt jetzt die Finanzverwaltung 4.0?

Am 28.11.2019 hat das BMF eine neue Version der “Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff” (GoBD) veröffentlicht. Im nachfolgenden Artikel werden die Neuerungen und die praktischen Auswirkungen auf die betrieblichen Prozesse und IT-Systeme mit steuerlicher Relevanz kritisch analysiert. …

Im Blickpunkt (Betriebswirtschaft)

“Der Reifegrad innerbetrieblicher Kontrollsysteme zur Erfüllung der Steuerpflichten (Tax Compliance Management Systeme, Tax CMS) ist in deutschen und global agierenden Unternehmen häufig noch gering ausgeprägt. Die meisten Befragten in Deutschland haben noch kein Tax CMS-Projekt abgeschlossen.” Dies sind zwei der Kernergebnisse einer Studie der Wirtschaftsprüfungs- und Beratungsgesellschaft PricewaterhouseCoopers (PwC) zum Stand der Implementierung von Tax Compliance Management Systemen in Unternehmen, …

Tax Compliance Management und Digitalisierung in Umsatzsteuer und Zoll

Die Themen “Tax Compliance Management-Systeme” und “Digitalisierung der Steuerfunktion” sind für die Zukunft der Steuerberatung essentiell. Dass es sich bei den beiden Stichworten “Tax CMS” und “Digitalisierung” nicht um separat zu betrachtende, sondern ganz im Gegenteil um einander ergänzende Themen handelt, stellt der vorliegende Beitrag dar. Hierzu erläutert er am Beispiel der Umsatzsteuer und des Zolls, …