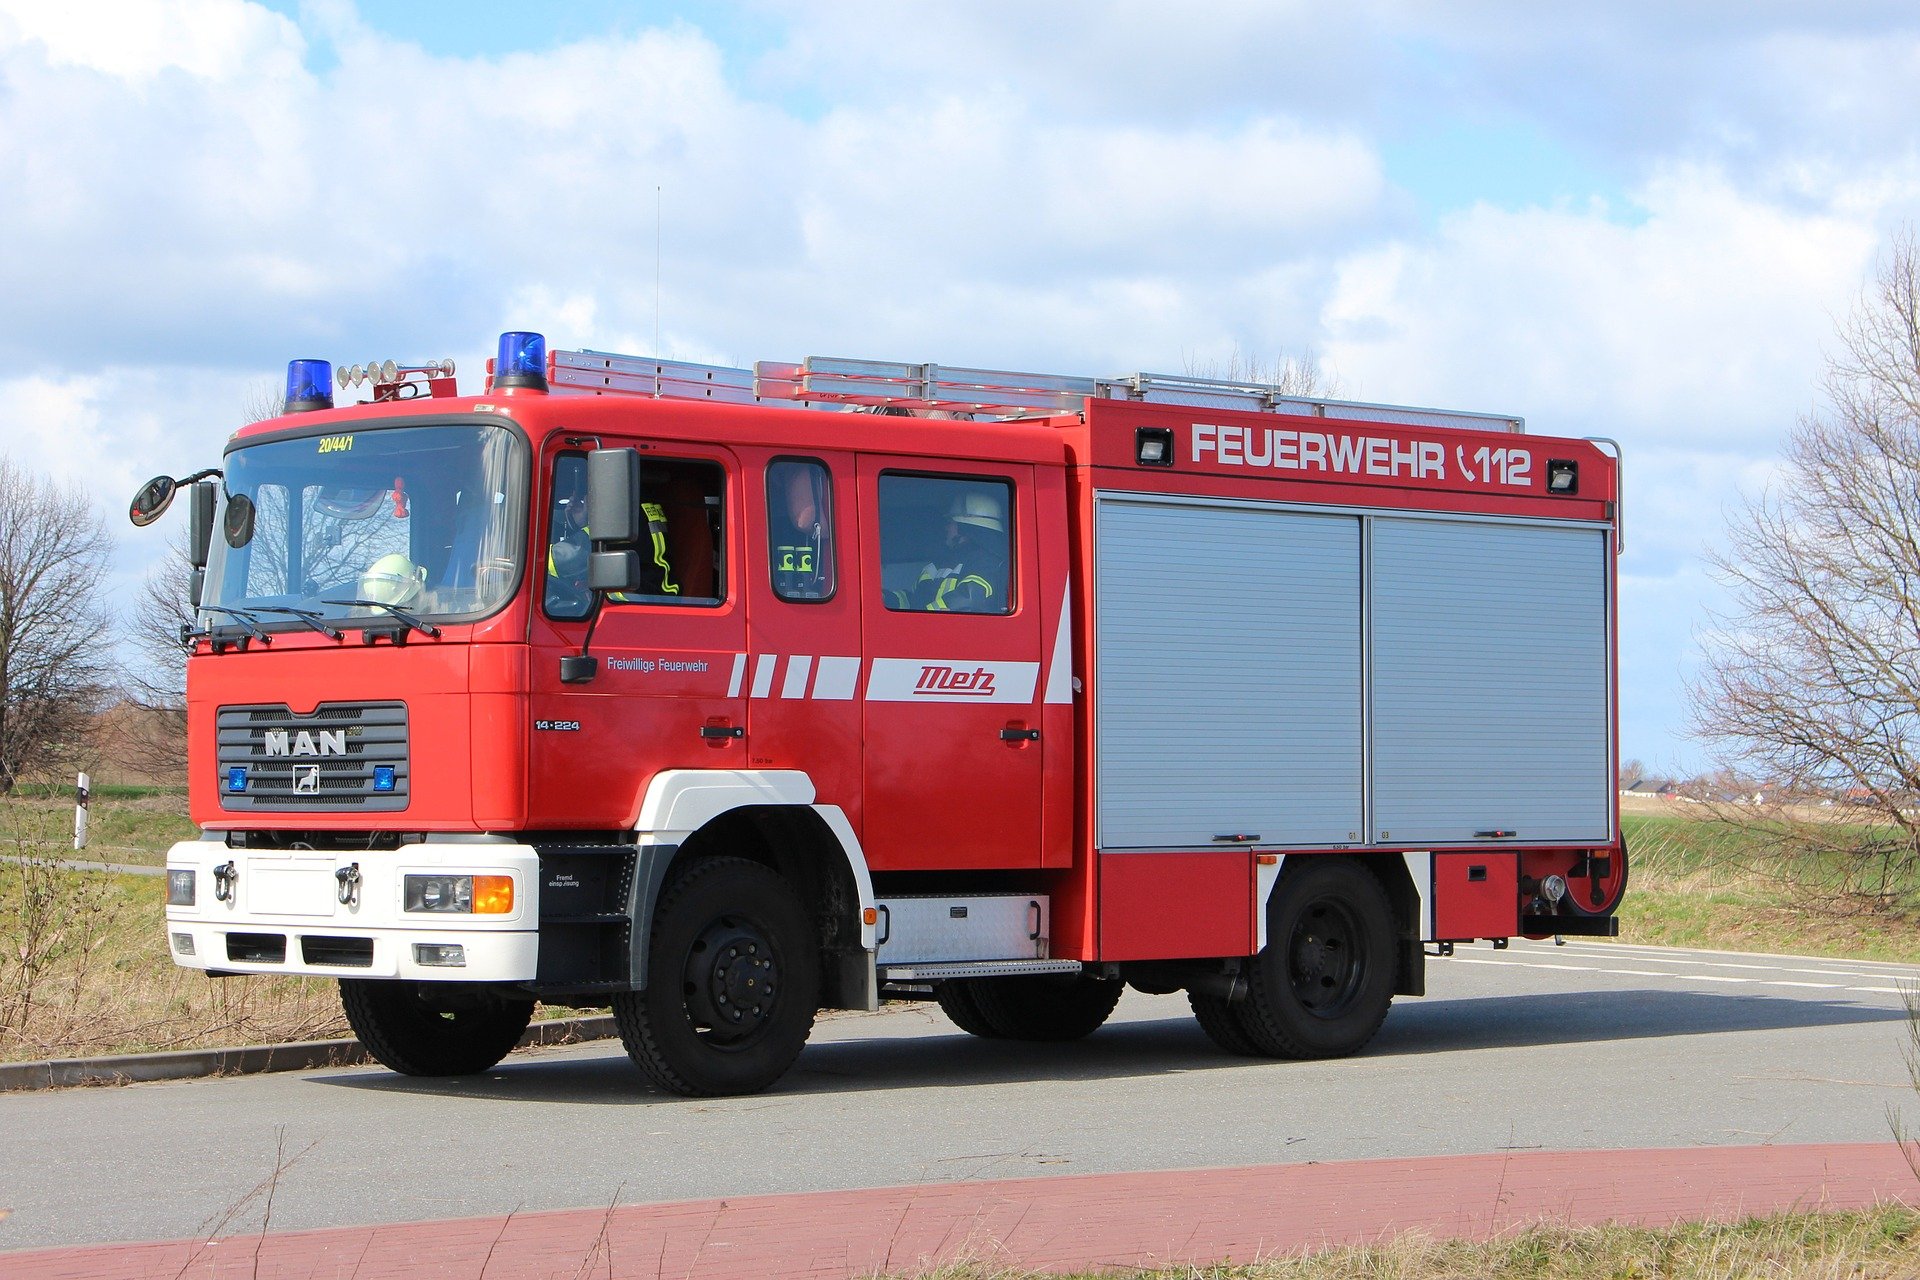
Die Überlassung eines Einsatzfahrzeugs an den Leiter der Freiwilligen Feuerwehr während seiner –wenn auch „ständigen“– Bereitschaftszeiten führt nicht zu Arbeitslohn“, hat der BFH entschieden.
Steuerrecht
Kein lohnsteuerbarer Vorteil bei Überlassung eines Feuerwehreinsatzfahrzeugs