1. Die durch den Beginn von Ermittlungsmaßnahmen der Fahndungsbehörden ausgelöste Ablaufhemmung des § 171 Abs. 5 Satz 1 der Abgabenordnung umfasst in objektiver Hinsicht nicht den gesamten Steueranspruch, sondern tritt punktuell hinsichtlich der Steuern ein, die sich aus den Sachverhalten ergeben…
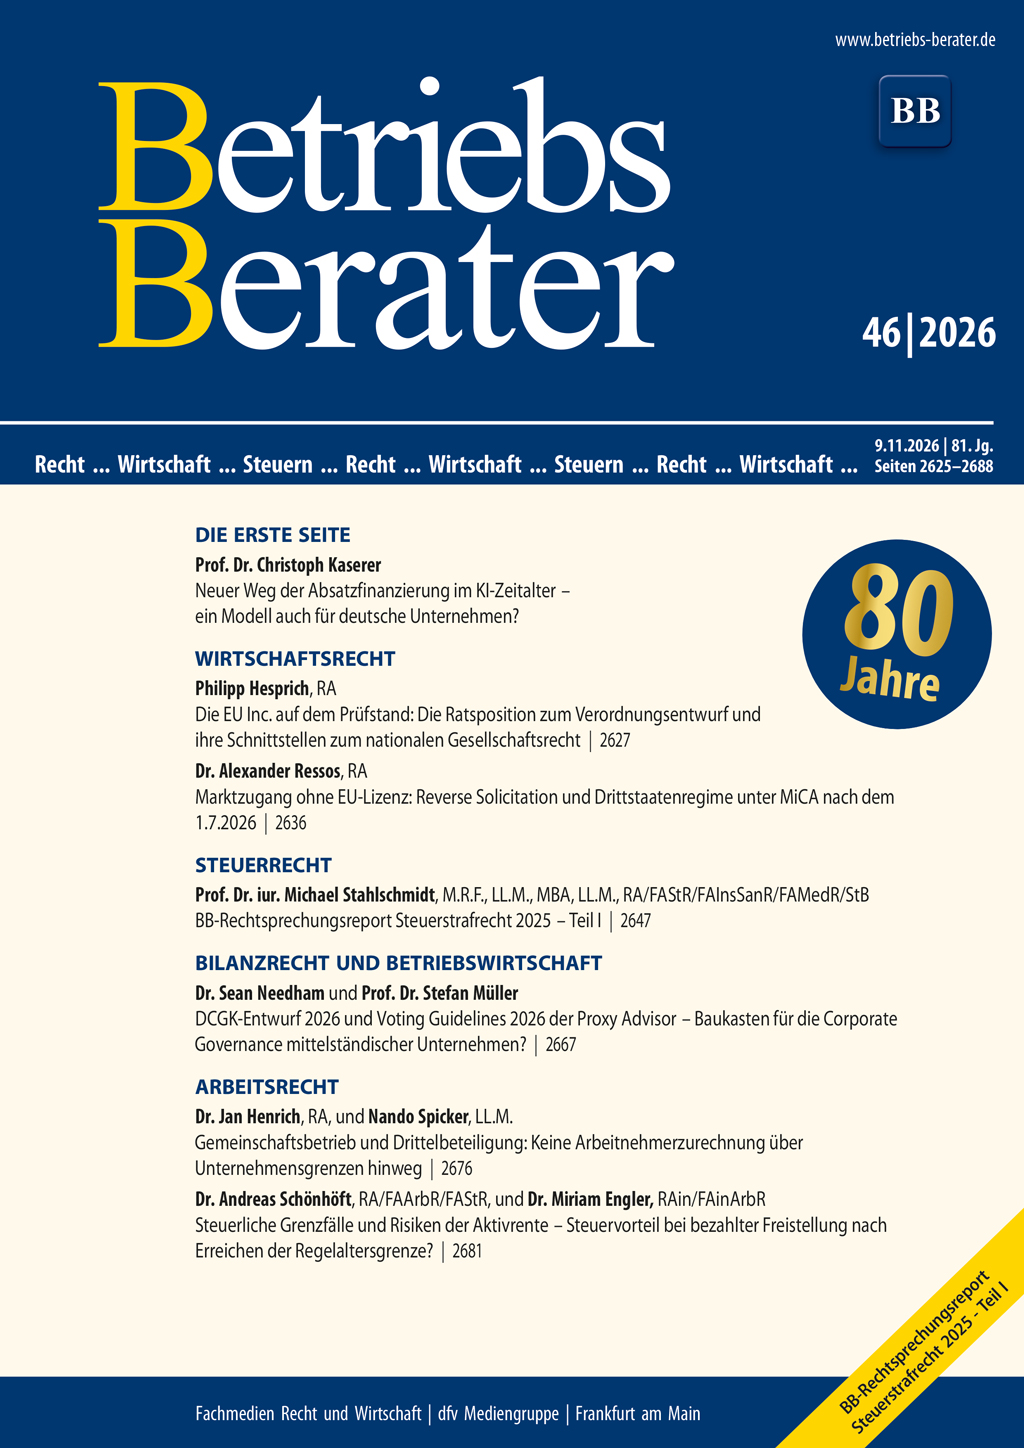
KasererNeuer Weg der Absatzfinanzierung im KI-Zeitalter – ein Modell auch für deutsche Unternehmen? I | HesprichDie EU Inc. auf dem Prüfstand: Die Ratsposition zum Verordnungsentwurf und ihre Schnittstellen zum nationalen Gesellschaftsrecht 2627 | RessosMarktzugang ohne EU-Lizenz: Reverse Solicitation und Drittstaatenregime unter MiCA nach dem 1.7.2026 2636 | BGHUnmittelbarer Bereicherungsanspruch des Angewiesenen bei fehlender wirksamer Anweisung 2642 | StahlschmidtBB-Rechtsprechungsreport Steuerstrafrecht 2025 – Teil I 2647 | BFHBerechnung des Differenzkindergeldes unter Anrechnung von in der Schweiz gezahlten Familienleistungen 2655 | BFHZur Überprüfung einer Ermessensentscheidung nach § 34c Abs. 5 EStG 2661 | Needham/MüllerDCGK-Entwurf 2026 und Voting Guidelines 2026 der Proxy Advisor – Baukasten für die Corporate Governance mittelständischer Unternehmen? 2667 | BFHHerstellungskosten bei Aufwendungen auf den Grund und Boden – ursprünglicher Zustand und wesentliche Verbesserung im Sinne des § 255 Abs. 2 Satz 1 Alternative 3 HGB 2672 | Henrich/SpickerGemeinschaftsbetrieb und Drittelbeteiligung: Keine Arbeitnehmerzurechnung über Unternehmensgrenzen hinweg 2676 | Schönhöft/EnglerSteuerliche Grenzfälle und Risiken der Aktivrente – Steuervorteil bei bezahlter Freistellung nach Erreichen der Regelaltersgrenze? 2681 | BAGWartezeitkündigung – Personalratsanhörung – Mitteilung eines subjekten Werturteils 2685
CBD - die Abkürzung steht im Lebensmittelkontext für Cannabidiol. Der Wirkstoff wird aus Hanf beziehungsweise Cannabis extrahiert und soll entspannende, entzündungshemmende und schmerzlindernde Wirkung haben. Er ist bereits in Lebensmitteln zu finden, beispielsweise in Gummibärchen, Bonbons…
Die dfv Mediengruppe feiert in diesem Jahr ihr 80-jähriges Bestehen und vollendet gleichzeitig ein bedeutendes Kapitel ihrer Konzerngeschichte: Peter Ruß (85), Mitglied des Aufsichtsrats der dfv Mediengruppe und seit über fünf Jahrzehnten eng mit dem Unternehmen verbunden, hat Ende Oktober 2026…
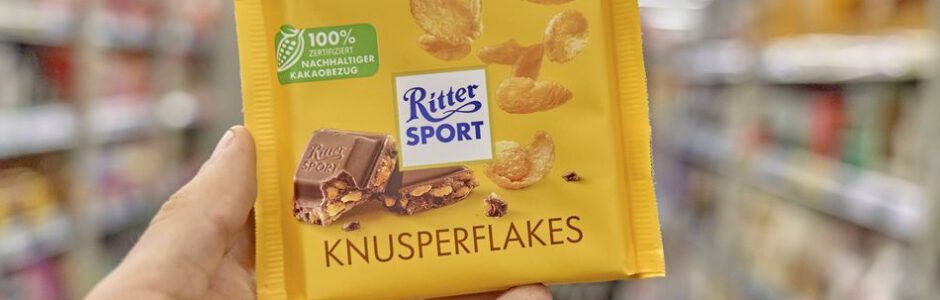
Vor dem Oberlandesgericht in Stuttgart hat sich Ritter Sport gegen die Firma Wacker durchgesetzt: Letztere hat mit der Nutzung der Begriffe "Monnemer Quadrat Bio - Kakao Haselnuss" und "Monnemer Quadrat Bio - Kokos Mandel" gegen die Markenrechte des Schokoladenproduzenten aus Waldenbuch im…
-tb- Der Financial Accounting Standards Board (FASB) hat den Entwurf einer Aktualisierung zur Rechnungslegung mit dem Titel „Beteiligungen – Equity-Methode und Gemeinschaftsunternehmen (Thema 323)“ veröffentlicht. Die vorgeschlagenen Änderungen würden für alle Beteiligungsunternehmen unabhängig von…
Keine Möglichkeit, nicht verbrauchte Restlaufzeiten anzurechnen - konstitutive Vereinbarung der Anrechnung nicht verbrauchter Restlaufzeiten BAG, Urteil vom 20. August 2026 - 6 AZR 82/26 Die tarifliche Bestimmung des § 16 Abs. 2 Satz 3 TV-L sieht keine Anrechnung der bei der ersten…
1. Das in der Parkposition stehende Flugzeug ist Teil der großräumigen ortsfesten betrieblichen Einrichtung Flughafen. 2. Flugvorbereitende Tätigkeiten im Cockpit/an Bord eines Flugzeugs sind bei der Beurteilung des Stationierungsflughafens eines Flugzeugführers als dessen erste Tätigkeitsstätte zu…
Ein Antrag im Spruchverfahren kann in Ausnahmefällen als rechtsmissbräuchlich eingestuft werden. Ein rechtsmissbräuchlicher Antrag im Spruchverfahren kann nur angenommen werden, wenn ein Antragsteller ausschließlich illoyale bzw. eigennützige Absichten hat und weder berechtigte Interessen als…
Bis 2030 stehen in Deutschland 186 000 Unternehmen zur Übergabe an. Im gleichen Zeitraum planen jährlich 114 000 Inhaber ihren Betrieb stillzulegen, 97 Prozent davon Kleinstunternehmen mit weniger als fünf Beschäftigten. In dieser Größenklasse ist klassische M&A-Beratung nicht wirtschaftlich. Über Ende oder Fortbestand eines Unternehmens entscheidet daher hier meist die Steuerkanzlei. Sie ist die einzige professionelle Anlaufstelle, die ohnehin regelmäßig Einblick in Zahlen und Inhaberlage hat. Daraus ergeben sich für Steuerberater drei Aufgaben und eine klare Grenze.