Eine im Scheidungsverfahren geschlossene Scheidungsfolgenvereinbarung kann zugleich eine güterrechtliche Vereinbarung sein, durch die der künftige Zugewinnausgleich gegenständlich ausgestaltet wird. Die Einordnung als Scheidungsfolgenvereinbarung schließt die materielle Wirkung eines Ehevertrags nicht aus. Für die einkommensteuerliche Beurteilung nach § 23 EStG kommt es deshalb entscheidend auf Inhalt, Auslegung und Rechtswirkung der Vereinbarung an, nicht auf das Etikett oder allein auf den Zeitpunkt ihres Abschlusses.
Der Beitrag setzt sich mit der Rechtsprechung des EuGH und zur Reichweite der Mehrwertsteuerbefreiung für Kostenteilungsgemeinschaften nach Art. 132 Abs. 1 Buchst. f MwStSystRL – Besprechung von EuGH, Urteil vom 22.1.2026, verb. Rs. C-379/24 und C-380/24 (Agrupació de Neteja Sanitària, AIE, und Educat Serveis Auxiliars SCCL), mit rechtsvergleichenden Bezügen auseinander.
Der zweite Teil des Beitrags widmet sich primär den Rechtsfolgen der Durchschnittssatzbesteuerung nach § 24 UStG. Im Mittelpunkt stehen die geltenden Durchschnittssätze, die Pauschalierung des Vorsteuerabzugs sowie die Möglichkeit zur Option zur Regelbesteuerung. Darüber hinaus wird die wirtschaftliche Zweckmäßigkeit der Sonderregelung beleuchtet. Der Beitrag richtet sich an alle Interessierten, die einen verständlichen Einblick in die praktischen Konsequenzen der Regelung gewinnen möchten.
Die Bundesregierung hat die Einkommensteuerreform auf den Weg gebracht. Ab dem Jahr 2027 sollen die Bürgerinnen und Bürger entlastet werden. Und sozial verträglich soll die Einkommensteuerreform auch noch sein.
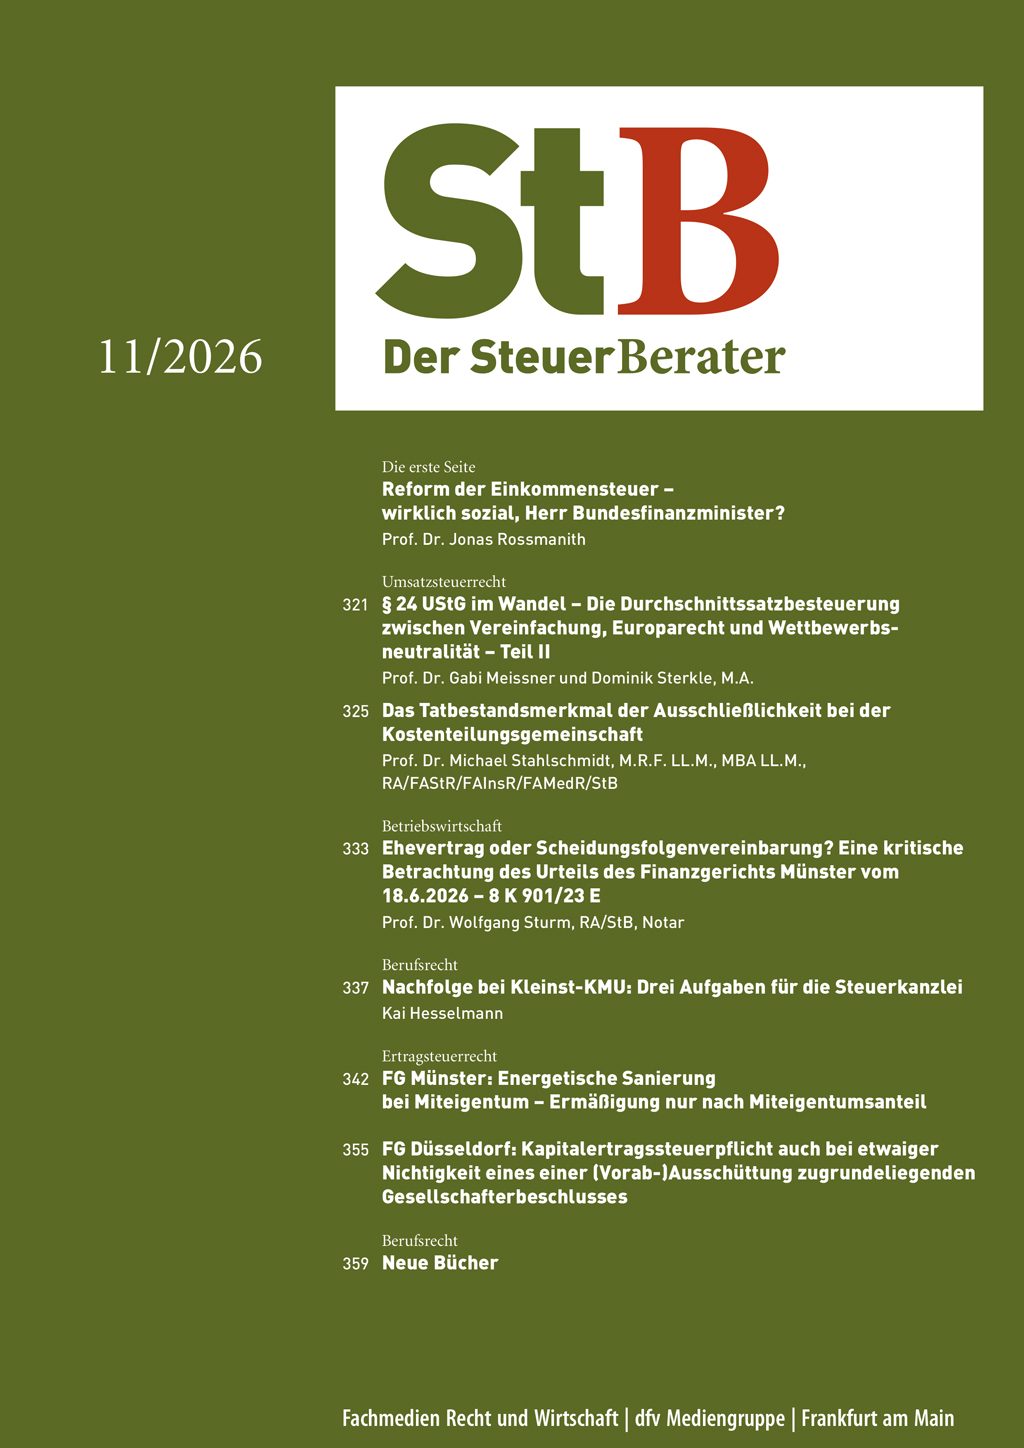
RossmanithReform der Einkommensteuer – wirklich sozial, Herr Bundesfinanzminister? I | Meissner/Sterkle§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil II 321 | StahlschmidtDas Tatbestandsmerkmal der Ausschließlichkeit bei der Kostenteilungsgemeinschaft 325 | SturmEhevertrag oder Scheidungsfolgenvereinbarung? Eine kritische Betrachtung des Urteils des Finanzgerichts Münster vom 18.6.2026 – 8 K 901/23 E 333 | HesselmannNachfolge bei Kleinst-KMU: Drei Aufgaben für die Steuerkanzlei 337 | FG MünsterEnergetische Sanierung bei Miteigentum – Ermäßigung nur nach Miteigentumsanteil 342 | FG DüsseldorfKapitalertragssteuerpflicht auch bei etwaiger Nichtigkeit eines einer (Vorab-)Ausschüttung zugrundeliegenden Gesellschafterbeschlusses 355
Dirk Jandura, Präsident des Bundesverbandes Großhandel, Außenhandel, Dienstleistungen (BGA), äußerte sich der Rheinischen Post gegenüber skeptisch, dass sich nach den großen Verlusten für die Republikaner bei den Midterm-Wahlen an der Zollpolitik von Präsident Donald Trump etwas ändert. Im…
Seit dem 1. November steht der deutsche Andrés Ritter an der Spitze der Europäischen Staatsanwaltschaft. Das meldet die Deutsche Presse-Agentur. Die Amtszeit hat eine Dauer von sieben Jahren, die Ernennung erfolgte bereits in diesem Frühjahr. Die EU-Mitgliedstaaten und das Europaparlament hatten…
Das Landgericht hat den Angeklagten wegen Steuerhinterziehung und versuchter Steuerhinterziehung in zwei Fällen zu einer Gesamtfreiheitsstrafe von drei Jahren und neun Monaten verurteilt. Ferner hat es gegen ihn die Einziehung des Wertes von Taterträgen in Höhe von 1.533.986,76 Euro angeordnet. Zum…
Anlässlich der öffentlichen Anhörung vor dem Finanzausschuss möchten wir die Gelegenheit ergreifen, einige Anmerkungen zum o. g. Gesetzentwurf vorzutragen, die auf der Verwaltungsebene leider nicht berücksichtigt worden sind. Zum Beitrag «BMF: Stellungnahme der Bundessteuerberaterkammer zum…
In seiner Rede beim diesjährigen Digital-Gipfel betonte Bundeskanzler Merz, dass sich die Entwicklung Künstlicher Intelligenz konsequent an menschlichen Werten orientieren müsse. Deutsche und Europäer sollten diesen Weg in das Zeitalter der KI gemeinsam gehen. Zum Beitrag «BR: Rede des…