Über die Haftungsvorschrift des § 70 AO können natürliche und juristische Personen für das Handeln ihrer Vertreter oder Verfügungsberechtigten in Anspruch genommen werden. Die Haftung kommt dabei nur in Verbindung mit Steuerverfehlungen in Betracht und ergänzt die Haftung nach § 71 AO, die Fälle der Steuerhinterziehung oder leichtfertigen Steuerverkürzung umfasst (vgl. …
Mit der Ende 2019 verabschiedeten Grundsteuerreform wurde den Ländern eine Öffnungsklausel zugestanden. Hessen möchte hiervon Gebrauch machen und ein eigenes Grundsteuermodell zur Anwendung bringen. Das hessische Finanzministerium hat kürzlich Details des geplanten Vorhabens bekannt gemacht. Nachfolgend wird das hessische Modell vorgestellt und vor dem Hintergrund der Vorgaben des Bundesverfassungsgerichts kritisch beleuchtet.…
Eine Meldung in Tagesschau online (vom 16.7.2020) lässt aufhorchen: “Von Parlamentariern und Öffentlichkeit unbemerkt hat der Bundestag ein Gesetz verabschiedet, das weitreichende Folgen im Cum-Ex-Skandal haben könnte – nach Recherchen von WDR und SZ könnten Milliarden verloren gehen.” Wie passt das mit der erklärten politischen Zielsetzung zusammen, dass der Skandal mit aller Härte strafrechtlich verfolgt werden soll und die Steuergelder, …
Mögen 2013, als die beklagte Planet49 GmbH das streitgegenständliche Online-Gewinnspiel veranstaltete, noch Listen mit Werbepartnern die Diskussion um Sammeleinwilligungen bestimmt haben, so sind heute digitale Produkte, die eine Vielzahl von Verantwortlichen arbeitsteilig bereitstellen, der Hauptanwendungsfall. Sammeleinwilligungen werden dabei umso relevanter, je strikter Gerichte und Behörden berechtigte Verarbeitungsinteressen zurückdrängen und Einwilligungen fordern; auch wird unter der DSGVO eine gemeinsame Verantwortlichkeit mehrerer Marktteilnehmer dort erkannt, …
Bei der Verwendung von Invisible Payments, einer Zahlungsweise ohne Bargeld, im Hintergrund und als bloße Folge der Hauptleistung, sind insbesondere zahlungs- und datenschutzrechtliche Anforderungen zu beachten. An Beispielen wird dargestellt, wie diese Anforderungen in der Praxis erfüllt werden können.
Die kartellrechtliche Organhaftung – bzw. die Frage, ob und inwieweit es diese hinsichtlich des Bußgeldregresses überhaupt gibt – wird seit einiger Zeit in Wissenschaft und Praxis engagiert diskutiert. Bei den bisher diskutierten Lösungsansätzen werden Zielkonflikte deutlich, die bisher nicht aufgelöst werden konnten. Einerseits soll das durch Behörden bebußte Unternehmen nicht durch einen Regress gegen verantwortliche Geschäftsleitungsmitglieder entlastet werden. …
In diesem Blickpunkt geht es einmal nicht um aktuelle Rechtsentwicklung als solche, sondern um einen Rechtswissenschaftler und Anwalt, der diese maßgeblich in den unterschiedlichsten Rechtsgebieten seit Jahrzehnten mitprägt. Die Rede ist von Prof. Dr. Friedrich Graf von Westphalen, der am 23.7.2020 seinen 80. Geburtstag gefeiert hat. Zu diesem Ehrentag gratulieren Verlag und Redaktion dem Jubilar ganz herzlich und wünschen Gesundheit, …
Was: Schon 80 Jahre? Wer den sportlich agilen Juristen anschaut, der wird meinen, dass er sehr viel jünger sein muss – und wer den Umfang seines wissenschaftlichen Oeuvres sichtet, der kommt zum sicheren Schluss, dass er eigentlich viele Jahrzehnte älter sein muss. Wir aber wissen: Friedrich Graf von Westphalen wurde 80 Jahre. Für viele ist das längst das Alter, in dem sich langsam das milde Abendlicht einer Karriere über das wissenschaftliche Werk ausbreitet. …
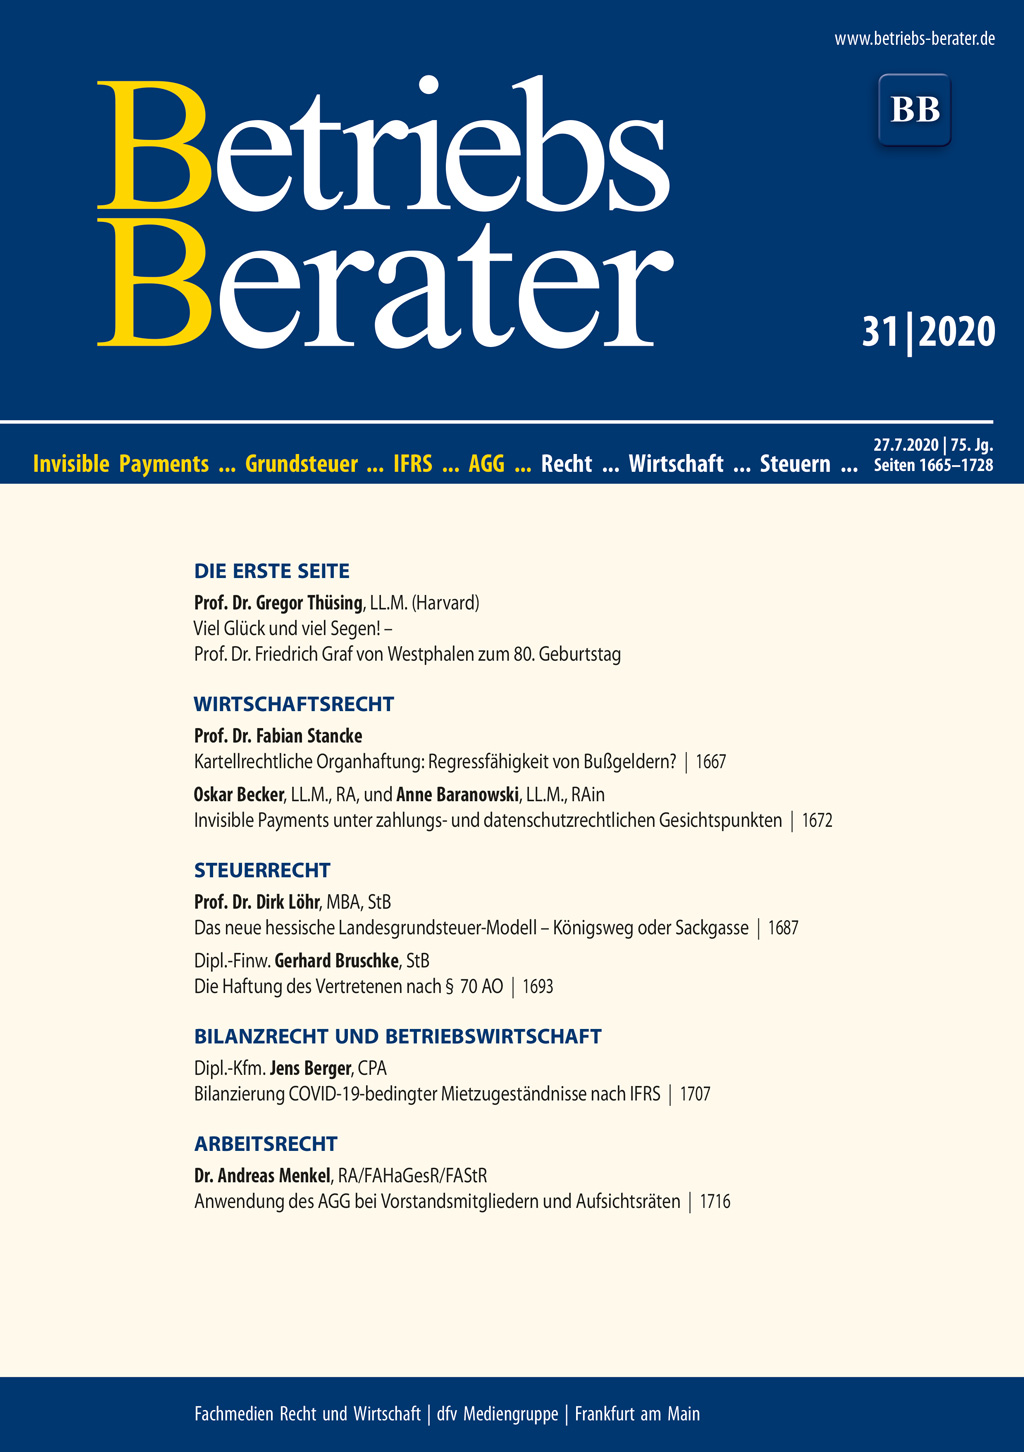
ThüsingViel Glück und viel Segen! – Prof. Dr. Friedrich Graf von Westphalen zum 80. Geburtstag I | StanckeKartellrechtliche Organhaftung: Regressfähigkeit von Bußgeldern? 1667 | Becker/BaranowskiInvisible Payments unter zahlungs- und datenschutzrechtlichen Gesichtspunkten 1672 | BGHCookie-Consent-Erfordernis zur Erstellung von Nutzungsprofilen für Zwecke der Werbung oder Marktforschung – Cookie-Einwilligung II – Planet49 1679 | LöhrDas neue hessische Landesgrundsteuer-Modell – Königsweg oder Sackgasse? 1687 | BruschkeDie Haftung des Vertretenen nach § 70 AO 1693 | FG MünsterLohnsteuerpauschalierung bei Kosten für Betriebsveranstaltungen 1697 | BFHGehörsverletzung durch unzureichende Akteneinsicht und Verwertung von Unterlagen mit Sperrvermerk – Zurückverweisung an einen anderen Senat 1700 | BergerBilanzierung COVID-19-bedingter Mietzugeständnisse nach IFRS 1707 | EuGHZum Umfang der Anschaffungskosten einer Finanzanlage 1710 | MenkelAnwendung des AGG bei Vorstandsmitgliedern und Aufsichtsräten 1716 | LAG ThüringenThüringer LAG: Nichtigkeit einer Betriebsratswahl wegen willkürlicher Wählerliste 1726
Aufwendungen für die Erstausbildung sind ab dem Veranlagungszeitraum 2004 nicht (mehr) als Werbungskosten abziehbar, wenn das Studium nicht im Rahmen eines Dienstverhältnisses stattfindet, wie der Bundesfinanzhof (BFH) mit Urteil vom 12.02.2020 VI R 17/20 entschieden hat. Zum Beitrag…