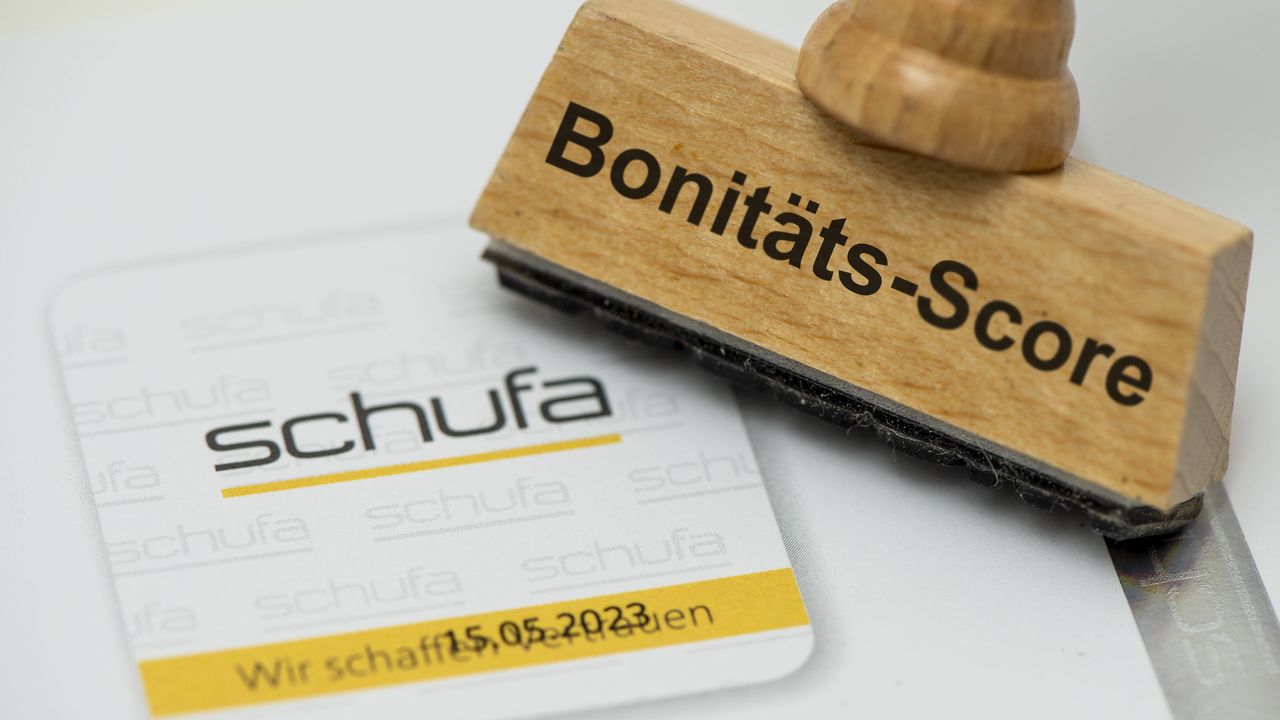
Urteile vom 21. Oktober 2026 - I ZR 227/25, I ZR 228/25, I ZR 229/25 und I ZR 230/25 Der unter anderem für Ansprüche aus der EU-Datenschutz-Grundverordnung (DSGVO) zuständige I. Zivilsenat des Bundesgerichtshofs hat präzisiert, unter welchen Voraussetzungen die SCHUFA den gegen sie klagenden…
1. Der Plattformbetreiber ist durch eine gerichtliche Entscheidung nach § 21 Abs. 1 oder 2 TDDSG, die die Herausgabe von Bestandsdaten "gestattet", jedenfalls dann beschwert, wenn unklar bleibt, ob das Landgericht damit dem Antragsteller zugleich einen Auskunftsanspruch zuerkennen wollte. 2. In den…
Art. 314 der Richtlinie 2006/112/EG des Rates vom 28. November 2006 über das gemeinsame Mehrwertsteuersystem in der durch die Richtlinie 2010/45/EU des Rates vom 13. Juli 2010 geänderten Fassung ist im Licht des Effektivitätsgrundsatzes dahin auszulegen, dass er einer nationalen Praxis…
Art. 45 AEUV ist wie folgt auszulegen: 1. Er steht einer nationalen Steuerregelung entgegen, nach der die bei Verlegung des steuerlichen Wohnsitzes eines Arbeitnehmers ins Ausland anfallende Wegzugsteuer sich auf latente Wertsteigerungen von Vermögensbestandteilen dieses Arbeitnehmers erstreckt…
-tb- Der Financial Accounting Standards Board (FASB) hat den Entwurf eines Accounting Standards Update (ASU) zu Topic 606 „Erlöse aus Verträgen mit Kunden“ veröffentlicht. Darin wird klargestellt, wann Zahlungen im Namen eines Kunden oder an Kunden des Kunden als an einen Kunden zu zahlende…
Das EU-Parlament hat seinen Initiativbericht zur Bekämpfung von Mehrwertsteuerbetrug abgestimmt. Nach Ansicht des DStV fällt der Bericht in die Kategorie „besonders wertlos“. Mit den Initiativberichten des EU-Parlaments (EU-Brüsselerisch: „Die INIs“) ist das so eine Sache. Da es keinen Automatismus…
1. Der Plattformbetreiber ist durch eine gerichtliche Entscheidung nach § 21 Abs. 1 oder 2 TDDSG, die die Herausgabe von Bestandsdaten "gestattet", jedenfalls dann beschwert, wenn unklar bleibt, ob das Landgericht damit dem Antragsteller zugleich einen Auskunftsanspruch zuerkennen wollte. 2. In den…
Die Bundesregierung möchte das Gesetz gegen Wettbewerbsbeschränkungen (GWB) ändern. Ziel ist es in erster Linie, Kartellrechtsverfahren schneller und effizienter zu gestalten und die Regelungen an die Veränderungen anzupassen, die die zunehmende Digitalisierung des Wirtschaftslebens mit sich bringt…
Nach alledem schlage ich dem Gerichtshof vor, die Vorlagefragen des Bundesfinanzhofs (Deutschland) wie folgt zu beantworten: 1. Art. 107 Abs. 1 AEUV ist dahin auszulegen, dass eine nationale Regelung wie die streitige Maßnahme, – wenn sie Servicekörperschaften von der Körperschaftsteuer und der…