RuW-online

Das modernisierte Besteuerungsverfahren in Deutschland im Vergleich zu Österreich

Mit dem Beitrag wird aufgezeigt, wie die Steuererklärungen der zu veranlagenden Ertragsteuern (Einkommen- und Körperschaftsteuer) sowohl in Österreich als auch in Deutschland im Rahmen der Außenprüfungsverfahren kontrolliert werden. Im Fokus stehen neben der Analyse bestehender Gemeinsamkeiten und Unterschiede hinsichtlich der grundsätzlichen Auswahl der Prüfungsfälle insbesondere die digitalen Möglichkeiten sowie deren Grenzen zur Kontrolle der elektronisch verfügbaren Massendaten.…

BB-Kommentar zu BFH, Urteil vom 21.07.2020, IX R 26/19

Für Zwecke der AfA von Gebäuden muss bei zur Erzielung von Einkünften angeschafften bebauten Grundstücken der Gesamtkaufpreis auf das Gebäude, ggf. auf weitere abschreibbare Wirtschaftsgüter (z. B. Betriebsvorrichtungen, Außenanlagen) sowie auf den nicht abnutzbaren Grund und Boden aufgeteilt werden. Zur Überprüfung vertraglicher Kaufpreisaufteilungen bzw. (wenn es an einer solchen fehlt) zur eigenen Kaufpreisaufteilung bedienen sich die Finanzämter regelmäßig der von der obersten Finanzbehörden der Länder und vom BMF seit April 2014 als Excel-Datei zur Verfügung gestellten Arbeitshilfe.…

Im Blickpunkt (Betriebswirtschaft)

Vom 20.–23.4.2021 standen die prominentesten Zeugen im Wirecard-Untersuchungsausschuss Rede und Antwort. Nach der Befragung von Bundeswirtschaftsminister Peter Altmaier zur Abschlussprüferaufsichtsstelle am 20.4. (s. dazu hib 523/2021 vom 21.4.2021; BB 2021, 1001) wurde Bundesjustizministerin Christine Lambrecht am 22.4.2021 zur Deutschen Prüfstelle für Rechnungslegung (DPR) gehört (hib 536/2021 vom 22.…

Im Blickpunkt (Betriebswirtschaft)

Der designierte Präsident der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Mark Branson, befürwortete in einem öffentlichen Fachgespräch des Finanzausschusses des Deutschen Bundestags bei der Ausgestaltung des Finanzmarktstabilisierungsgesetzes (FISG) eine einstufige Bilanzkontrolle. Das bisherige zweistufige Verfahren, heißt es in der hib-Meldung 484/2021 vom 14.…

Bedeutung des gesellschaftsrechtlichen Mantels für die Bilanzierung von Sale-and-Lease-back-Transaktionen und anderen Veräußerungen

Das IFRS Interpretation Committee (IC) hat aktuell zum Sale-and-Lease-back (SALB) entschieden, bei dem sich der Sale im rechtlichen Mantel einer Ein-Objekt-Gesellschaft vollzieht. Der nachfolgende Beitrag erläutert die Entscheidung und zeigt auf, welche Wirkungen diese für komplexere Sachverhalte (z. B. Mehrobjektgesellschaften) hat. Überdies hinterfragt er die Reichweite der konzernbilanziellen Einzelveräußerungs- und Einzelerwerbsfiktion.…

BB-Kommentar zu FG München, Urteil vom 30.11.2020, 7 K 1071/20

Der Investitionsabzugsbetrag ist ab dem Veranlagungszeitraum 2007 an die Stelle der früheren Ansparabschreibung getreten. Einige Eckpunkte hat der Gesetzgeber durch das Jahressteuergesetz 2020 reformiert. Nach wie vor ist der Investitionsabzugsbetrag das wichtigste steuerliche Instrument zur Förderung kleiner und mittlerer Betriebe. Seine Inanspruchnahme erlaubt es, die Investition in Anlagevermögen steuerlich früher geltend zu machen, …

Im Blickpunkt (Arbeitsrecht)

Das Bundeskabinett hat nach wochenlangem Ringen eine weitere Änderung der SARS-CoV-2-Arbeitsschutzverordnungen beschlossen. Danach sind Unternehmen deutschlandweit zu verpflichten, ihren Mitarbeitern Coronatests anzubieten. Die Angebotspflicht wurde in die SARS-CoV-2 Arbeitsschutzverordnung aufgenommen und trat mit dem 20.4.2021 in Kraft. Mit dem Inkrafttreten müssen die Arbeitgeber Ihren Beschäftigten, …

Übertragung von Wertguthaben auf die DRV Bund – Abruf- und Ankündigungsfristen

Zweifellos liegt es im Interesse von Arbeitnehmern, dass angespartes Wertguthaben bei der Beendigung des Beschäftigungsverhältnisses erhalten bleibt. § 7f SGB IV ermöglicht in diesem Fall die Übertragung von Wertguthaben auf den Folgearbeitgeber oder die DRV Bund. In der betrieblichen Praxis kommen Fragestellungen im Hinblick auf Verwendungszwecke, Abruf- und Ankündigungsfristen gegenüber dem Folgearbeitgeber und der DRV Bund auf, …

BB-Kommentar zu BAG, Urteil vom 25.06.2020, 8 AZR 145/19

Die Klägerin, die bei einer öffentlich-rechtlichen Rundfunkanstalt als Redakteurin tätig ist, hatte wiederholt versucht, einvernehmlich durch Gespräche mit der Beklagten ein geschlechtsneutrales Honorar zu erzielen. Nachdem all diese Versuche erfolglos geblieben waren, machte sie im Wege der Stufenklage gerichtlich Auskunft über die monatliche Vergütung namentlich benannter männlicher Kollegen sowie – nach Maßgabe der Auskunft – die Zahlung eines gleichen Entgelts und einen Entschädigungsanspruch geltend. …

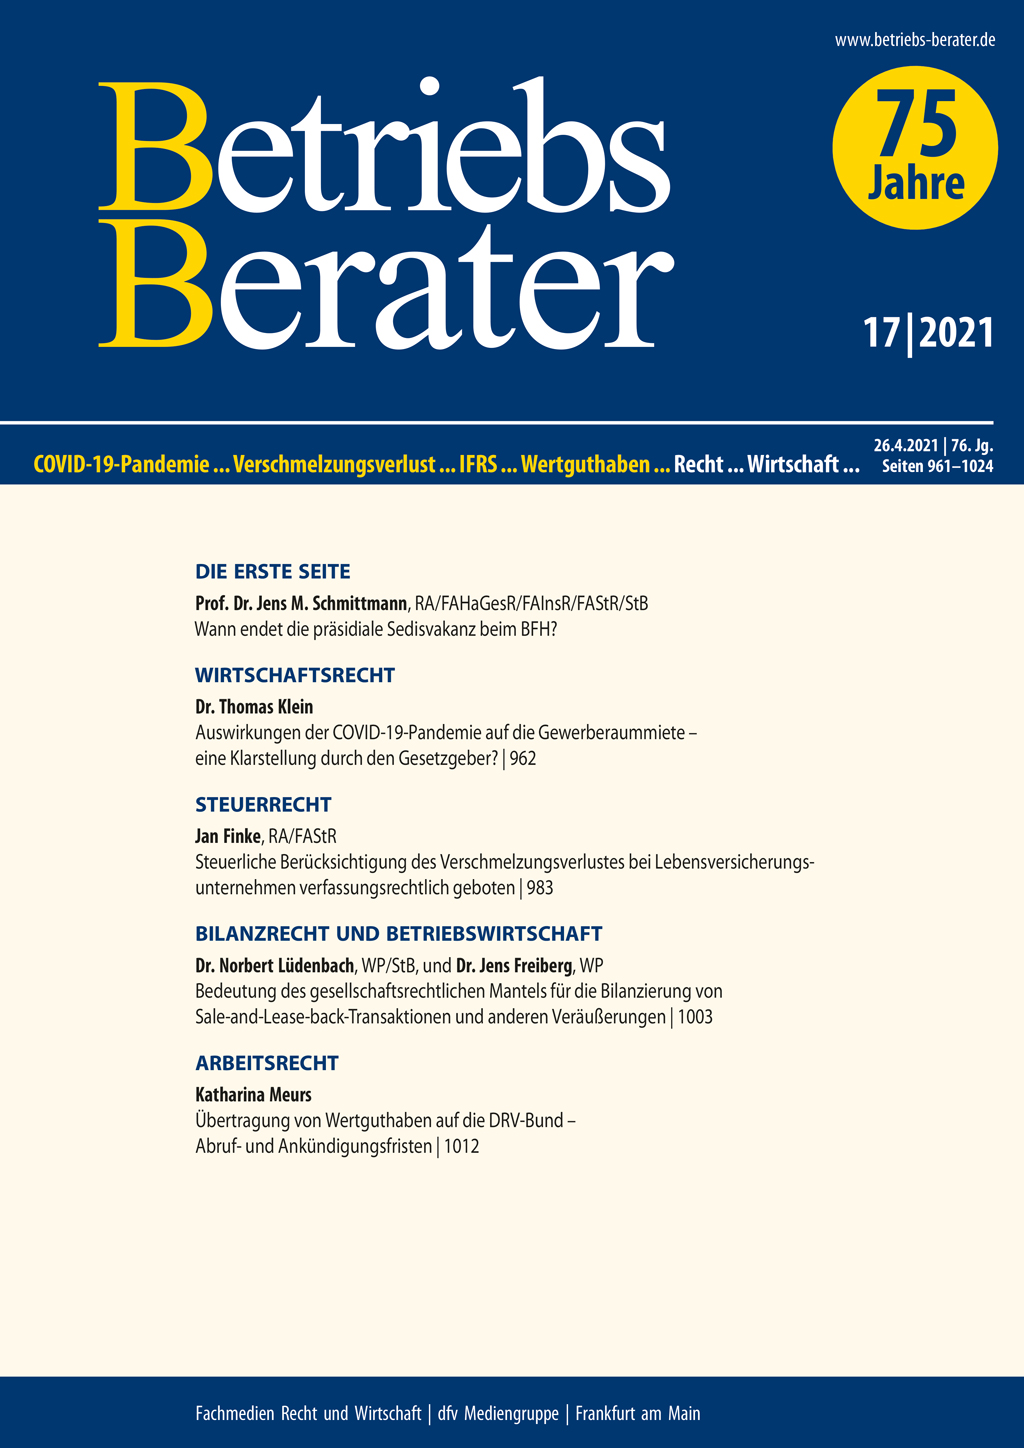
BB 2021, Heft 17 vom 26.04.2021

SchmittmannWann endet die präsidiale Sedisvakanz beim BFH? I | KleinAuswirkungen der COVID-19-Pandemie auf die Gewerberaummiete – eine Klarstellung durch den Gesetzgeber? 962 | BGHKein Widerrufsrecht des Leasingnehmers bei Leasingvertrag mit Kilometerabrechnung 973 | FinkeSteuerliche Berücksichtigung des Verschmelzungsverlustes bei Lebensversicherungsunternehmen verfassungsrechtlich geboten 983 | BVerfGNiederlassungsfreiheit beschränkende Einkünftekorrektur ohne vorherige Vorlage an den EuGH 990 | BFHErmäßigter Umsatzsteuersatz für Zweckbetriebe von Wissenschafts- und Forschungseinrichtungen 998 | Lüdenbach/FreibergBedeutung des gesellschaftsrechtlichen Mantels für die Bilanzierung von Sale-and-Lease-back-Transaktionen und anderen Veräußerungen 1003 | FG MünchenNachträgliche Erhöhung eines Investitionsabzugsbetrags 1008 | MeursÜbertragung von Wertguthaben auf die DRV Bund – Abruf- und Ankündigungsfristen 1012 | BAGZum Auskunftsanspruch nach EntgTranspG 1015