RuW-online

Kaufst Du noch oder reparierst Du schon? Kritisches zum geplanten “Recht auf Reparatur”

Wenn technische Geräte früher als erwartet ihren Dienst aufgeben, ist der Ärger groß. Er wird noch größer, wenn sich das Gerät als nicht reparierbar herausstellt, bspw. weil Ersatzteile gar nicht mehr erhältlich sind. Dann steht oft der Vorwurf der “geplanten Obsoleszenz” im Raum: Der Hersteller soll das Gerät bewusst (!) so gebaut haben, dass es eine kürzere Lebenszeit hat als es möglich und nötig wäre. …

Im Blickpunkt (Wirtschaftsrecht)

Chip-Zulieferer haben Hochkonjunktur. Es überrascht daher nicht, dass sich der Münchner Chip-Zulieferer Siltronic trotz der gescheiterten Übernahme durch den taiwanischen Konkurrenten Globalwafers auch für 2022 optimistisch zeigt (Merkur.de vom 2.2.2022). Die Übernahme scheiterte, da die börsenrechtliche Frist für die 4,35 Mrd. Euro schwere Transaktion endete, ohne dass das Bundesministerium für Wirtschaft und Klimaschutz die erforderliche außenwirtschaftliche Unbedenklichkeitsbescheinigung erteilt hatte. …

Ready for Landing? – Die AirDeal-Entscheidung des BGH und ihre allenfalls begrenzten Auswirkungen für die Praxis

Die massenhafte Bündelung von Schadensersatzansprüchen zur (gerichtlichen) Geltendmachung durch Inkassodienstleister erfreut sich ungebremster Beliebtheit. Die Kreativität der Inkassodienstleister hinsichtlich möglicher Spielfelder scheint unbegrenzt. So überrascht es nicht, dass sich – neben Instanzgerichten – sowohl der Bundesgerichtshof als auch der Gesetzgeber zu Teilfragen dieser Geschäftsmodelle geäußert haben. …

Im Blickpunkt (Steuerrecht)

Nach Säule 1 der OECD-Steuerreform soll die Umverteilung von Besteuerungsrechten neu geregelt werden. Die Unzulänglichkeiten der internationalen Besteuerung von digitalen Geschäftsmodellen war Anlass dieser Entwicklung. Die bisherige Zuteilung von Besteuerungsrechten knüpft an die physische Präsenz an. Davon löst sich die Säule 1. Die Fraktion der CDU/CSU stellt der Bundesregierung hierzu in einer Kleinen Anfrage (Drs. …

Der Einsatz elektronischer Aufzeichnungssysteme i. S. d. § 146a AO unter besonderer Berücksichtigung technischer Sicherheitseinrichtungen

Nachdem Anfang des Jahres 2020 die Einführung der abgabenrechtlichen Belegausgabepflicht – kurz “Bonpflicht” – zur Bekämpfung von Manipulationen mediale Aufmerksamkeit bekam, rücken nun weitere Aspekte rund um elektronische Kassen- bzw. Aufzeichnungssysteme in den Fokus. Hierzu gehört insbesondere die Verwendung einer zertifizierten technischen Sicherheitseinrichtung, welche die erstellten steuerlichen Grundaufzeichnungen signiert und so gegen nachträgliche Veränderungen absichern soll. …

Im Blickpunkt (Betriebswirtschaft)

Am 25.1.2022 hat die Regierungskommission Deutscher Corporate Governance Kodex (DCGK) die Vorschläge für Änderungen am Kodex für deutsche börsennotierte Gesellschaften auf www.dcgk.de veröffentlicht, erläutert und damit ein bis zum 11.3.2022 dauerndes Konsultationsverfahren eingeleitet. “Bei der Leitung und Überwachung börsennotierter Unternehmen muss die ökologische und soziale Nachhaltigkeit berücksichtigt werden,…

IT-Unterstützung im Verrechnungspreismanagement

Im Zuge des Base-Erosion-and-Profit-Shifting-(BEPS-Projekts) der Organization for Economic Cooperation and Development (OECD) wurden mittlerweile viele Aktionspunkte in das nationale Steuerrecht implementiert. Dies bedeutet für multinationale Unternehmen einen Anstieg der Komplexität und Compliance-Risiken bei der Verrechnung grenzüberschreitender Intercompany-Transaktionen. …

Ertragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil I

Die Mindestbesteuerung gemäß § 10d Abs. 2 EStG von Kapitalgesellschaften ist nach Auffassung des BFH verfassungsgemäß und lässt zumindest nach Auffassung des für das Körperschaftsteuerrecht zuständigen I. Senats auch keine Billigkeitsmaßnahmen zu. Nachfolgend wird untersucht, ob dieses Ergebnis überzeugend herausgearbeitet und damit die zu erwartende Entscheidung des BVerfG angemessen vorbereitet wird oder ob das BVerfG seine Entscheidung wird überwiegend eigenständig herleiten müssen.…

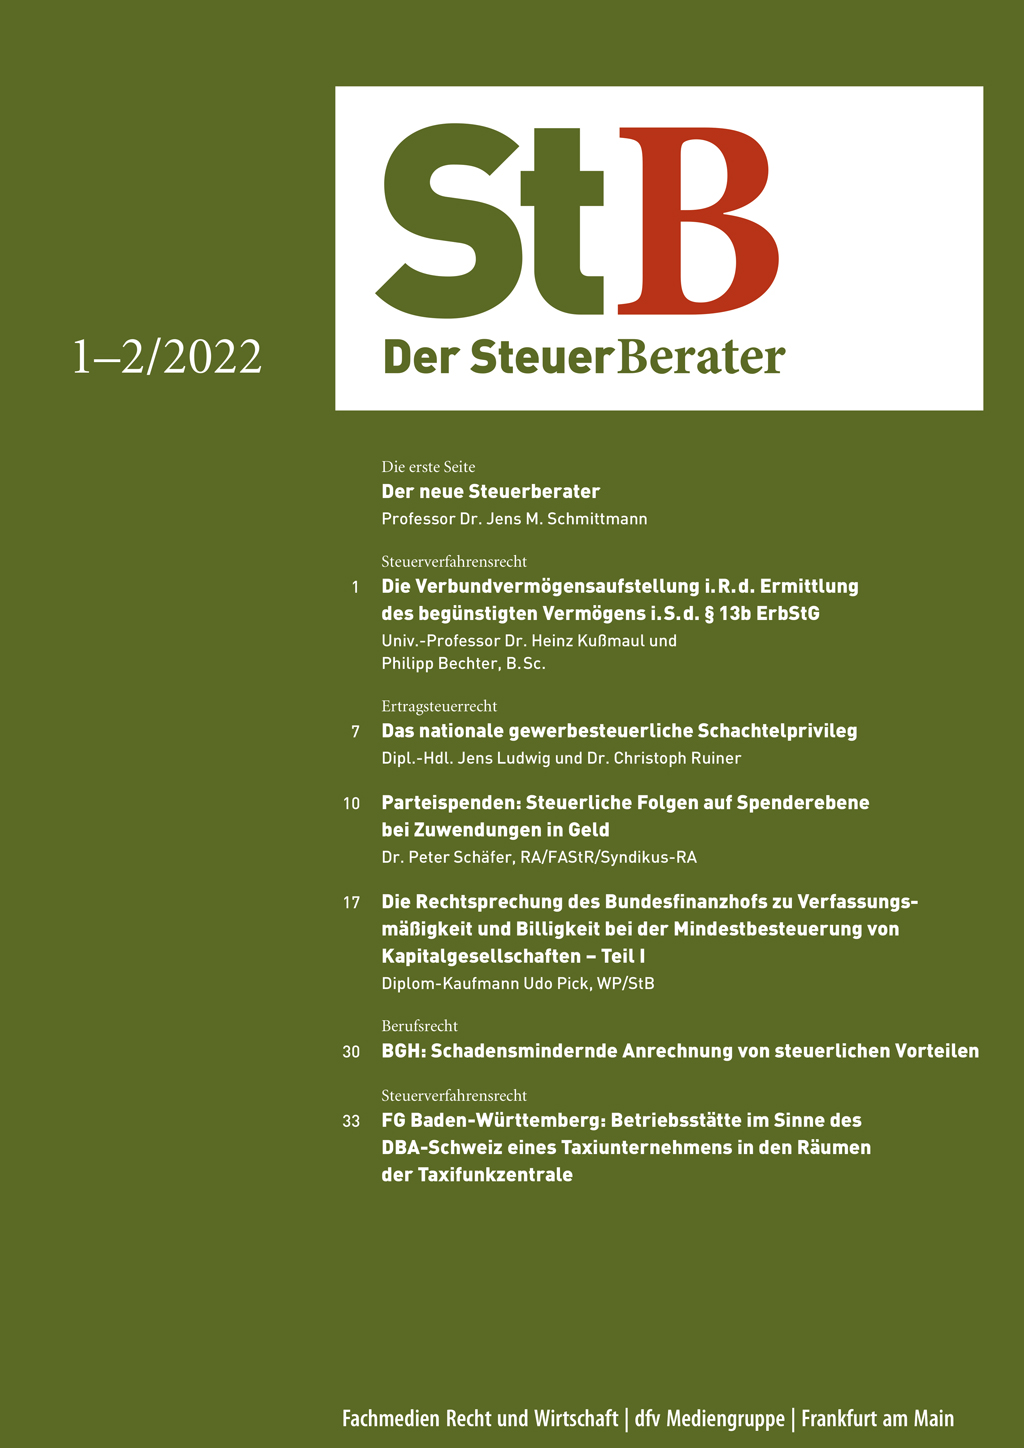
StB 2022, Heft 01-02 vom 03.02.2022

SchmittmannDer neue Steuerberater I | Kußmaul/BechterSteuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG 1 | Ludwig/RuinerErtragsteuerrecht: Das nationale gewerbesteuerliche Schachtelprivileg 7 | SchäferErtragsteuerrecht: Parteispenden: Steuerliche Folgen auf Spenderebene bei Zuwendungen in Geld 10 | PickErtragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil I 17 | BGHSchadensmindernde Anrechnung von steuerlichen Vorteilen 30 | FG Baden-WürttembergBetriebsstätte im Sinne des DBA-Schweiz eines Taxiunternehmens in den Räumen der Taxifunkzentrale 33

Der neue Steuerberater

Es ist noch nicht lange her, da blickten wir auf das 70-jährige Bestehen unserer Zeitschrift “Der Steuerberater” zurück, die erstmals im Jahre 1958 erschien. Zunächst wurde sie vom Bundesverband der Steuerberater e. V. und – nach ihrer Gründung im Jahre 1961 – von der Bundessteuerberaterkammer KöR herausgegeben. Verlegt wurde die Zeitschrift ursprünglich vom Verlag “Recht und Wirtschaft” in Heidelberg. …