RuW-online BB

Berichterstattung über immaterielle Ressourcen – eine unendliche Geschichte . . .

Der nachfolgende Aufsatz seiner akademischen Schülerinnen ist Prof. Dr. Michael Hommel zu seinem 65. Geburtstag am 3.8.2025 gewidmet. Hommel hat in dieser Zeitschrift zahlreiche Beiträge veröffentlicht und war 2001–2018 Mitglied im Beirat des Betriebs-Berater. Eines seiner Forschungsthemen sind immaterielle Ressourcen (vgl. etwa BB 2007, 371 ff.). Immaterielle Ressourcen gelten als Werttreiber vieler Unternehmen, doch die Berichterstattung über sie ist seit Jahrzehnten Gegenstand intensiver Diskussionen auf (inter-)nationaler Ebene. Der Beitrag gibt einen Überblick über aktuelle Projekte des International Accounting Standards Board (IASB) und des International Sustainability Standards Board (ISSB) sowie neue Berichtsanforderungen des IFRS Practice Statement 1 “Management Commentary” und der Corporate Sustainability Reporting Directive (CSRD) und ordnet diese kritisch ein


Im Blickpunkt (Arbeitsrecht)

Das BMAS hat jüngst mehrere Vorhaben angeschoben (Pressemitteilungen vom 25.7.2025). So wurde das Gesetz zur Stabilisierung des Rentenniveaus und zur vollständigen Gleichstellung der Kindererziehungszeiten (kurz “Rentenpaket 2025”) auf den Weg gebracht. Die Verlängerung der Haltelinie und der Angleichung der Mütterrente sind danach wichtige Punkte des Gesetzes, um die Leistungsfähigkeit der gesetzlichen Rente zu sichern und noch mehr Menschen ein zusätzliches Einkommen im Alter zu ermöglichen. …

Im Blickpunkt (Betriebswirtschaft)

Zum neuen Referentenentwurf eines Gesetzes zur Umsetzung der Corporate Sustainability Reporting Directive (CSRD) in deutsches Recht konnte bis zum 21.7.2025 Stellung genommen werden (PM BMJV vom 10.7.2025). In seinem unter www.idw.de abrufbaren Schreiben zum Referentenentwurf eines Gesetzes zur Umsetzung der RL (EU) 2022/2464 (CSRD) begrüßt das Institut der Wirtschaftsprüfer (IDW) laut IDW-Meldung vom 21.…

Zuordnung von stillen Reserven in § 6b EStG-Rücklagen in einer doppelstöckigen Personengesellschaft

Bei der Frage der Zuordnung von stillen Reserven in Form von § 6b EStG-Rücklagen in einer doppelstöckigen Personengesellschaft im Rahmen von Umstrukturierungen fehlt es bisher an eindeutigen Lösungen aus Literatur, Rechtsprechung sowie Finanzverwaltung. Für die Praxis wäre eine klare Richtschnur in dieser Frage jedoch wünschenswert. Der nachfolgende Beitrag veranschaulicht mit Hilfe eines vereinfachten Fallbeispiels die Problematik, gibt einen Überblick über die Lösungsansätze aus Literatur, aktueller Gesetzgebung sowie Rechtsprechung und zeigt daraus resultierenden Handlungsbedarf auf.

BB-Kommentar zu BFH, Urteil vom 20.03.2025, VI R 20/23

Die Bildung und spätere Auflösung einer Rücklage gem. § 6b EStG ist ein etabliertes Instrument zur steuerlichen Gestaltung bei der Reinvestition von Veräußerungsgewinnen. Doch der gesetzlich vorgesehene Gewinnzuschlag nach § 6b Abs. 7 EStG i. H. v. 6 % pro Jahr auf den aufgelösten Rücklagenbetrag zieht seit Jahren Kritik auf sich, insbesondere im Hinblick auf seine Verfassungsmäßigkeit unter den Bedingungen eines strukturellen Niedrigzinsniveaus. …

Im Blickpunkt (Arbeitsrecht)

Laut einer Antwort der Bundesregierung (hib – heute im bundestag Nr. 308/2025 vom 17.7.2025) gilt ein Tarifvertrag nur noch für rund 40 % der Beschäftigten. Gemäß der Mitteilung arbeitet die Bundesregierung auch darum aktuell an einem Aktionsplan für Tarifbindung. Das schreibt sie in einer Antwort (BT-Drs. 21/857 vom 10.7.2025) auf eine Kleine Anfrage (BT-Drs. 21/661 vom 26.…

Totgeglaubte leben länger: Impulse für eine Neugestaltung der Grundlagen der Datenverarbeitung im Beschäftigungskontext

Die Schaffung eines Beschäftigtendatenschutzgesetzes steht erneut auf der politischen Agenda. Es darf mit Spannung beobachtet werden, wie der Normgeber diese anspruchsvolle Aufgabe bewältigt und seinen Gestaltungsspielraum gezielt und sachgerecht nutzt. Dabei wird es entscheidend sein, die unionsrechtlichen Vorgaben zu wahren und die Praxis nicht durch überbordende regulatorische Anforderungen zu belasten.

BB-Kommentar zu LAG Hessen, Urteil vom 28.02.2025, 14 SLa 578/24

Der Kläger war bei der Beklagten seit 1.4.2021 als “Geschäftsführer (Vice President für A)” beschäftigt. Am 21.5.2021 wurde der Kläger zum Geschäftsführer der Beklagten bestellt. Nachdem die Beklagte den Kläger bereits ab dem 5.12.2022 nicht mehr als Vice President beschäftigte und er auch keine Geschäftsführeraufgaben mehr wahrnahm, berief die Beklagte ihn am 1.2.2023 schließlich als Geschäftsführer ab. …

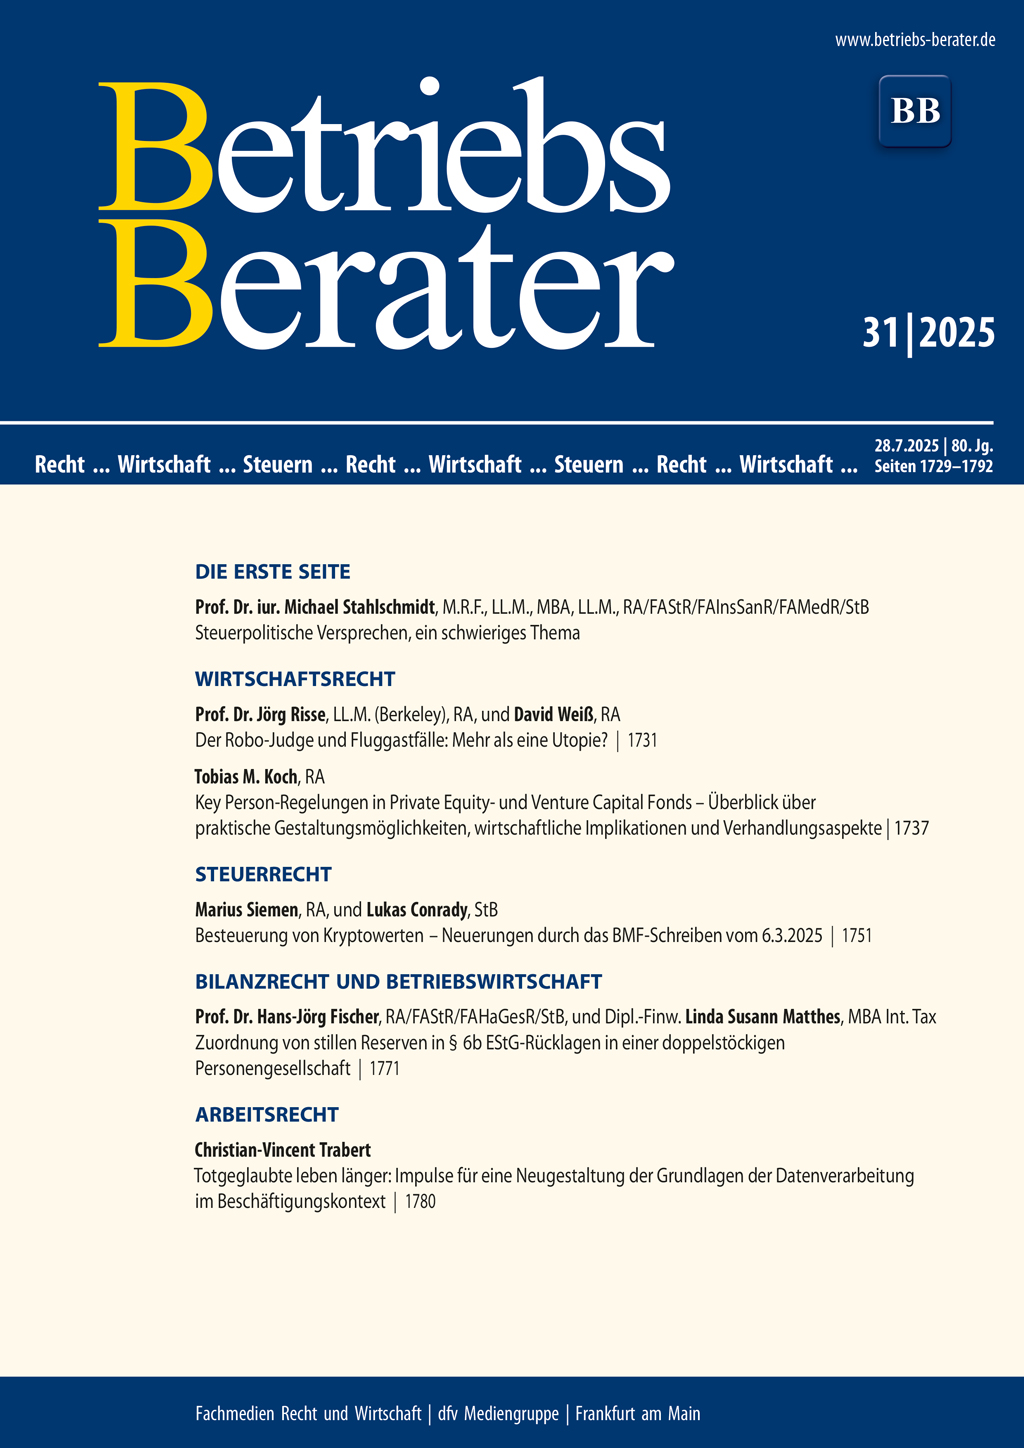
BB 2025, Heft 31 vom 28.07.2025

StahlschmidtSteuerpolitische Versprechen, ein schwieriges Thema I | Risse/WeißDer Robo-Judge und Fluggastfälle: Mehr als eine Utopie? 1731 | KochKey Person-Regelungen in Private Equity- und Venture Capital Fonds – Überblick über praktische Gestaltungsmöglichkeiten, wirtschaftliche Implikationen und Verhandlungsaspekte 1737 | BGHSteinbruch 1743 | Siemen/ConradyBesteuerung von Kryptowerten – Neuerungen durch das BMF-Schreiben vom 6.3.2025 1751 | BFH§ 1 Abs. 5 Satz 1 AStG als Einkünftekorrekturvorschrift 1756 | BFHTeilweise inhaltsgleich mit BFH-Urteil vom 8.5.2025 – IV R 40/22 – gewerbesteuerrechtliche Zurechnung des Gewinns aus der Anteilsveräußerung bei doppelstöckigen Personengesellschaften; Festsetzung des Gewerbesteuermessbetrags bei Beendigung einer atypisch stillen Beteiligung 1760 | Fischer/MatthesZuordnung von stillen Reserven in § 6b EStG-Rücklagen in einer doppelstöckigen Personengesellschaft 1771 | BFHZur Verfassungsmäßigkeit des Gewinnzuschlags nach § 6b Abs. 7 EStG 1776 | TrabertTotgeglaubte leben länger: Impulse für eine Neugestaltung der Grundlagen der Datenverarbeitung im Beschäftigungskontext 1780 | LAG HessenAbberufener Geschäftsführer – allgemeiner Kündigungsschutz nach dem KSchG 1784

Steuerpolitische Versprechen, ein schwieriges Thema

Steuerpolitische Versprechen begleiten Bundestagswahlkämpfe und anschließende Regierungsbildungen seit eh und je. Sie sind nichts Neues. Ob sie nach der Wahl auch umgesetzt werden, ist eine andere Frage. Am Beispiel der Senkung der Energiesteuer für alle zeigt sich, dass es mit der Umsetzung so eine Sache ist. In Zeile 956–958 heißt es: “Wir wollen Unternehmen und Verbraucher in Deutschland dauerhaft um mindestens fünf Cent pro kWh mit einem Maßnahmenpaket entlasten. …