RuW-online BB

Im Blickpunkt (Steuerrecht)

Wie funktioniert “Empörungssteuerpolitik”? Nun die Zutaten sind übersichtlich und einfach. Eine steuerliche Gestaltung, die steuerliche Wirkungen zur Folge hat, die unerwünscht sind und möglicherweise den Tatbestand der Steuerhinterziehung erfüllt. Ferner benötigt es noch ein Gutachten, aus dem sich ein gewaltiger Steuerschaden ergibt, damit sich die Welle der Empörung aufbauen kann. …
Besteuerung von Kryptowerten – Neuerungen durch das BMF-Schreiben vom 6.3.2025

Am 6.3.2025 ist das überarbeitete Schreiben zur ertragsteuerlichen Behandlung von Kryptowerten erschienen. Das neue Schreiben ersetzt das Schreiben vom 10.5.2022. Neben begrifflichen Anpassungen werden bisherige Regelungen präzisiert. Den Schwerpunkt bilden jedoch klar die Regelungen zu Steuererklärungs-, Mitwirkungs- und Aufbewahrungspflichten. Dieser Beitrag gibt einen Überblick über Kontext und Genese von Rechtsprechung und Verwaltungsauffassung und fokussiert sich auf die sich ergebenden Änderungen im Vergleich zum vorherigen BMF-Schreiben.

BB-Kommentar zu BFH, Urteil vom 18.12.2024, I R 45/22

Der BFH hat am 18.12.2024 anlässlich einer Reihe von Entscheidungen zu Betriebsstätten-Fragen auch über die Revision gegen das Urteil des FG Nürnberg, 27.9.2022 – 1 K 1595/20, EFG 2023, 527, BFH, 18.12.2024 – I R 45/22, und gegen das Urteil des FG München, 10.7.2023 – 7 K 1938/22, EFG 2023, 1516, BFH, 18.12.2024 – I R 49/23, entschieden. Immer geht es um die Qualität von § 1 Abs.…

Im Blickpunkt (Betriebswirtschaft)

Zum neuen Referentenentwurf eines Gesetzes zur Umsetzung der Corporate Sustainability Reporting Directive (CSRD) in deutsches Recht konnte bis zum 21.7.2025 Stellung genommen werden (PM BMJV vom 10.7.2025). In seinem unter www.idw.de abrufbaren Schreiben zum Referentenentwurf eines Gesetzes zur Umsetzung der RL (EU) 2022/2464 (CSRD) begrüßt das Institut der Wirtschaftsprüfer (IDW) laut IDW-Meldung vom 21.…

Zuordnung von stillen Reserven in § 6b EStG-Rücklagen in einer doppelstöckigen Personengesellschaft

Bei der Frage der Zuordnung von stillen Reserven in Form von § 6b EStG-Rücklagen in einer doppelstöckigen Personengesellschaft im Rahmen von Umstrukturierungen fehlt es bisher an eindeutigen Lösungen aus Literatur, Rechtsprechung sowie Finanzverwaltung. Für die Praxis wäre eine klare Richtschnur in dieser Frage jedoch wünschenswert. Der nachfolgende Beitrag veranschaulicht mit Hilfe eines vereinfachten Fallbeispiels die Problematik, gibt einen Überblick über die Lösungsansätze aus Literatur, aktueller Gesetzgebung sowie Rechtsprechung und zeigt daraus resultierenden Handlungsbedarf auf.

BB-Kommentar zu BFH, Urteil vom 20.03.2025, VI R 20/23

Die Bildung und spätere Auflösung einer Rücklage gem. § 6b EStG ist ein etabliertes Instrument zur steuerlichen Gestaltung bei der Reinvestition von Veräußerungsgewinnen. Doch der gesetzlich vorgesehene Gewinnzuschlag nach § 6b Abs. 7 EStG i. H. v. 6 % pro Jahr auf den aufgelösten Rücklagenbetrag zieht seit Jahren Kritik auf sich, insbesondere im Hinblick auf seine Verfassungsmäßigkeit unter den Bedingungen eines strukturellen Niedrigzinsniveaus. …

Im Blickpunkt (Arbeitsrecht)

Laut einer Antwort der Bundesregierung (hib – heute im bundestag Nr. 308/2025 vom 17.7.2025) gilt ein Tarifvertrag nur noch für rund 40 % der Beschäftigten. Gemäß der Mitteilung arbeitet die Bundesregierung auch darum aktuell an einem Aktionsplan für Tarifbindung. Das schreibt sie in einer Antwort (BT-Drs. 21/857 vom 10.7.2025) auf eine Kleine Anfrage (BT-Drs. 21/661 vom 26.…

Im Blickpunkt (Arbeitsrecht)

Das LAG Schleswig-Holstein hat, unter Verweis auf die PM Nr. 2/2024, entschieden, dass ein Leiharbeitnehmer nicht ohne weiteres eine Inflationsausgleichsprämie erhält, die im Entleiherbetrieb den dort Beschäftigten gezahlt wird (Urteil, 6.3.2025 – 5 Sa 222 d/24, rkr., PM Nr. 2/2025 vom 9.7.2025). Damit bestätigte das LAG die erstinstanzliche Entscheidung. Die Klägerin wurde von ihrer Arbeitgeberin, …

Die Einstellungs- und Entlassungsbefugnis als maßgebliches Kriterium für die Annahme des Status als leitende Angestellte in eigenständigen Betrieben

Nach einer jüngeren Entscheidung des Hessischen Landesarbeitsgerichts (LAG, Beschluss vom 9.12.2024 – 16 TaBV 93/24) herrscht in der betrieblichen Praxis aktuell erhebliche Unsicherheit über die rechtliche Einordnung von Personen mit betrieblicher Leitungsfunktion als leitende Angestellte. Dreh- und Angelpunkt ist die Auslegung des § 5 Abs. 3 S. 2 Nr. 1 BetrVG, insbesondere hinsichtlich der Frage, unter welchen Umständen eine umfassende selbstständige Einstellungs- und Entlassungsbefugnis in einem eigenständigen Betrieb i. S. d. § 1 Abs. 1 S. 1 BetrVG den Status als leitender Angestellter begründet, wobei die Einstellungs- und Entlassungsbefugnis auf einen Betrieb – mit Ausnahme etwaiger Vertretungsfälle oder Springereinsätze – begrenzt ist. Das Hessische LAG sprach in dem konkreten Fall einer Filialdirektorin trotz umfassender Befugnisse zur selbstständigen Einstellung und Entlassung sämtlicher Arbeitnehmer eines eigenständigen Betriebs, den sie führte, nach einer Gewichtung der Arbeitnehmeranzahl des Betriebs gegenüber der Anzahl der Arbeitnehmer des Unternehmens den Status einer leitenden Angestellten ab. Gegen diesen Beschluss wurde Rechtsbeschwerde beim Bundesarbeitsgericht (BAG) eingelegt. Der folgende Beitrag setzt sich kritisch mit der Entscheidung des Hessischen LAG auseinander und zeigt, warum Arbeitnehmer mit vollständiger Personalhoheit über sämtliche Mitarbeiter eines eigenständigen Betriebs regelmäßig als leitende Angestellte anzusehen sind, ohne dass die Anzahl der Mitarbeiter des Betriebs im Verhältnis zur Gesamtbelegschaft des Unternehmens entscheidend ist.

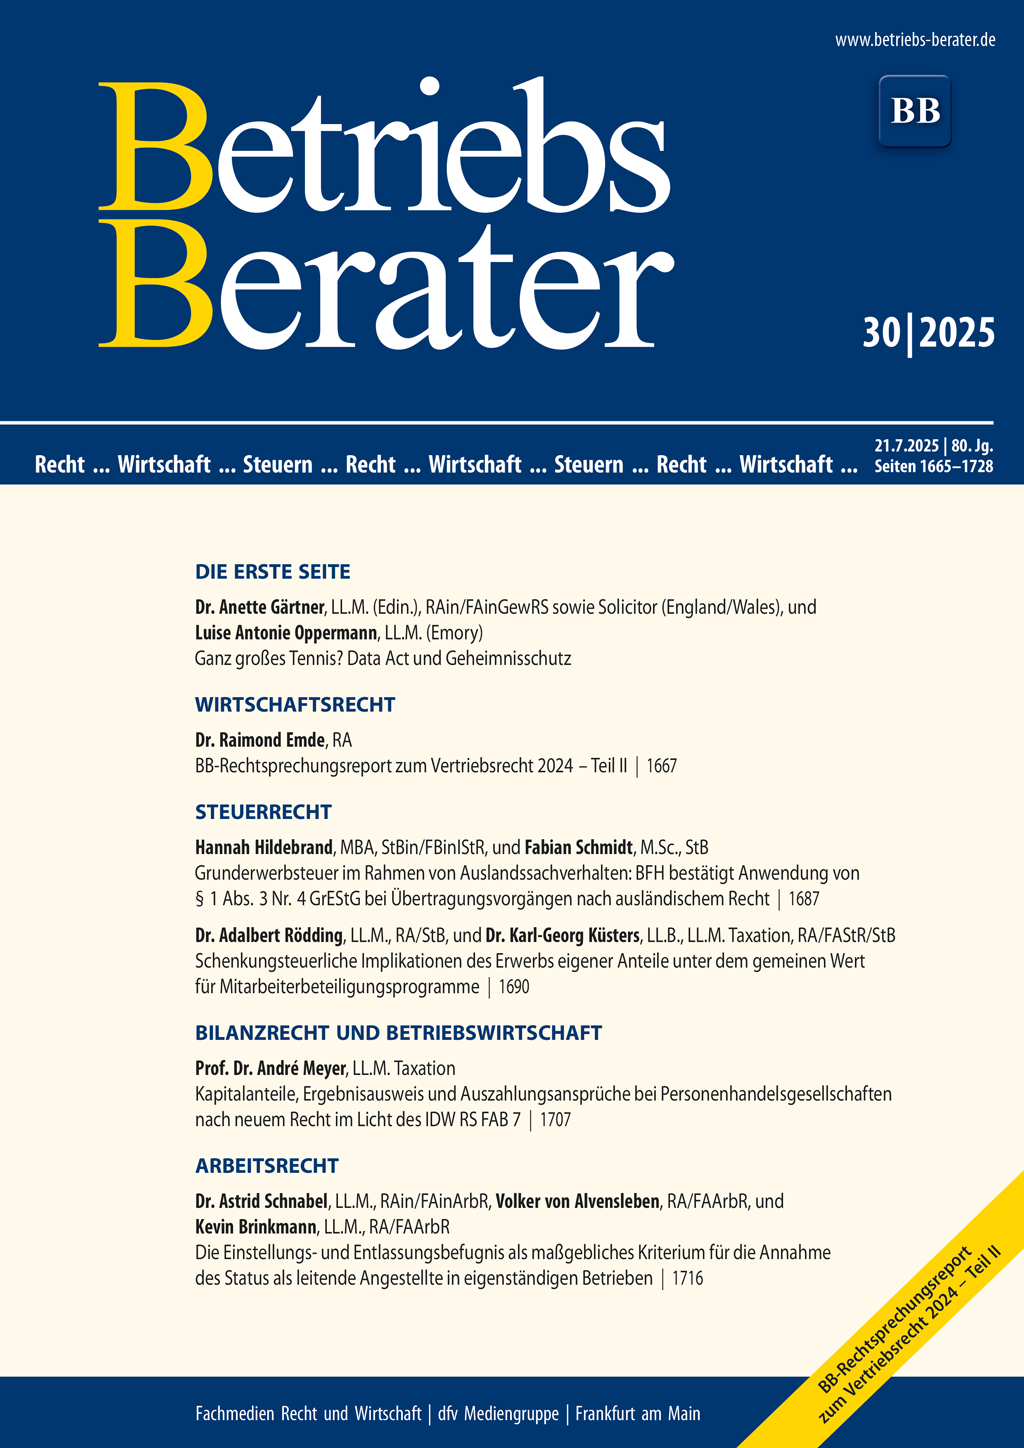
BB 2025, Heft 30 vom 21.07.2025

Gärtner/OppermannGanz großes Tennis? Data Act und Geheimnisschutz I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2024 – Teil II 1667 | BGHKeine Anwendung der Grundsätze über rechtliche Behandlung von Doppelsicherheiten (hier: Verwertung des in seinem Eigentum stehenden Leasinggegenstands durch Leasinggeber nach Insolvenzverfahrens-Eröffnung) 1681 | Hildebrand/SchmidtGrunderwerbsteuer im Rahmen von Auslandssachverhalten: BFH bestätigt Anwendung von § 1 Abs. 3 Nr. 4 GrEStG bei Übertragungsvorgängen nach ausländischem Recht 1687 | Rödding/KüstersSchenkungsteuerliche Implikationen des Erwerbs eigener Anteile unter dem gemeinen Wert für Mitarbeiterbeteiligungsprogramme 1690 | BFHWirksame Bekanntgabe eines Steuerbescheids an einen Bevollmächtigten trotz Widerrufs der Vollmacht 1694 | BFHGünstigerprüfung gemäß § 10a Abs. 2 EStG; Reihenfolge der Rechenschritte von der tariflichen zur festzusetzenden Einkommensteuer 1695 | BFHWerterhöhung von Anteilen an einer Kapitalgesellschaft 1701 | MeyerKapitalanteile, Ergebnisausweis und Auszahlungsansprüche bei Personenhandelsgesellschaften nach neuem Recht im Licht des IDW RS FAB 7 1707 | BFHUnentgeltliche Übertragung der Wirtschaftsgüter eines Gewerbebetriebs unter Vorbehaltsnießbrauch 1712 | BFHVerlusttragung beim Vorbehaltsnießbrauch am Kommanditanteil 1713 | Schnabel/von Alvensleben/BrinkmannDie Einstellungs- und Entlassungsbefugnis als maßgebliches Kriterium für die Annahme des Status als leitende Angestellte in eigenständigen Betrieben 1716 | BAGVerspätete Zielvorgabe – Schadensersatz – Mitverschulden 1720