RuW-online BB

BB-Kommentar zu BFH, Urteil vom 19.02.2025, XI R 18/23

Das Urteil betrifft die Frage, ob Säumniszuschläge i. S. d. § 240 Abs. 1 S. 1 AO Strafen im Sinne der Europäischen Menschenrechtskonvention (EMRK) sind und damit die in Art. 6 EMRK verankerten strafverfahrensrechtlichen Garantien zu beachten sind. Der BFH hatte darüber zu entscheiden, inwiefern bei einer Verwirkung von Säumniszuschlägen die Unschuldsvermutung nach Art.…

Im Blickpunkt (Betriebswirtschaft)

Gemäß einer PM des Digitalverbands Bitkom vom 17.11.2025 macht es 96 % der deutschen Bevölkerung aktuell Sorge, dass Deutschland bei der Digitalisierung zu abhängig vom Ausland ist. 65 %, so die PM weiter, halten die digitale Abhängigkeit sogar für ähnlich bedrohlich wie militärische Gefahren. Und 97 % forderten, die Bundesregierung müsse mehr tun, um ganz grundsätzlich die deutsche Unabhängigkeit zu sichern. …

Bilanzielle Auswirkungen einer stufenweisen Änderung des Körperschaftsteuersatzes nach IFRS und HGB

Mit der Zustimmung des Bundesrats am 11.7.2025 sind die künftigen Änderungen der Körperschaftsteuersätze in Abschlüssen mit einem Stichtag nach dem 10.7.2025 für die Bewertung latenter Steuern zu berücksichtigen; für frühere Stichtage liegt ein nicht zu berücksichtigendes Ereignis vor. Dadurch ist diese Änderung zwingend bei allen kommenden Abschlüssen zu beachten. Da im Rahmen der Rechnungslegung latente Steuern mit den zum Realisationszeitpunkt geltenden Steuersätzen zu bewerten sind, ist seitens der Abschlussersteller eine entsprechende Prognose über die Umkehrungszeitpunkte notwendig. Diese kann komplex werden aufgrund der langfristig angelegten Gesetzesänderung und der Anzahl der zu berücksichtigenden Steuersätze. Im nachfolgenden Beitrag werden die steuerlichen Änderungen kurz eingeführt und die Bilanzierungskonsequenzen nach IFRS und HGB dargestellt.

Praxishinweise zur Analyse von Konzernabschlüssen im Kontext von Unternehmenstransaktionen

Unternehmenskäufe bringen weitreichende Folgen für die Rechnungslegung der erwerbenden Unternehmen mit sich. Der nachfolgende Beitrag zeigt auf, inwiefern die Abbildung von solchen Unternehmenstransaktionen sogar zu systematischen Verzerrungen in Konzernabschlüssen führt. Zunächst werden die zentralen bilanziellen Mechanismen und deren grundsätzlich verzerrende Auswirkungen auf die Finanzberichterstattung erläutert. Anschließend werden zusätzlich Gestaltungspraktiken im Zusammenhang mit Unternehmenstransaktionen analysiert, mit denen Umsatz-, Gewinn- und Cashflow-Kennzahlen gezielt und irreführend beeinflusst werden können. Der Beitrag enthält außerdem praxisorientierte Hinweise, wie Aufsichtsräte, Analysten, Abschlussprüfer und andere Adressaten solche Effekte erkennen und in ihre Beurteilung einbeziehen können.

BB-Kommentar zu BFH, Urteil vom 12.08.2025, IX R 24/24

Bei vermieteten Wohnungen unterliegen die Anschaffungs- bzw. Herstellungskosten des Gebäudes sowohl im Betriebsvermögen als auch im Privatvermögen der Absetzung für Abnutzung (AfA) nach § 7 Abs. 4 EStG. Daneben sieht § 7b Abs. 1 EStG vor, dass der Steuerpflichtige unter bestimmten Voraussetzungen im Jahr der Anschaffung oder Herstellung und in den folgenden drei Jahren Sonderabschreibungen von bis zu jährlich 5 % der Bemessungsgrundlage neben der AfA nach § 7 Abs.…

Im Blickpunkt (Arbeitsrecht)

Der Ausschuss für Arbeit und Soziales hat am 10.11.2025 Sachverständige zur geplanten Haltelinie beim Rentenniveau und Ausweitung der Mütterrente befragt – mit wenig überraschenden Bewertungen durch die jeweils von den Fraktionen des Bundestages eingeladenen Experten (dazu hib – heute im Bundestag – Nr. 596/2025). Denn erwartungsgemäß bewerteten die arbeitgebernahen Verbände die Rentenpolitik deutlich skeptischer, …

BB-Rechtsprechungsreport zum Beschäftigtendatenschutz 2024/2025 – Teil I

Beschäftigtendatenschutz blieb auch im Jahr 2025 ein Dauerthema für die (Arbeits-)Gerichte. Ob hinsichtlich des datenschutzrechtlichen Auskunftsanspruchs nach Art. 15 DSGVO, des Schadensersatzanspruchs nach Art. 82 DSGVO oder der Kündigung wegen eines Datenschutzverstoßes: Sowohl im individuellen als auch im kollektiven Arbeitsrecht gab es wieder wegweisende Urteile. Auch die Aufsichtsbehörden haben die arbeitsrechtliche Praxis maßgeblich geprägt.

BB-Kommentar zu BAG, Beschluss vom 18.06.2025, 7 ABR 6/24

Wie auch das Betriebsverfassungsrecht sehen auch die Personalvertretungsrechte des Bundes und der Länder unterschiedliche Zuständigkeiten für die einzelnen Ebenen der Mitarbeiterbeteiligungen durch Betriebs- oder Personalräte vor. Den dort verankerten Grundsätzen folgend hat der Gesetzgeber auch für die Frage der Beteiligungsrechte der Schwerbehindertenvertretungen ausgestaltet.

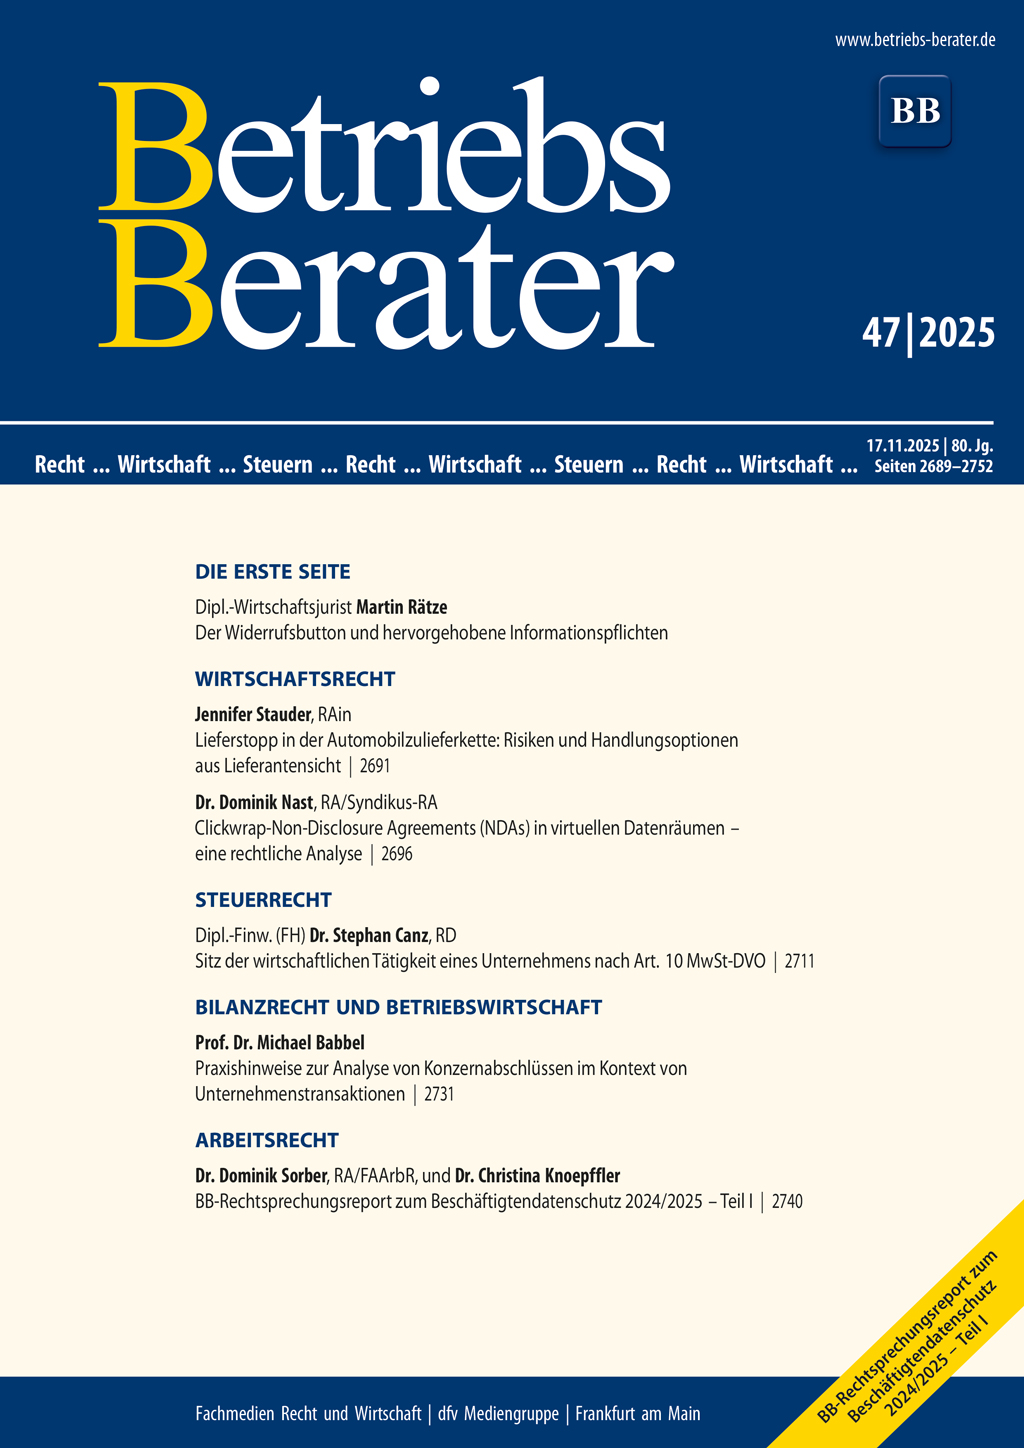
BB 2025, Heft 47 vom 17.11.2025

RätzeDer Widerrufsbutton und hervorgehobene Informationspflichten I | StauderLieferstopp in der Automobilzulieferkette: Risiken und Handlungsoptionen aus Lieferantensicht 2691 | NastClickwrap-Non-Disclosure Agreements (NDAs) in virtuellen Datenräumen – eine rechtliche Analyse 2696 | BGHUnzulässige Abschalteinrichtung – Zur angemessenen Entschädigung 2700 | BGHKeine Kündigungssperrfrist bei Veräußerung vermieteten Wohnraums an Personenhandelsgesellschaft (hier: GmbH & Co. KG) 2701 | CanzSitz der wirtschaftlichen Tätigkeit eines Unternehmens nach Art. 10 MwSt-DVO 2711 | FG NiedersachsenNiedersächsisches FG: Zur umsatzsteuerlichen Behandlung des Handels mit Non-Fungible Token (NFT) 2715 | BabbelPraxishinweise zur Analyse von Konzernabschlüssen im Kontext von Unternehmenstransaktionen 2731 | BFHKeine Sonderabschreibung für neue Mietwohnung bei Abriss und Neubau 2736 | Sorber/KnoepfflerBB-Rechtsprechungsreport zum Beschäftigtendatenschutz 2024/2025 – Teil I 2740 | BAGGesamtschwerbehindertenvertretung – Zuständigkeit 2746

Der Widerrufsbutton und hervorgehobene Informationspflichten

Aktuell befindet sich die Richtlinie (EU) 2023/2673 in der nationalen Umsetzung. Ein Gesetzentwurf (BT-Drs. 21/1856) durchläuft das parlamentarischen Verfahren. Zentrales Anliegen dieses Gesetzes: Die Schaffung einer elektronischen Widerrufsfunktion und die Neuordnung von Fernabsatzverträgen über Finanzdienstleistungen.