RuW-online BB

Im Blickpunkt (Betriebswirtschaft)

Der Ausbruch des Nahost-Kriegs am 28.2.2026 kann, so das Institut der Wirtschaftsprüfer (IDW) in einer PM/Meldung vom 6.3.2026, weitreichende Folgen sowohl für die finanzielle als auch für die nichtfinanzielle Unternehmensberichterstattung bereits zum 31.12.2025 haben. Das IDW habe einen unter www.idw.de abrufbaren Fachlichen Hinweis zu den Auswirkungen des Nahost-Kriegs auf die Rechnungslegung und deren Prüfung erarbeitet. …
Abschreibungen bei Elektrofahrzeugen – eine Wirkungsanalyse

Da sich die deutsche Wirtschaft seit Jahren in einer Phase wirtschaftlicher Stagnation befindet, hat sich die aktuelle Bundesregierung u. a. zum Ziel gesetzt, Investitionsanreize zu setzen und Bürokratie abzubauen. Im Gesetz für ein steuerliches Investitionssofortprogramm finden sich zwei degressive Abschreibungsmethoden. Nachdem Althoff (BB 2025, 1519 ff.) im Stadium des Regierungsentwurfs die geplanten neuen Abschreibungsregelungen thematisiert hatte, werden im nachfolgenden Beitrag auf Basis des in Kraft getretenen Gesetzes die Wirkungen der Aufwandsvorverlagerung durch diese Methoden bei Elektrofahrzeugen quantifiziert und einige Vorschläge zur Vereinfachung und Arbeitserleichterung im Abschreibungskontext aufgegriffen und diskutiert.

BB-Gesetzgebungs- und Rechtsprechungsreport zur Bilanzierung betrieblicher Altersversorgung 2025/2026

Urteile zur bilanziellen Behandlung der betrieblichen Altersversorgung (bAV), die im Zeitraum März 2025 bis Februar 2026 veröffentlicht wurden, werden im nachfolgenden Beitrag mit ihren Kernpunkten dargestellt und in den Gesamtkontext eingeordnet. Zudem wird auf einschlägige Gesetzgebung im Berichtszeitraum eingegangen. Zu Urteilen, Gesetzgebung und Verwaltungsanweisungen aus früheren Zeiträumen s. die jährlichen BB-Reports von Veit seit 2009, zuletzt BB 2025, 623 ff.

Im Blickpunkt (Arbeitsrecht)

Nach vorliegenden aktuellen Daten des Statistischen Bundesamtes und der Deutschen Rentenversicherung Bund steigen die Renten in Deutschland zum 1.7.2026 um 4,24 % (PM des BMAS vom 5.3.2026). Damit beträgt die Rentenanpassung zum vierten Mal seit fünf Jahren über 4 %, so die Mitteilung. Mit dem Rentenpaket 2025 wurde unter anderem die Haltelinie in Höhe von 48 % beim Rentenniveau bis zum 1.…

Auswirkungen des Beschlusses des BVerfG zum sog. dritten Geschlecht auf die Ansprüche nach dem EntgTranspG

Das Entgelttransparenzgesetz (EntgTranspG) verfolgt das Ziel, unmittelbare und mittelbare Entgeltdiskriminierungen aufgrund des Geschlechts zu beseitigen. Das Gebot gleichen Entgelts für gleiche oder gleichwertige Arbeit ist auf der nationalen einfachgesetzlichen Normebene nicht neu. Es handelt sich vielmehr um einen “Ausschnitt” aus dem weitergehenden Allgemeinen Gleichbehandlungsgesetz (AGG), das jede Benachteiligung verbietet, somit auch wegen des Geschlechts (§ 3 AGG), und in Bezug auf eine hierdurch motivierte geringere Vergütung (§ 8 Abs. 2 AGG). Durch das EntgTranspG wird dieser Grundsatz – dem Wortlaut nach für männliche und weibliche Beschäftigte – konkretisiert und basiert damit auf einem binären Geschlechterverständnis. Hiervon hatte sich der Gesetzgeber entsprechend des Beschlusses des BVerfG vom 10.10.2017 (Az. 1 BvR 2019/16) im Personenstandsrecht gelöst und die Möglichkeit eines diversen Geschlechtseintrags eingeführt. In diesem Beitrag wird analysiert, wie sich dies unter Berücksichtigung der Entgelttransparenzrichtlinie (EU 2023/970) auf das EntgTranspG auswirkt.

BB-Kommentar zu BAG, Urteil vom 02.07.2025, 10 AZR 193/24

Variable Vergütungsbestandteile gehören heute zu den üblichen Entgeltformen. Sie knüpfen häufig an die Erreichung von individuellen Zielen oder Unternehmenszielen an. Sofern ein Betriebsrat besteht, sind die Rahmenbedingungen wegen des Mitbestimmungsrechts nach § 87 Abs. 1 Nr. 10 BetrVG in aller Regel in einer Betriebsvereinbarung geregelt.

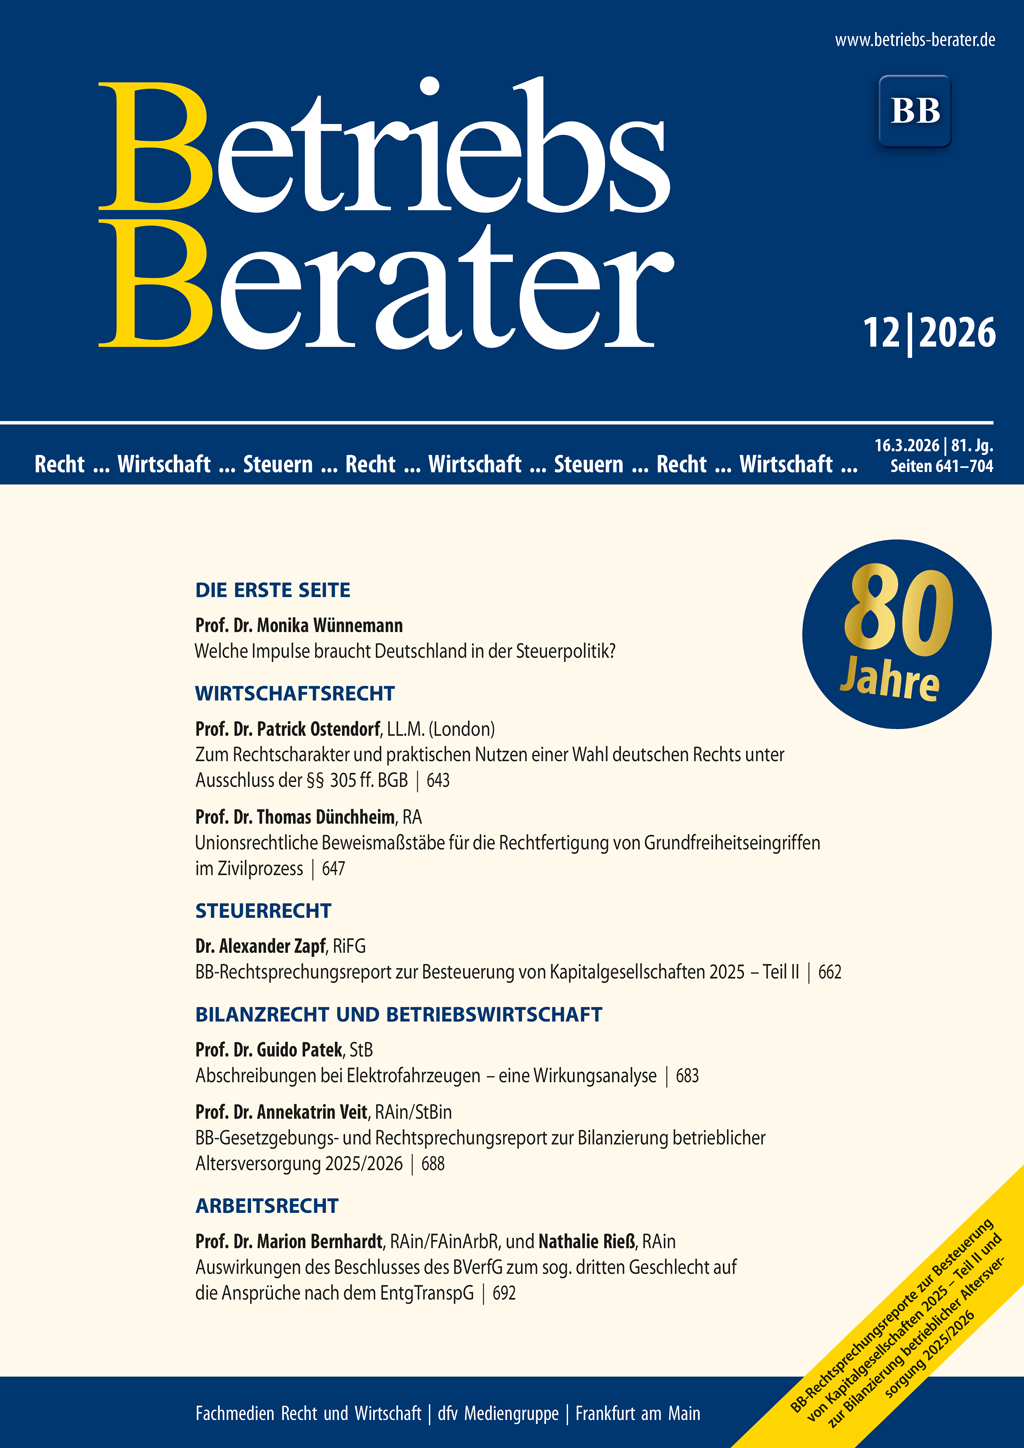
BB 2026, Heft 12 vom 16.03.2026

WünnemannWelche Impulse braucht Deutschland in der Steuerpolitik? I | OstendorfZum Rechtscharakter und praktischen Nutzen einer Wahl deutschen Rechts unter Ausschluss der §§ 305 ff. BGB 643 | DünchheimUnionsrechtliche Beweismaßstäbe für die Rechtfertigung von Grundfreiheitseingriffen im Zivilprozess 647 | EuGHSchadensersatzklagen nach nationalem Recht wegen Zuwiderhandlung gegen wettbewerbsrechtliche Bestimmungen der Mitgliedstaaten und der EU 649 | BGHTelekommunikationsdienstleistungsvertrag, Allgemeine Geschäftsbedingungen, Mindestvertragslaufzeit 655 | OLG BrandenburgGerichtliche Bestellung eines Notgeschäftsführers 659 | ZapfBB-Rechtsprechungsreport zur Besteuerung von Kapitalgesellschaften 2025 – Teil II 662 | BFHEinkommensminderung im Sinne von § 8 Abs. 3 Satz 4 KStG 675 | BFHHochpreisiges Wohnmobil als Gegenstand des täglichen Gebrauchs 678 | PatekAbschreibungen bei Elektrofahrzeugen – eine Wirkungsanalyse 683 | VeitBB-Gesetzgebungs- und Rechtsprechungsreport zur Bilanzierung betrieblicher Altersversorgung 2025/2026 688 | Bernhardt/RießAuswirkungen des Beschlusses des BVerfG zum sog. dritten Geschlecht auf die Ansprüche nach dem EntgTranspG 692 | BAGVariable Vergütung – Gesamtbetriebsvereinbarung – Grundsatz “Ohne Arbeit kein Lohn” – Zielerreichung – Kürzung aufgrund von Arbeitsunfähigkeit ohne Entgeltfortzahlungsanspruch 694 | BAGAnnahmeverzug – Abbedingung – Rechtswahl 702

Welche Impulse braucht Deutschland in der Steuerpolitik?

Attraktive steuerliche Rahmenbedingungen sind ein wesentlicher Erfolgsfaktor für den Wirtschaftsstandort Deutschland. Hierzu zählen nicht nur die Höhe der Steuerbelastung, sondern auch ein modernes, bürokratiearmes und digitaltaugliches Steuerrecht, das Investitionen und Beschäftigung in Deutschland unterstützt. Ein erster Schritt war die sog. Investitionsoffensive im Jahr 2025, …

Im Blickpunkt (Wirtschaftsrecht)

Dem KRITIS-Dachgesetz, das die Resilienz kritischer Anlagen stärken und Vorgaben aus Brüssel umsetzen soll, hat der Bundesrat am 6.3.2026 nach umfangreicher Debatte zugestimmt (vgl. BundesratKOMPAKT, Meldung vom gleichen Tag). Trotz Zustimmung übten die Länder in einer begleitenden Entschließung an einigen Regelungen des Gesetzes Kritik. So bemängelten sie, dass der Schwellenwert für kritische Infrastruktur nicht wie von ihnen vorgeschlagen auf 150 000 versorgte Einwohner abgesenkt wird. …

Zum Rechtscharakter und praktischen Nutzen einer Wahl deutschen Rechts unter Ausschluss der §§ 305 ff. BGB

Seit dem BGH-Beschluss vom 9.1.2025 – I ZB 48/24, BB 2025, 321 Ls., der die rechtliche Unabhängigkeit einer Schiedsvereinbarung betont und die Frage der Wirksamkeit einer Rechtswahlklausel daher dem Schiedsgericht überlassen hat, ist die Vertragspraxis vermehrt dazu übergegangen, der rigiden Inhaltskontrolle vorformulierter Vertragsklauseln im unternehmerischen Geschäftsverkehr durch eine Wahl deutschen Rechts unter Ausschluss der §§ 305 ff. BGB zu begegnen. Auch wenn jedenfalls in Verbindung mit einer Schiedsvereinbarung Vieles für die grundsätzliche Zulässigkeit einer solchen Rechtswahl spricht, sind zentrale Fragen nach ihrem rechtlichen Charakter und (vor dem Hintergrund einer möglichen residualen Inhaltskontrolle nach § 242 BGB) ihrem praktischen Nutzen bislang noch offen.