RuW-online BB

Beendigung von Arbeitsverhältnissen mit Auslandsbezug – rechtliche Besonderheiten und praktische Herausforderungen

Arbeitgeber beschäftigen zunehmend Fachkräfte im Ausland. Hintergrund dafür sind vor allem der zunehmende erhebliche Fachkräftemangel in Deutschland, aber auch die Entwicklung neuer mobiler Arbeitsformen in den vergangenen Jahren. Internationale Beschäftigungsmodelle sind vielfältig und unterscheiden sich in ihrer Ausgestaltung und rechtlichen Einordnung. Das gilt nicht nur für die Begründung und Durchführung der Beschäftigung, sondern auch in Bezug auf ihre Beendigung. Da aufgrund der weiterhin angespannten weltpolitischen und wirtschaftlichen Lage gleichzeitig Personalabbau- und Restrukturierungsmaßnahmen zunehmen, sehen sich Unternehmen immer häufiger mit den besonderen rechtlichen Anforderungen und praktischen Herausforderungen bei der Beendigung von Arbeitsverhältnissen mit Auslandsbezug konfrontiert.
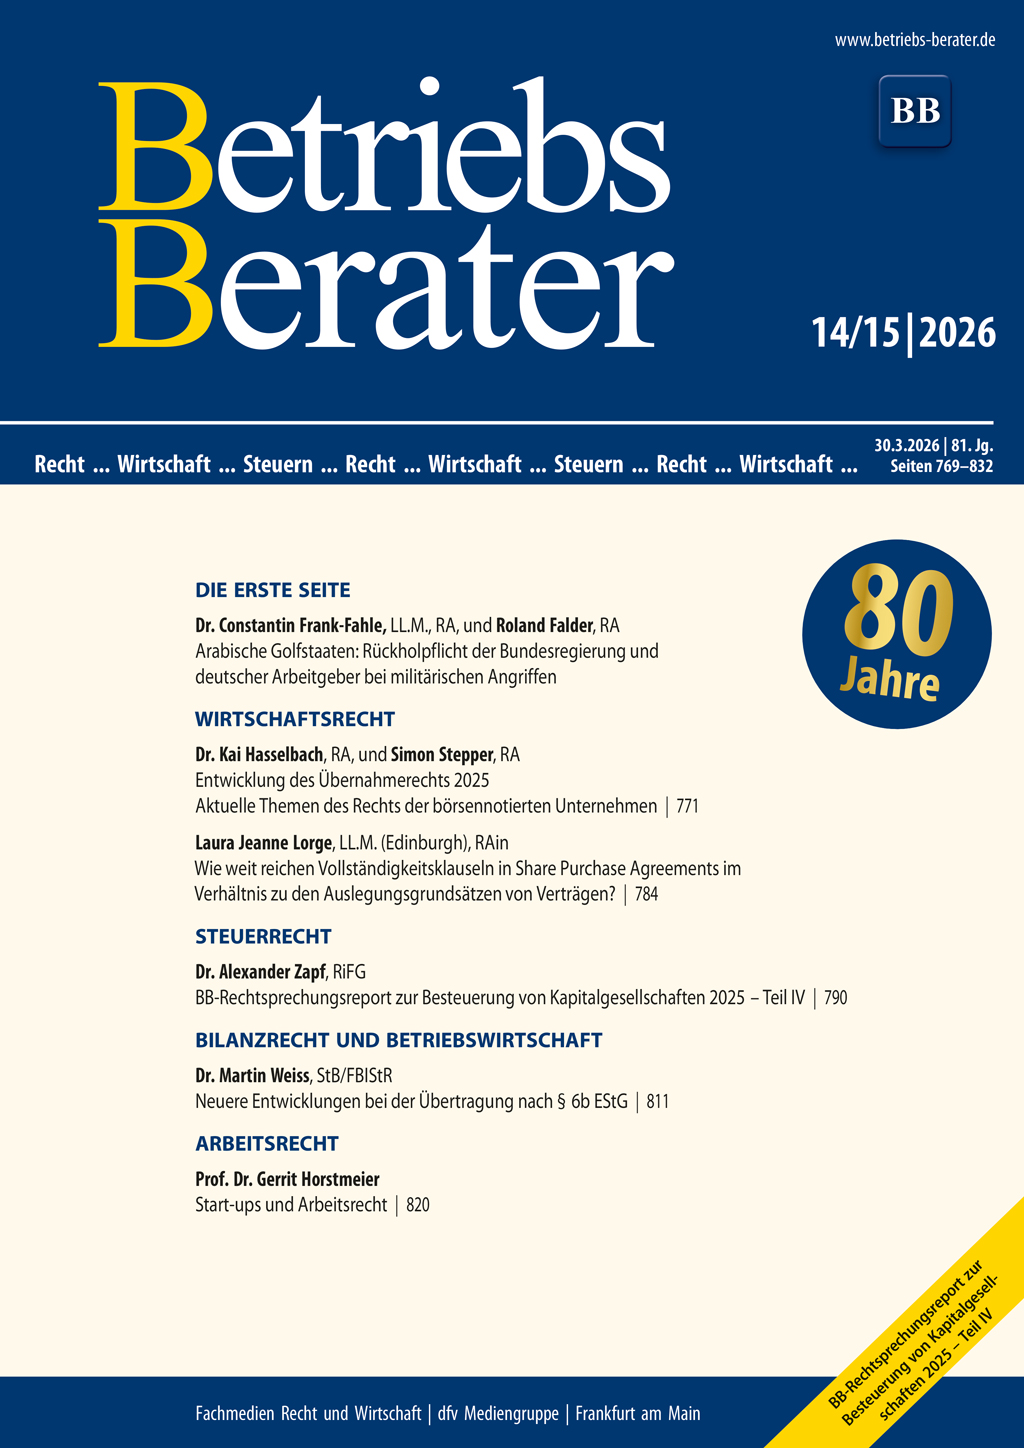
BB 2026, Heft 14-15 vom 30.03.2026

Frank-Fahle/FalderArabische Golfstaaten: Rückholpflicht der Bundesregierung und deutscher Arbeitgeber bei militärischen Angriffen I | Hasselbach/StepperEntwicklung des Übernahmerechts 2025 771 | LorgeWie weit reichen Vollständigkeitsklauseln in Share Purchase Agreements im Verhältnis zu den Auslegungsgrundsätzen von Verträgen? 784 | BGHBevollmächtigung eines Vorstandsmitglieds selbst und (keine) Außerkraftsetzung der Kompetenzzuweisung in § 112 AktG 787 | ZapfBB-Rechtsprechungsreport zur Besteuerung von Kapitalgesellschaften 2025 – Teil IV 790 | BFHKeine Wiedereinsetzung in den vorigen Stand bei grunderwerbsteuerpflichtigem Erwerbsvorgang 803 | WeissNeuere Entwicklungen bei der Übertragung nach § 6b EStG 811 | BFHAktivierung der Beteiligung an einer Instandhaltungsrückstellung 816 | HorstmeierStart-ups und Arbeitsrecht 820 | BAGTarifliche Mehrarbeitszuschläge – Teilzeitarbeit 824

Arabische Golfstaaten: Rückholpflicht der Bundesregierung und deutscher Arbeitgeber bei militärischen Angriffen

Die arabischen Golfstaaten, zu denen das Königreich Saudi-Arabien, die Vereinigten Arabischen Emirate (“VAE”), Katar, Bahrain, Kuwait und das Sultanat Oman zählen, zeichnen sich traditionell durch politische Stabilität aus. Nachdem die arabischen Golfstaaten historisch insbesondere für ihre Rohstoffvorkommen international bekannt waren, haben viele Golfstaaten in den vergangenen Jahrzehnten ihre Wirtschaft diversifiziert und sich zu global bekannten Wirtschaftsstandorten entwickelt. …

Im Blickpunkt (Wirtschaftsrecht)

Am 23.3.2026 fand die öffentliche Anhörung des Ausschusses für Digitales und Staatsmodernisierung zum Gesetzentwurf für ein KI-Marktüberwachungs-und-Innovationsförderungs-Gesetz (21/4594) statt (vgl. hib – heute im bundestag, Nr. 229/2026 vom 24.3.2026). Mit dem Gesetz soll die Durchführung der EU-Verordnung 2024/1689, der europäischen Verordnung über Künstliche Intelligenz (AI-Act) geregelt werden, …

Entwicklung des Übernahmerechts 2025

In Fortsetzung der Reihe zur Entwicklung des Übernahmerechts und des Beitrags für das Jahr 2024 aus BB 2025, 835 ff., geben die Autoren einen Überblick über die wichtigsten rechtlichen und wirtschaftlichen Entwicklungen am deutschen Übernahmemarkt im Jahr 2025. Die Autoren widmen sich nicht nur einer Reihe bedeutender Transaktionen, sondern insbesondere auch der aktuellen Rechtsprechung im Bereich des Übernahmerechts sowie der Unternehmensbewertung bei aktienrechtlichen Strukturmaßnahmen, wobei in diesem Jahr ein besonderer Schwerpunkt auf dem Recht des Delistings liegt. Dabei gehen die Autoren auch auf einige grundlegende Änderungen der rechtlichen Rahmenbedingen ein, einschließlich der Änderungen des § 39 BörsG durch das am 2.2.2026 in Kraft getretene Standortfördergesetz.

Wie weit reichen Vollständigkeitsklauseln in Share Purchase Agreements im Verhältnis zu den Auslegungsgrundsätzen von Verträgen?

Der Beitrag untersucht das Spannungsfeld zwischen Vollständigkeitsklauseln in Unternehmenskaufverträgen und den Auslegungsgrundsätzen nach §§ 133, 157 BGB. Vor dem Hintergrund des Urteils des BGH vom 3.3.2021 – XII ZR 92/19 fokussiert sich der Beitrag auf zwei Fragen: Erstens, ob Vollständigkeitsklauseln jeglichen außervertraglichen Umständen ihre Wirkung nehmen können. Und zweitens, ob solche Klauseln den Vorrang des übereinstimmenden Parteiwillens vor dem Vertragswortlaut wirksam ausschließen können.

Im Blickpunkt (Steuerrecht)

Am 24.3.2026 hat das BMF den Referentenentwurf eines “Gesetzes zu der Mehrseitigen Vereinbarung vom 26. November 2024 zwischen den zuständigen Behörden über den automatischen Austausch von Informationen nach dem Melderahmen für Kryptowerte” veröffentlicht. Dieser dient der Umsetzung der von der OECD entwickelten “Crypto-Asset Reporting Framework” (CARF). Dieses Framework entwickelte die OECD im Auftrag der G20. …

BB-Rechtsprechungsreport zur Besteuerung von Kapitalgesellschaften 2025 – Teil IV

Der abschließende Teil IV des Rechtsprechungsreports zur Besteuerung von Kapitalgesellschaften 2025 gibt einen Überblick zur aktuellen BFH-Rechtsprechung zum internationalen Steuerrecht (Abschnitt XI.), zum Schenkungsteuerrecht (Abschnitt XII.), zu § 6a GrEStG (Abschnitt XIII.) sowie den steuerlichen Aspekten auf Gesellschafterebene (Abschnitt XIV.). Der Beitrag ordnet die Entscheidungen in gewohnter Weise ein und gibt wertvolle Praxishinweise.

Im Blickpunkt (Betriebswirtschaft)

Die Zahl der Gewinnwarnungen deutscher börsennotierter Unternehmen ist gemäß einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft EY vom 23.3.2026 im Jahr 2025 deutlich gesunken. Nach einem Höchststand von 160 Gewinnwarnungen im Jahr 2023 und einem weiterhin hohen Niveau von 153 im Jahr 2024 seien im vergangenen Jahr insgesamt 118 Gewinnwarnungen registriert worden. …

Neuere Entwicklungen bei der Übertragung nach § 6b EStG

Anknüpfend an BB 2021, 747 ff., gibt der nachfolgende Beitrag einen Überblick über die finanzgerichtliche Rechtsprechung zur steuerbilanziellen Rücklage des § 6b EStG, die in den Jahren 2022 bis Januar 2026 veröffentlicht worden ist. Im Berichtszeitraum sind hier insbesondere Urteile zur verfahrensrechtlichen und zur steuerbilanziellen Behandlung der Rücklage zu nennen. Zudem wird eine Gesetzänderung thematisiert.