
BB-Kommentar zu BAG, Beschluss vom 13.05.2026, 7 ABR 7/25
Das BAG hatte darüber zu entscheiden, ob ein Betriebsrat bei einem Betriebsteil in Deutschland gebildet werden kann, auch wenn der Hauptbetrieb im Ausland liegt.
Das BAG hatte darüber zu entscheiden, ob ein Betriebsrat bei einem Betriebsteil in Deutschland gebildet werden kann, auch wenn der Hauptbetrieb im Ausland liegt.
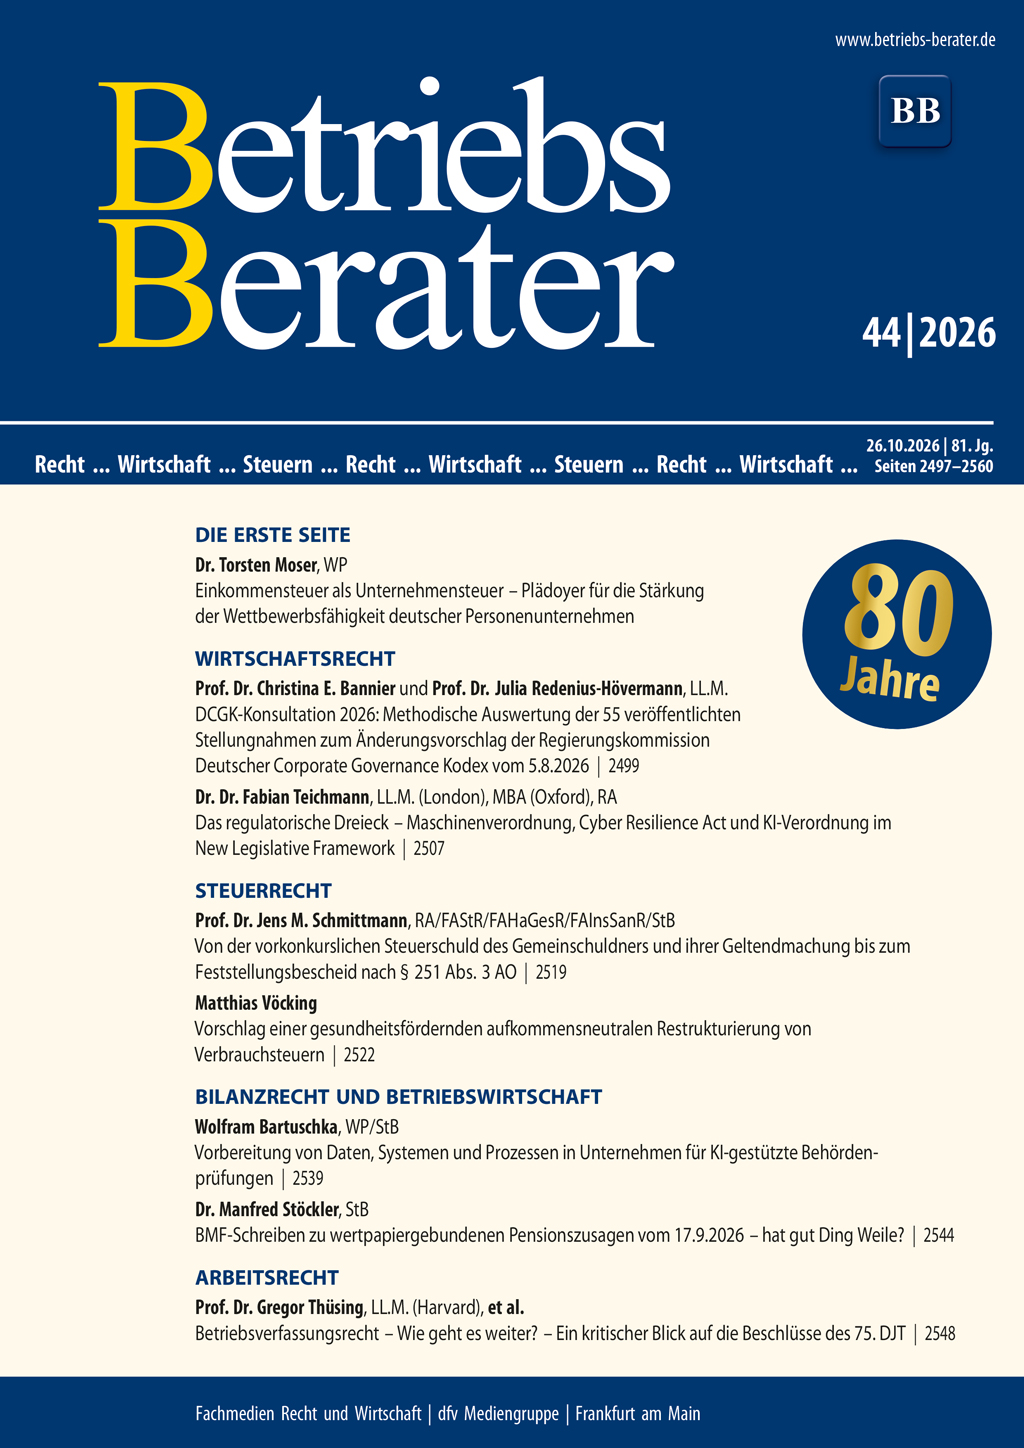
MoserEinkommensteuer als Unternehmensteuer – Plädoyer für die Stärkung der Wettbewerbsfähigkeit deutscher Personenunternehmen I | Bannier/Redenius-HövermannDCGK-Konsultation 2026: Methodische Auswertung der 55 veröffentlichten Stellungnahmen zum Änderungsvorschlag der Regierungskommission Deutscher Corporate Governance Kodex vom 5.8.2026 2499 | TeichmannDas regulatorische Dreieck – Maschinenverordnung, Cyber Resilience Act und KI-Verordnung im New Legislative Framework 2507 | EuGHVerbraucherzentrale Bundesverband – Telekommunikationsvertrag und (keine) einseitige Änderungsbefugnis des Anbieters 2511 | BGHRechtsnachfolge eines Ltd.-Alleingesellschafters nach Brexit 2513 | SchmittmannVon der vorkonkurslichen Steuerschuld des Gemeinschuldners und ihrer Geltendmachung bis zum Feststellungsbescheid nach § 251 Abs. 3 AO 2519 | VöckingVorschlag einer gesundheitsfördernden aufkommensneutralen Restrukturierung von Verbrauchsteuern 2522 | FG Baden-WürttembergPersonalgestellung ohne Umsatzsteuer? 2526 | BFHDarlegungsanforderungen bei Verletzung rechtlichen Gehörs 2534 | BartuschkaVorbereitung von Daten, Systemen und Prozessen in Unternehmen für KI-gestützte Behördenprüfungen 2539 | StöcklerBMF-Schreiben zu wertpapiergebundenen Pensionszusagen vom 17.9.2026 – hat gut Ding Weile? 2544 | Thüsing/Augel/Brohl/Drews/Fander/Halfmann/MüllerBetriebsverfassungsrecht – Wie geht es weiter? – Ein kritischer Blick auf die Beschlüsse des 75. DJT 2548 | BAGQualifizierter Betriebsteil – ausländischer Hauptbetrieb 2553
Am 2.9.2026 hat das Bundeskabinett den Entwurf für ein Einkommensteuerreformgesetz 2027 beschlossen (https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_ Gesetzesvorhaben/Abteilungen/Abteilung_ IV/21_ Legislaturperiode/2026-08-18-EStReformG-2027/0-Gesetz.html, Abruf: 15.9.2026). Ab 250 000 Euro soll künftig ein Satz von 45 % gelten, ab 280 000 Euro eine neue Superreichensteuer von 47 %. …

Das Europäische Parlament will kleine Unternehmen von der Pflicht befreien, in jedem EU-Land einen Bevollmächtigten für die Einhaltung der Abfallvorschriften zu benennen (vgl. PM EU-Parlament vom 20.10.2026). Das Europäische Parlament hat seine Position zu Änderungen der Abfallvorschriften für Verpackungen, Batterien, Textilien, Schuhe, Elektrogeräte und Einwegkunststoffe festgelegt. …
Die Regierungskommission hat am 5.8.2026 einen Änderungsvorschlag zum Deutschen Corporate Governance Kodex zur Konsultation gestellt, der auf Streichungen, Zusammenführungen und Herabstufungen zielt. Dieser Beitrag wertet die 55 veröffentlichten Stellungnahmen systematisch aus. Das Verschlankungsziel findet über nahezu alle Absendergruppen hinweg Zustimmung; die einzelnen Streichungen werden dagegen unterschiedlich beurteilt. Ein Schwerpunkt der Einwände liegt bei Transparenz und Offenlegung, insbesondere bei D.1, D.2 n. F. und F.2 alt. Im Mittelpunkt steht die Frage, ob gesetzliche Vorgaben oder etablierte Marktstandards den Transparenzverlust ausgleichen können, der mit dem Wegfall der Pflicht verbunden ist, Abweichungen von den betroffenen Empfehlungen nach § 161 AktG offenzulegen und zu begründen.
Maschinenverordnung, Cyber Resilience Act und KI-Verordnung bilden für vernetzte, KI-gestützte Maschinen ein regulatorisches Dreieck. Der Beitrag legt die gemeinsame Architektur dieser Rechtsakte im New Legislative Framework frei, ordnet ihre Schnittstellen und das System ineinandergreifender Konformitätsvermutungen, beantwortet die Frage nach lex specialis oder kumulativer Geltung und benennt die verbleibenden Überschneidungen und Regelungslücken. Er zeigt: Die drei Rechtsakte teilen ein einheitliches Gerüst, doch ihre Fugen sind reibungsanfällig.
Nach dem Austritt des Vereinigten Königreichs aus der EU (Brexit) und dem Ablauf des Übergangszeitraums zum 31.12.2020 kann sich eine englische Limited nicht mehr auf die in Art. 49, 54 AEUV garantierte Niederlassungsfreiheit berufen. Eine Limited mit Verwaltungssitz in Deutschland ist damit wie eine Gesellschaft aus einem Drittstaat zu behandeln.

Mit großen Worten verkauft die schwarz-rote Koalition ihr Reformpaket, Bundeskanzler Friedrich Merz sprach gar von einem “großen Sprung”. Bei näherer Betrachtung ist die Einkommensteuerreform 2027 vor allem das Eingeständnis, dass der Regierung jeder finanzielle Spielraum fehlt. Statt zugunsten von Entlastungen bei den Ausgaben zu sparen, wird die Entlastung mit Steuererhöhungen erkauft. …
Am 13.10.2026 verhandelte das Bundesverfassungsgericht (BVerfG) zur Verfassungswidrigkeit der Erbschaftsteuer. Stephan Harbarth, Präsident des BVerfG und Vorsitzender des Ersten Senats, führte zu Beginn der Verhandlung aus: “Die Frage der gleichmäßigen Belastung der Steuerpflichtigen durch die Steuergesetze im Allgemeinen – gerade aber auch durch die Erbschaft- und Schenkungsteuer im Besonderen – berührt das Gerechtigkeitsempfinden vieler Menschen in unserem Land.…
Das Zoll- und Außenwirtschaftsrecht ist ein komplexes und häufig unterschätztes Rechtsgebiet, das für international tätige Unternehmen zahlreiche Fallstricke birgt. Gerade in den letzten Jahren ist diese Spezialmaterie zu einem zentralen Thema der Vorstandsagenda geworden. Die vergangenen Jahre waren geprägt durch den Austritt des Vereinigten Königreichs Großbritanniens aus der Europäischen Union, Handelskonflikte zwischen den USA, der EU und China, die Invasion Russlands in die Ukraine sowie die damit einhergehende Verschärfung der Sanktionsvorschriften. Hinzu kommt die jüngste handelspolitische Neuausrichtung der Vereinigten Staaten, durch die globaler Handel und damit das Zollrecht endgültig in den Fokus vieler Vorstandsetagen gerückt sind. Gleichzeitig nehmen Zoll- und Außenwirtschaftsprüfungen nach der pandemiebedingt reduzierten Prüfungstätigkeit der Zollverwaltung wieder deutlich an Bedeutung zu. In der Praxis ist nicht nur eine höhere Prüfungsdichte, sondern auch eine gesteigerte Prüfungsintensität zu beobachten. Mit zunehmenden Feststellungen steigt zugleich die Wahrscheinlichkeit, dass Sachverhalte an die zuständigen Ahndungsstellen weitergegeben und Straf- oder Bußgeldverfahren eingeleitet werden. Verstöße gegen zoll- und außenwirtschaftsrechtliche Bestimmungen können erhebliche finanzielle Schäden auslösen. Neben Zollnachforderungen und Zinsen drohen straf- und bußgeldrechtliche Konsequenzen für handelnde Personen, Aufsichtspflichtige und Unternehmen. Zusätzlich können verwaltungsrechtliche Folgen hinzutreten, insbesondere die Aussetzung, Änderung oder der Widerruf zollrechtlicher Bewilligungen. Für Unternehmen kann der Verlust einer Bewilligung, etwa im Bereich vereinfachter Verfahren oder des AEO-Status, wirtschaftlich schwerer wiegen als ein Bußgeld. Der Beitrag zeigt die in der Praxis besonders relevanten Fallstricke bei Tarifierung, Zollwert, Ursprung und Ausfuhrkontrolle auf, ordnet die straf- und bußgeldrechtlichen Konsequenzen ein und skizziert wirksame Compliance-Maßnahmen zur Risikominimierung.