RuW-online BB

Der Durchschnittsverbraucher im Umsatzsteuerrecht – Auf die richtige Perspektive kommt es an

Lange war unklar, was im Umsatzsteuerrecht unter dem Begriff des Durchschnittsverbrauchers zu verstehen ist. In seinem Urteil vom 9.9.2021 in der Rechtssache C-406/20 “Phantasialand” befasste sich der EuGH mit dem Durchschnittsverbraucher. Er gab in dieser Entscheidung Hinweise, die für die einheitliche Auslegung des Unionsrechts in Bezug auf den Durchschnittsverbraucher bedeutsam sind. …

Im Blickpunkt (Betriebswirtschaft)

Viele Unternehmen, so heißt es in einer PM der Managementberatung Horváth vom 21.3.2022, seien gestärkt aus der Pandemie hervorgegangen und befänden sich auf dem Weg aus der Krise in das “New Normal”. Doch Corona habe viele grundlegende Veränderungen angestoßen. Für den Finanzbereich hätten sich zusätzliche Herausforderungen aufgetan: Ohne die Adressierung der Themen Nachhaltigkeit, …

Digitalisierung der Abschlussprüfung – Umsetzungsmöglichkeiten eines Data-Driven Audit gemäß ISA 315 (Revised 2019)

Die Art und Weise der Durchführung einer Abschlussprüfung hat sich im Zeitablauf immer wieder an veränderte Gegebenheiten und Entwicklungen angepasst. In den aktuellen Prüfungsansätzen großer Wirtschaftsprüfungsgesellschaften wird insbesondere die Digitalisierung der Abschlussprüfung betont. Der nachfolgende Beitrag zeigt zunächst auf, welche Veränderungen ursächlich für diese Weiterentwicklung der Prüfungsansätze waren und was den Kern einer datengetriebenen Abschlussprüfung ausmacht. …

BB-Kommentar zu OLG München, Beschluss vom 14.12.2021, 31 Wx 190/20, II ZB 5/22

Die K-AG ist die Holdinggesellschaft der K-Gruppe, deren Gegenstand die Betätigung auf allen Gebieten des Fernsehens, der Telekommunikation und der Multimedia sowie mit diesen Gebieten im Zusammenhang stehenden Serviceleistungen ist. Ihr Grundkapital beträgt 88 5222 939 Euro. Ihre Aktien werden am regulierten Markt der Frankfurter Börse gehandelt. In der Zeit vom 12.2. …

BB-Kommentar zu [unbekannt], [unbekannt] vom 22.02.2022

Nach dem aktuell geänderten BMF-Schreiben vom 26.2.2021 (IV C 3 – S 2190/21/10002 :013, BStBl. I, 298) kann zur Bestimmung der Nutzungsdauer nach § 7 Abs. 1 EStG für genau definierte “Computerhardware” sowie “Betriebs- und Anwendersoftware” eine Nutzungsdauer von lediglich einem Jahr zugrunde gelegt werden. Diese Regelung ist bereits für Wirtschaftsjahre, die nach dem 31.…

Im Blickpunkt (Arbeitsrecht)

Nach jüngsten Angaben aus dem Bundesministerium des Innern und für Heimat (BMI) sind aufgrund des Krieges in der Ukraine bisher rund 160 000 Geflüchtete nach Deutschland gekommen, um Schutz zu suchen. Was ist aufenthalts- und arbeitsrechtlich grundlegend zu beachten? Ukrainische Staatsangehörige dürfen grundsätzlich visumfrei nach Deutschland einreisen. Die Einreisenden benötigen im Allgemeinen einen biometrischen Reisepass. …

“Und tschüss!” – Umgang mit de-facto-Freistellung von Betriebsratsmitgliedern

“Betriebsratsmitglieder sind von ihrer beruflichen Tätigkeit ohne Minderung des Arbeitsentgelts zu befreien, wenn und soweit es nach Umfang und Art des Betriebs zur ordnungsgemäßen Durchführung ihrer Aufgaben erforderlich ist.” So steht es in § 37 Abs. 2 BetrVG. Was aber, wenn die Arbeitsbefreiungen ausufern und der Arbeitgeber die Erforderlichkeit der Betriebsratsaufgaben bezweifelt? Der Konflikt ist vorprogrammiert und wird dadurch verschärft, …

BB-Kommentar zu LAG Berlin-Brandenburg, Urteil vom 19.07.2021, 21 Sa 1291/20

Auch in der betrieblichen Kommunikation lösen Messenger-Dienste wie WhatsApp den persönlichen Austausch in Form des Gesprächs in der Kantine oder des Stammtischs in der Kneipe zunehmend ab. Sowohl hinsichtlich der digitalen als auch der “analogen” privaten Kommunikation stellt sich die Frage, inwiefern tätigkeits- und betriebsbezogene Äußerungen und Meinungen, die im privaten Umfeld abgegeben werden, …

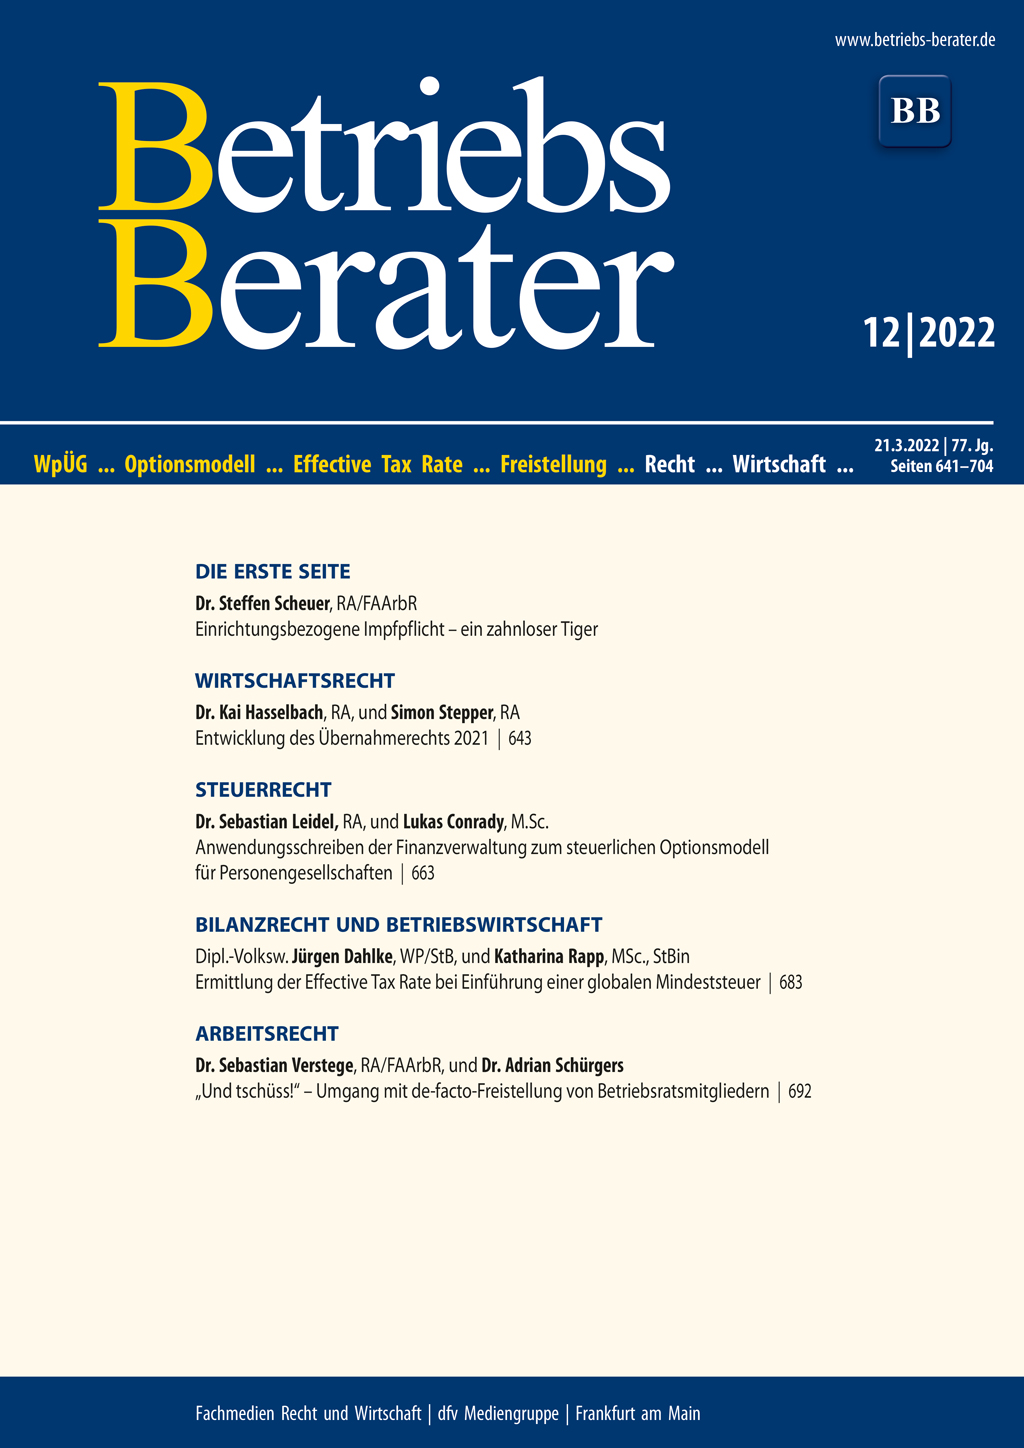
BB 2022, Heft 12 vom 21.03.2022

ScheuerEinrichtungsbezogene Impfpflicht – ein zahnloser Tiger I | Hasselbach/StepperEntwicklung des Übernahmerechts 2021 643 | BGHRechtsscheinhaftung des Vertreters einer Unternehmergesellschaft i. S. von § 5a GmbHG bei fehlendem Rechtsformzusatz 651 | BGHVorsatzanfechtung – schleppendes Zahlungsverhalten nicht generell ein Indiz für Zahlungseinstellung – sekundäre Darlegungslast des Insolvenzverwalters 655 | BGHDieselskandal – Anspruch des Käufers auf “kleinen” Schadensersatz 658 | Leidel/ConradyAnwendungsschreiben der Finanzverwaltung zum steuerlichen Optionsmodell für Personengesellschaften 663 | EuGHGAin Medina: Bestimmung eines Mitglieds einer Mehrwertsteuergruppe als steuerpflichtige Person 669 | BFHZur Abgrenzung von Schadensersatz und Entgelt bei Zahlungen nach Aufhebung eines Architektenvertrages 674 | BFHSonderausgabenabzug von Vorsorgeaufwendungen bei grenzüberschreitender Betätigung innerhalb der EU 677 | Dahlke/RappErmittlung der Effective Tax Rate bei Einführung einer globalen Mindeststeuer 683 | BFHWirtschaftliches Eigentum und Bilanzierung bei Wertpapierdarlehen 688 | OLG MünchenBarabfindung allein auf der Schätzgrundlage des Börsenkurses 689 | BMFNutzungsdauer von Computerhardware und Software zur Dateneingabe und -verarbeitung 690 | Verstege/Schürgers“Und tschüss!” – Umgang mit de-facto-Freistellung von Betriebsratsmitgliedern 692 | LAG Berlin-BrandenburgMenschenverachtender WhatsApp-Chat – Kündigung – Auflösung des Arbeitsverhältnisses 697

Einrichtungsbezogene Impfpflicht – ein zahnloser Tiger

In der letzten Woche ist die einrichtungsbezogene Impfpflicht in Kraft getreten. Bereits die vom Bundesministerium für Gesundheit gewählte Bezeichnung ist irreführend. Denn durch die in § 20a Infektionsschutzgesetz (IfSG) eingefügte Regelung wird niemand zu einer Impfung verpflichtet. Das Bundesverfassungsgericht bezeichnet die Maßnahme zutreffend als “einrichtungsbezogene Nachweispflicht”. …