RuW-online BB

Im Blickpunkt (Arbeitsrecht)

Die Bundesregierung berichtet über ihre Erwartungen an eine geplante Bundestariftreueregelung (hib – heute im bundestag – 529/2024 vom 26.7.2024) in ihrer Antwort (BT-Drs. 20/12320) auf eine Kleine Anfrage der CDU/CSU-Fraktion (BT-Drs. 20/12171). Darin kündigt sie an, ein Maßnahmenpaket zur Stärkung der Tarifbindung vorzulegen. Ein Teil des Pakets sei die geplante Bundestariftreueregelung. …

Neue Regeln zur Vergütung von Betriebsratsmitgliedern

Durch die zum 25.7.2024 in Kraft getretene Ergänzung des BetrVG besteht künftig mehr Spielraum bei der Bestimmung der Vergütung von Betriebsratsmitgliedern. Machen Arbeitgeber von den neuen gesetzlichen Möglichkeiten Gebrauch, können sie mehr Rechtssicherheit schaffen und insbesondere die Strafbarkeitsrisiken ihrer Geschäfts- und Personalleiter ganz erheblich verringern. Das Damoklesschwert einer Strafbarkeit wegen Untreue aufgrund überhöhter Betriebsratsvergütung ist durch die gesetzliche Neuregelung weitestgehend entschärft, soweit die neuen Instrumente in der betrieblichen Praxis genutzt werden. Jedoch ist der Preis für die Rechtssicherheit aus Arbeitgebersicht recht hoch: Arbeitgeber müssen Betriebsvereinbarungen abschließen, um den größeren Spielraum bei der Bestimmung der Vergütung der Betriebsratsmitglieder nutzen zu können. Hierdurch entsteht die rechtspolitisch zweifelhafte Situation, dass Betriebsräte künftig, vereinfacht gesagt, Betriebsvereinbarungen über die Bestimmung ihrer eigenen Vergütung abschließen können.


BB 2024, Heft 31 vom 29.07.2024

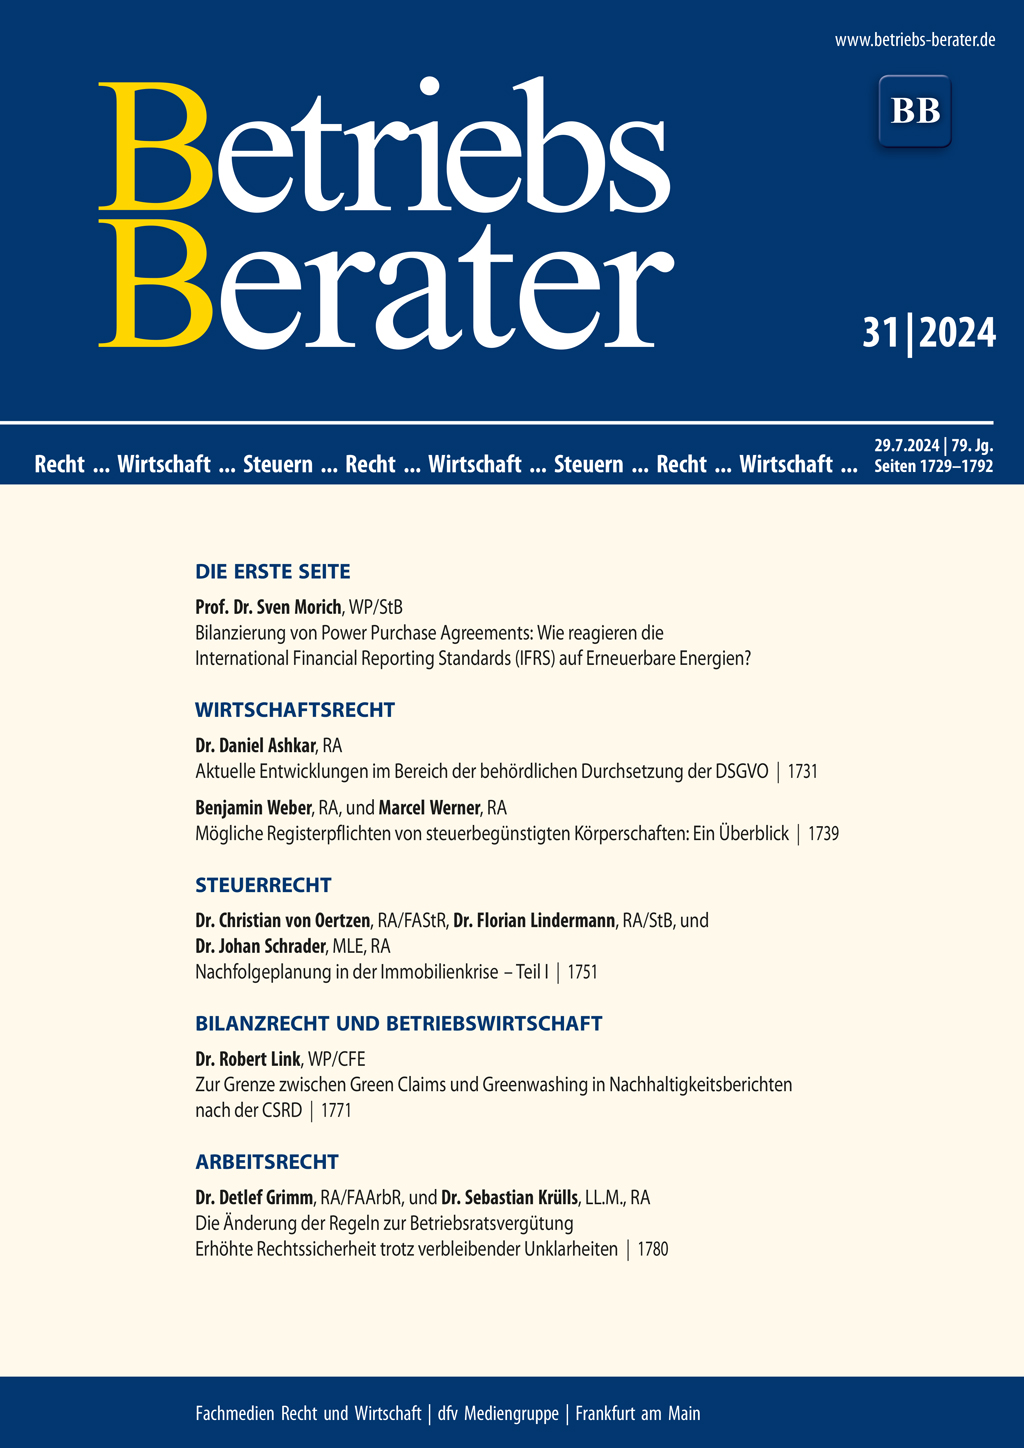
MorichBilanzierung von Power Purchase Agreements: Wie reagieren die International Financial Reporting Standards (IFRS) auf Erneuerbare Energien? I | AshkarAktuelle Entwicklungen im Bereich der behördlichen Durchsetzung der DSGVO 1731 | Weber/WernerMögliche Registerpflichten von steuerbegünstigten Körperschaften: Ein Überblick 1739 | BGHMittelbare Gläubigerbenachteiligung durch Zahlung von Einfuhrumsatzsteuer 1745 | BGHAnlagevermittler, Plausibilitätsprüfung 1748 | von Oertzen/Lindermann/SchraderNachfolgeplanung in der Immobilienkrise – Teil I 1751 | BFHUntersagung der unerlaubten Hilfeleistung in Steuersachen 1758 | BFHParkhaus als erbschaftsteuerrechtlich nicht begünstigtes Verwaltungsvermögen 1764 | LinkZur Grenze zwischen Green Claims und Greenwashing in Nachhaltigkeitsberichten nach der CSRD 1771 | FG Baden-WürttembergNutzungsdauer, Entnahmewert und Restwert beim Betrieb einer Photovoltaikanlage 1776 | FG BremenKosten der Zusammenführung von IT-Systemen im Rahmen einer Seitwärtsverschmelzung sind keine Kosten für den Vermögensübergang i. S. d. § 12 Abs. 2 S. 1 UmwStG 1777 | FG MünsterZur Anwendung von § 6e EStG auf Gründungskosten eines geschlossenen Schiffsfonds und zur Verfassungsmäßigkeit der rückwirkenden Anwendung dieser Vorschrift 1778 | Grimm/KrüllsDie Änderung der Regeln zur Betriebsratsvergütung 1780 | BAGAuskunftsanspruch – Sozialkassensystem – Kosten – Öffentlichkeitsarbeit – Maler- und Lackiererhandwerk 1787

Im Blickpunkt (Wirtschaftsrecht)

Die Europäische Kommission prüft, ob Delivery Hero und Glovo durch Beteiligung an einem Kartell im Bereich der Online-Bestellung und -Lieferung von Mahlzeiten, Lebensmitteln und sonstigen Verbrauchergütern gegen EU-Wettbewerbsvorschriften verstoßen haben (vgl. EU-Kommission – Vertretung in Deutschland, PM vom 23.7.2024). Dazu wurde ein förmliches Kartellverfahren eingeleitet. …

Aktuelle Entwicklungen im Bereich der behördlichen Durchsetzung der DSGVO

In letzter Zeit waren im Bereich der behördlichen Durchsetzung der DSGVO sehr bedeutende Entwicklungen zu verzeichnen. Gerade auch, was Deutschland anbetrifft, umfasst dies die Richtungsentscheidung des EuGH vom 5.12.2023 zur Klärung von wesentlichen Anforderungen zur Verhängung von DSGVO-Bußgeldern und den darauf basierenden Beschluss des KG Berlin vom 22.1.2024. Außerdem erläutert dieser Beitrag die aktuellen, legislativen Reformbemühungen der EU zur Durchsetzung der DSGVO. Zusätzlich werden die sich aus diesen Entwicklungen für Unternehmen ergebenden Konsequenzen behandelt.

Mögliche Registerpflichten von steuerbegünstigten Körperschaften: Ein Überblick

Nicht erst mit der Einführung des Zuwendungsempfängerregisters zum 1.1.2024 und des reformierten Lobbyregistergesetzes zum 1.3.2024 ist die Regelungsdichte insbesondere für steuerbegünstigte Körperschaften an möglichen Registerpflichten weiter angewachsen. Der folgende Beitrag zeigt überblicksartig die wesentlichen Registerpflichten und sensibilisiert insbesondere dafür, welche Konsequenzen bei möglichen Compliance-Verstößen gegen die Eintragungspflichten für die betroffenen Körperschaften drohen.

BB-Kommentar zu BGH, Urteil vom 21.03.2024, III ZR 70/23, III ZR 71/23, III ZR 72/23

Der Abschlussprüfer der P&R Container-Gruppe erteilte für die vorliegend streitgegenständlichen Jahresabschlüsse 2010 bis einschließlich 2013 lediglich eingeschränkte Bestätigungsvermerke, insbesondere wegen fehlender Angaben nach § 285 Nr. 3, 3a und 9a HGB. Ein Anleger, welcher seit dem Jahre 2004 bis einschließlich 2015 insgesamt rund 90 000,00 Euro in Container investierte, …

Im Blickpunkt (Steuerrecht)

Der Bundesrechnungshof beanstandet 2 020 Mängel im Datenaustausch zwischen der Finanzkontrolle Schwarzarbeit (FKS) und den Finanzbehörden einerseits sowie der Generalzolldirektion und den Ländern andererseits (www.bundesrechnungshof.de). Wie sich aus der Antwort der Parlamentarischen Staatssekretärin Katja Hessel vom 12.7.2024 (Drs. 20/12255) ergibt, die “formulierten Empfehlungen zur Zusammenarbeit zwischen Zoll- und Steuerbehörden bei der Schwarzarbeitsbekämpfung wurden weitestgehend umgesetzt oder befinden sich in der Umsetzung”. …

Nachfolgeplanung in der Immobilienkrise – Teil I

Die Immobilienkrise hat signifikante Auswirkungen auf den Wert immobilienlastiger Familienvermögen. Sie bietet aber gerade deshalb eine besondere Gelegenheit, werthaltiges Vermögen mit großem Wertsteigerungspotenzial steuerschonend auf die Nachfolgegeneration zu übertragen. Der Beitrag beleuchtet in Teil I verschiedene Gestaltungsoptionen und stellt in Teil II einige Eckpunkte der zivilrechtlichen Umsetzung dar.