RuW-online BB

BB-Kommentar zu BFH, Beschluss vom 10.01.2024, XI B 13/22

Im vorliegenden Fall hatte der BFH über die Beschwerde wegen Nichtzulassung einer Revision gegen ein Urteil des FG Berlin-Brandenburg vom 12.11.2021 (5 K 7227/15) zu entscheiden. Zum einen ging es hierbei um die Frage unter welchen (verfahrensrechtlichen) Voraussetzungen eine Revision zuzulassen ist. Zum anderen ging es materiell-rechtlich um die Frage der Unternehmereigenschaft einer Holdinggesellschaft.…

Im Blickpunkt (Betriebswirtschaft)

Mit der Unterzeichnung einer gemeinsamen Absichtserklärung auf dem Startup Germany Summit am 17.9.2024 hat sich ein breites Bündnis von Wirtschaft, Verbänden, Politik und der KfW zum deutschen Finanzstandort und zur Förderung von Start-ups, Innovation und Wagniskapital in Deutschland bekannt. Vereinbart wurde, so die gemeinsame PM der Bundesregierung und der KfW desselben Tags, …

Aktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten

Gem. Art. 13 Abs. 1 S. 1 und 2 VO (EU) Nr. 537/2014 haben Prüfungsgesellschaften, die gesetzlich vorgeschriebene Abschlussprüfungen bei Unternehmen von öffentlichem Interesse durchführen, jährlich spätestens vier Monate nach Ende des Geschäftsjahres auf ihren Websites einen Transparenzbericht zu veröffentlichen. Zudem veröffentlicht die Wirtschaftsprüferkammer (WPK) eine Übersicht dieser Berichte auf ihrer Website. In Fortsetzung von Köhler/Ratzinger-Sakel, BB 40/2010, VI f., BB 32/2011, VI f., BB 39/2012, VI f., BB 2013, 2159 ff., BB 2014, 2155 ff., BB 2015, 2155 ff., BB 2016, 2155 ff., BB 2017, 2347 ff., BB 2018, 2091 ff., BB 2019, 2606 ff., BB 2020, 2288 ff., BB 2021, 2347 ff.; BB 2022, 2283 ff.; BB 2023, 2286 ff. zeigen die Autorinnen unter Verwendung der Transparenzberichte der Jahre 2022 und 2023 aktuelle Entwicklungen auf dem WP-Markt auf.

BB-Kommentar zu BFH, Urteil vom 06.05.2024, III R 7/22

Ausgangspunkt des dem Rechtsstreit zugrundeliegenden Sachverhalts war die unterlassene Bilanzierung einer Verbindlichkeit oder einer Verbindlichkeitenrückstellung für Beitragsverpflichtungen gegenüber einem Sozialversicherungsträger (Urlaubskasse). Die Verpflichtung hätte unzweifelhaft in einem Jahresabschluss des Einzelunternehmens der Klägerin vor dessen Übertragung auf ihren Vater passiviert werden müssen. …

Im Blickpunkt (Arbeitsrecht)

Weniger Bürokratie, mehr Transparenz und Bürgerfreundlichkeit, mit diesen Zielen will die Bundesregierung die Arbeitsförderung und die Arbeitslosenversicherung modernisieren. Dazu hat sie nun einen umfangreichen Entwurf (BT-Drs. 20/12779) eines Gesetzes zur Modernisierung der Arbeitslosenversicherung und Arbeitsförderung (SGB-III-Modernisierungsgesetz) vorgelegt (hib Nr.…

BB-Rechtsprechungsreport zum Beschäftigtendatenschutz 2023/2024 – Teil II

Dass Datenschutz im Arbeitsrecht mittlerweile nicht mehr nur ein Schattendasein fristet, wurde bereits in Teil I (BB 2024, 2037 ff.) dargestellt. Der erste Beitrag beleuchtete primär Entscheidungen mit Auswirkungen auf das Individualarbeitsrecht im Beschäftigtendatenschutz. Daran anknüpfend wird in Teil II der Schwerpunkt auf das Kollektivarbeitsrecht gelegt.

Die Kosten des Betriebsrats – wann sind sie erforderlich und verhältnismäßig?

Das Betriebsverfassungsgesetz sieht vor, dass die Kosten des Betriebsrats vom Arbeitgeber getragen werden. Dies ist auch nicht anders möglich, da der Betriebsrat kein Rechtssubjekt ist und somit auch nicht über eine generelle Rechts- und Vermögensfähigkeit verfügt und Kosten nun einmal entstehen. Folglich ist Kostenschuldner der Arbeitgeber. Aber welche Kosten hat der Arbeitgeber zu tragen? Sind z. B. Kosten für Simultanübersetzer i. H. v. 31 000 Euro für eine Betriebsversammlung erforderlich und verhältnismäßig oder hat das einzelne Betriebsratsmitglied einen Anspruch auf ein Tablet? Dies und weitere zusammenhängende Fragen der Kosten werden im Folgenden erörtert.

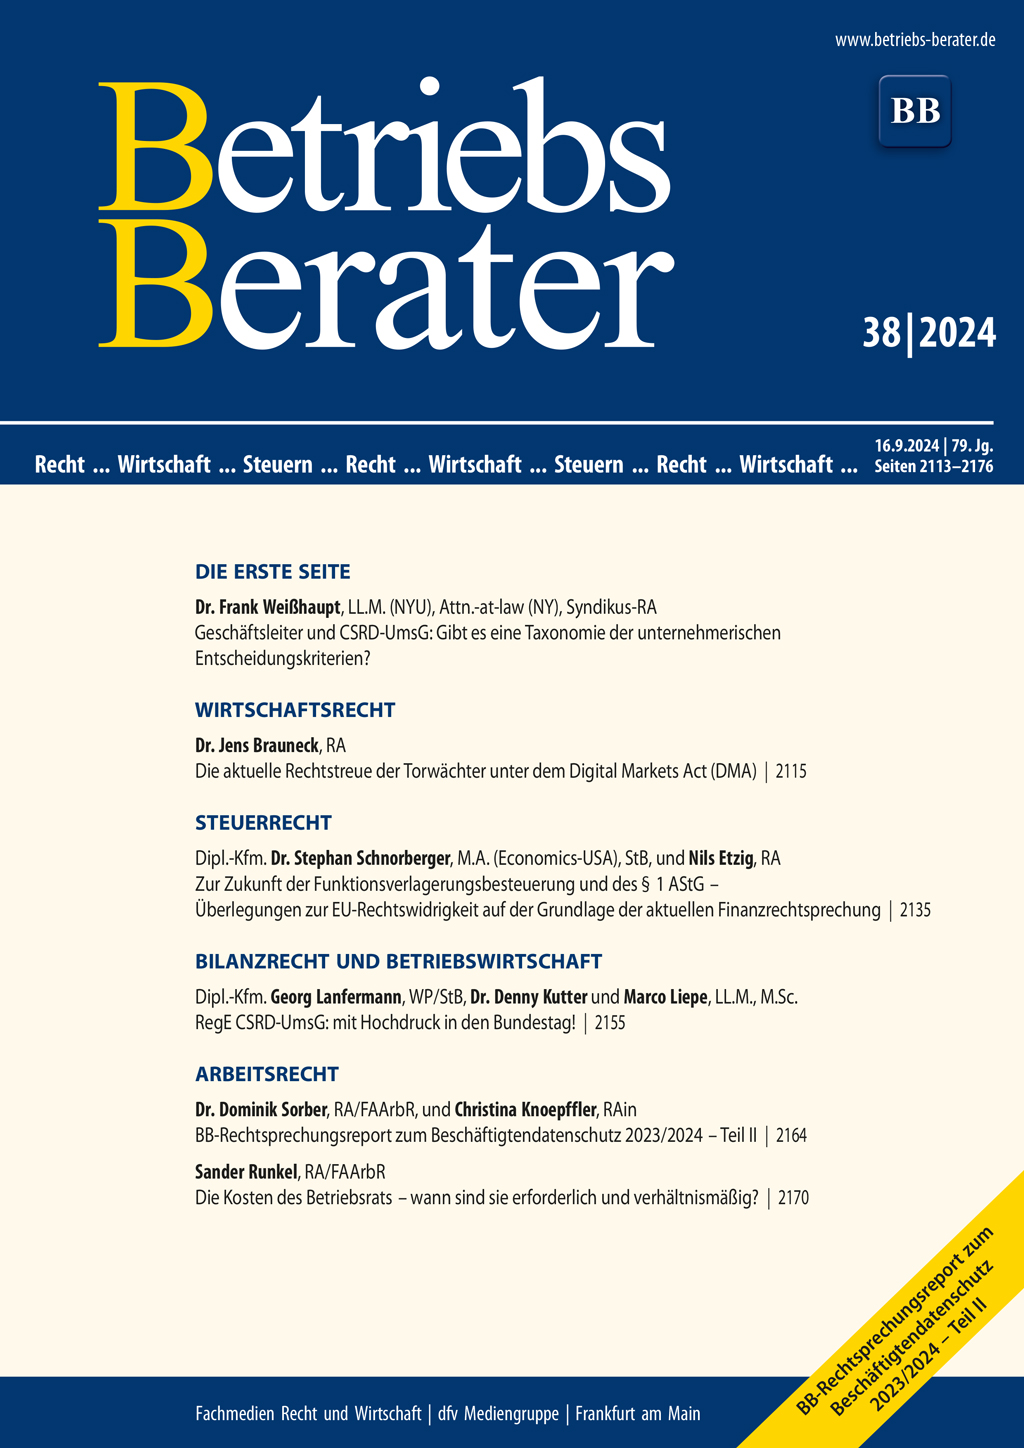
BB 2024, Heft 38 vom 16.09.2024

WeißhauptGeschäftsleiter und CSRD-UmsG: Gibt es eine Taxonomie der unternehmerischen Entscheidungskriterien? I | BrauneckDie aktuelle Rechtstreue der Torwächter unter dem Digital Markets Act (DMA) 2115 | BGHTeakbäume in Costa Rica – Zum Widerrufsrecht eines in Deutschland wohnhaften Verbrauchers mit einem in der Schweiz ansässigen Unternehmen über Fernkommunikationsmittel ohne Widerrufsbelehrung 2123 | Schnorberger/EtzigZur Zukunft der Funktionsverlagerungsbesteuerung und des § 1 AStG – Überlegungen zur EU-Rechtswidrigkeit auf der Grundlage der aktuellen Finanzrechtsprechung 2135 | BFHKraftfahrzeugsteuer als Masseverbindlichkeit 2143 | BFHZum Zurechnungssubjekt des fiktiven Gewinns nach § 15a Abs. 3 EStG 2149 | Lanfermann/Kutter/LiepeRegE CSRD-UmsG: mit Hochdruck in den Bundestag! 2155 | BFHZur Behandlung von Währungskursverlusten bei darlehensähnlichen Gesellschafterforderungen im Drittstaatenfall 2160 | FG DüsseldorfBilanzierung von mit Rechtsanspruch in Aussicht gestellten Vorruhestandsleistungen 2161 | FG HamburgFondsetablierungskosten als Anschaffungskosten 2162 | Sorber/KnoepfflerBB-Rechtsprechungsreport zum Beschäftigtendatenschutz 2023/2024 – Teil II 2164 | RunkelDie Kosten des Betriebsrats – wann sind sie erforderlich und verhältnismäßig? 2170 | BAGBetriebliche Altersversorgung – Tarifvertrag – Nichtberücksichtigung von Beschäftigungszeiten bei der Bemessung der Ruhegeldhöhe 2173

BB-Kommentar zu BAG, Urteil vom 10.10.2023, 3 AZR 312/22

Die Entscheidung behandelt die Auslegung von tarifvertraglichen Bestimmungen im Kontext von betrieblicher Altersversorgung. Konkret geht es um die Frage, ob die anstelle einer Abfindungszahlung vereinbarte Fortführung des Arbeitsverhältnisses über den vorgesehenen Beendigungszeitpunkt hinaus als ruhegeldfähige Beschäftigungszeit im Rahmen einer zugesagten betrieblichen Altersversorgung zu werten ist.…