RuW-online BB

Der “Wert” von Geldleistungen bei Vorerwerben i. S. d. § 4 WpÜG-AngebV – Ökonomische Ratio vs. formaler Ansatz

Anhand von teils fiktiven, teils realen Beispielen aus der Übernahmepraxis werden ausgewählte Konstellationen des Vorerwerbs i. S. d. § 4 WpÜG-Angebotsverordnung durch Vereinbarungen des Bieters mit einzelnen Aktionären der Zielgesellschaft dargestellt. Im Fokus steht dabei die Frage des Zeitwerts von Geldleistungen an diese Aktionäre und der Auswirkungen von Zinsregelungen auf den Mindestpreis für das spätere öffentliche Angebot.
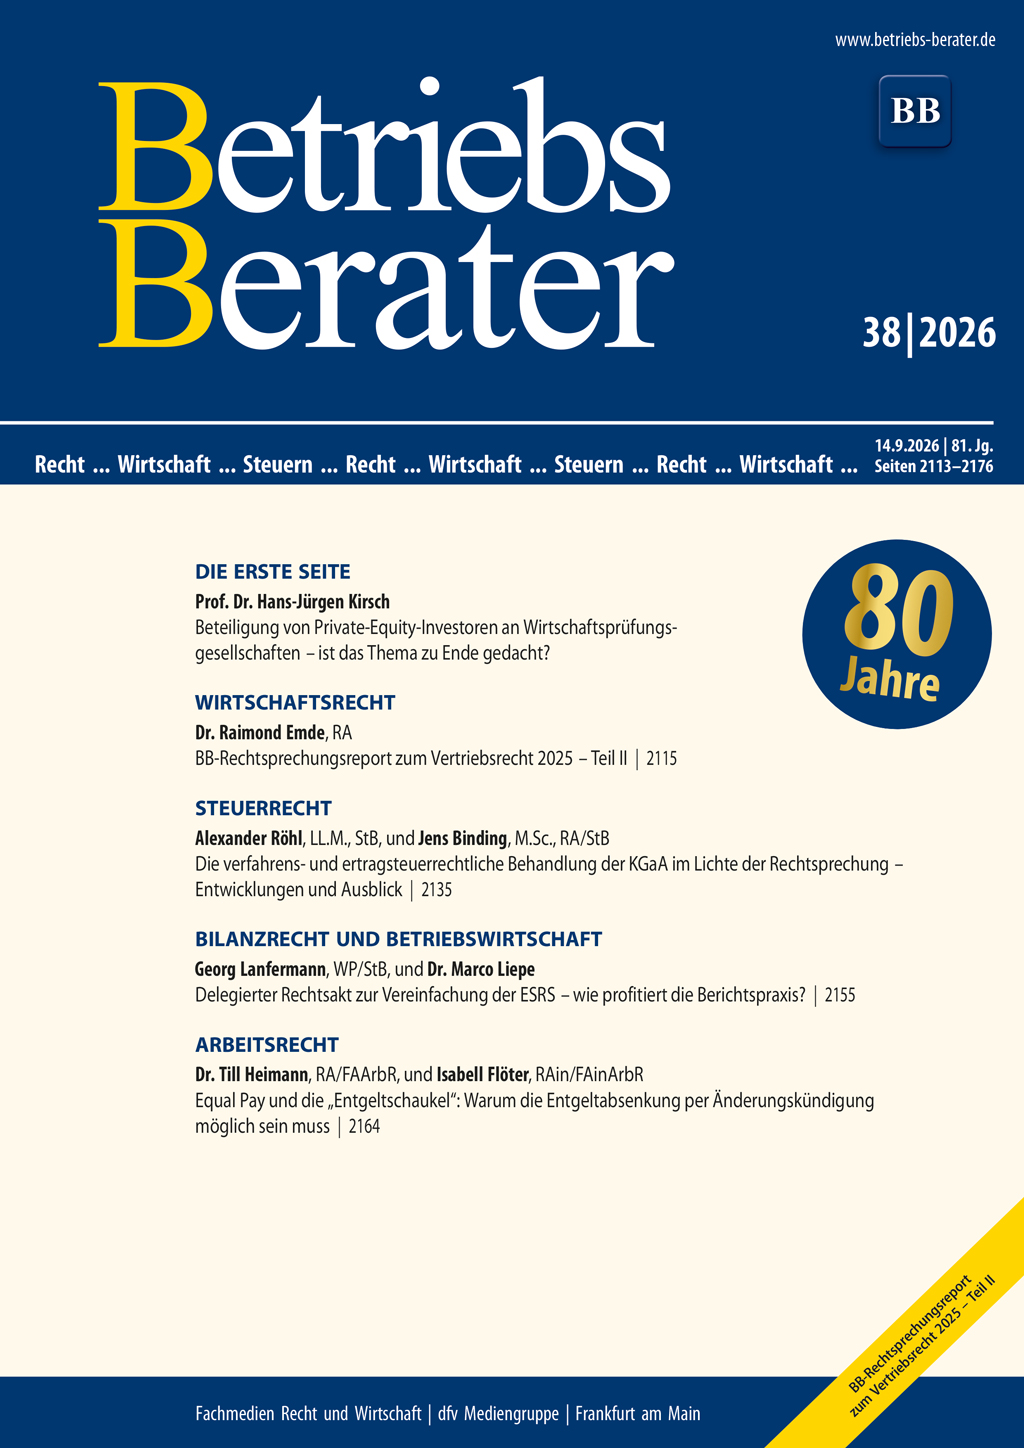
BB 2026, Heft 38 vom 14.09.2026

KirschBeteiligung von Private-Equity-Investoren an Wirtschaftsprüfungsgesellschaften – ist das Thema zu Ende gedacht? I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil II 2115 | BGHBestätigungsseite 2128 | Röhl/BindingDie verfahrens- und ertragsteuerrechtliche Behandlung der KGaA im Lichte der Rechtsprechung – Entwicklungen und Ausblick 2135 | BFHBesteuerung des Abwicklungs- beziehungsweise Insolvenzzeitraums bei Kapitalgesellschaften 2141 | BFHKein Erstattungsanspruch des Arbeitnehmers nach § 50d Abs. 1 Satz 2 EStG a. F. analog in Lohnsteuerfällen 2146 | BFHBindungswirkung rechtskräftiger Urteile über die Nichtigkeit von Steuerbescheiden 2151 | Lanfermann/LiepeDelegierter Rechtsakt zur Vereinfachung der ESRS – wie profitiert die Berichtspraxis? 2155 | FG Schleswig-HolsteinSchleswig-Holsteinisches FG: Kaufpreisaufteilung als Gebäude-AfA-Bemessungsgrundlage 2160 | Heimann/FlöterEqual Pay und die “Entgeltschaukel”: Warum die Entgeltabsenkung per Änderungskündigung möglich sein muss 2164 | BAGVariable Vergütung – verspätete Zielvorgabe – Mitteilung von Unternehmenszielen – Schadensersatz 2170 | Redenius-Hövermann/WalterEditorial 1 | CascanteDer “Wert” von Geldleistungen bei Vorerwerben i. S. d. § 4 WpÜG-AngebV – Ökonomische Ratio vs. formaler Ansatz 2 | EkkengaTilgungslose Schuldbefreiungen im Umwandlungs- und Umwandlungssteuerrecht 13 | Furchheim/Hennig/SchiereckKonsolidierung im US-amerikanischen Immobiliensektor und Werteffekte bei angekündigten M&A-Transaktionen 22 | HantenDie aufsichtsrechtliche Anteilseignerkontrolle im Banking-M&A 27 | KöchlingDer Sekundärmarkt für Non-performing Loans im Wandel der Zeit 42 | Müller-StewensVom Zweck des Unternehmens: M&A im Vollzug sich verändernder institutioneller Logiken 50 | Redenius-HövermannAnlegerschutz bei Post-Merger-Strukturmaßnahmen im Lichte des StoFöG 57 | WalterKünstliche Intelligenz und die Zukunft der Juristenausbildung 65

Tilgungslose Schuldbefreiungen im Umwandlungs- und Umwandlungssteuerrecht

Das deutsche Ertragsteuerrecht gilt als tendenziell sanierungsunfreundlich. Tilgungslose Steuerbefreiungen führen zu Buchgewinnen mit untragbaren steuerlichen Folgelasten für die Schuldnergesellschaft, wenn keine Sanierungsstruktur für eine ergebnisneutralisierende oder befreiungstaugliche Umsetzung gefunden wird. Entsprechend vielfältig sind mittlerweile die Lösungsvorschläge aus der Kautelarpraxis. Einer davon, im Schrifttum bislang nur wenig beachtet, bedient sich des Umwandlungs- und Umwandlungssteuerrechts als Bezugsrahmen für die Umgestaltung und steuerliche Optimierung hergebrachter Sanierungskonzepte. Der vorliegende Beitrag nimmt sich vor, einige Kernaspekte daraus zu vertiefen und eigene Lösungsvorschläge zu entwickeln.

Beteiligung von Private-Equity-Investoren an Wirtschaftsprüfungsgesellschaften – ist das Thema zu Ende gedacht?

Kaum ein Thema wird aktuell in der Wirtschaftsprüfung so kontrovers diskutiert wie die mögliche Beteiligung von Private-Equity-(PE-)Investoren an Wirtschaftsprüfungsgesellschaften (WPG). Die Argumente für eine solche Beteiligung sind hinreichend bekannt. Unter anderem sollen mit dem Zugang zu zusätzlichem Kapital in erheblichem Umfang Investitionen in technologische Infrastruktur (Stichwort Künstliche Intelligenz) ermöglicht oder auch Nachfolgelösungen für kleine und mittlere WPG gefunden werden. …

Konsolidierung im US-amerikanischen Immobiliensektor und Werteffekte bei angekündigten M&A-Transaktionen

Unternehmen der Immobilienindustrie werden als recht transparent eingestuft, was die Marktbewertung von M&A-Transaktionen erleichtern und negative Kapitalmarktreaktionen verhindern sollte. Die vorliegende Studie geht dieser Vermutung nach für einen Datensatz mit 310 Übernahmen von Real Estate Investment Trusts (REITs) als Bieterunternehmen und REITs sowie klassischen Immobilienunternehmen als Zielunternehmen.

Im Blickpunkt (Wirtschaftsrecht)

Portalbetreiber müssen nach einem konkreten Hinweis offensichtlich rechtswidrige Inhalte – hier eine Unternehmensbewertung – löschen (OLG Frankfurt a. M., PM Nr. 45/2026 vom 8.9.2026). Erlangt der Portalbetreiber nach einem solchen Hinweis von dem angehörten Bewerter Unterlagen, die der Rechtswidrigkeit entgegenstehen, sind diese – ggf. anonymisiert – dem Betroffenen zugänglich zu machen, …

Die aufsichtsrechtliche Anteilseignerkontrolle im Banking-M&A

Die aufsichtsrechtliche Anteilseignerkontrolle hat sich im europäischen Bankenaufsichtsrecht von einer punktuellen Beteiligungskontrolle zu einem zentralen Instrument der Markt- und Integrationssteuerung entwickelt. Der Beitrag untersucht diese Entwicklungslinien im Spannungsfeld von Finanzmarktstabilität, europäischer Harmonisierung und zunehmender Verfahrensverdichtung. Im Mittelpunkt steht die Frage, inwieweit die Inhaberkontrolle heute über ihre klassische Gefahrenabwehrfunktion hinaus strukturbildende Wirkung für den europäischen Bankenmarkt entfaltet. Zugleich werden demokratietheoretische, systematische und praktische Grenzen dieses unionsrechtlich geprägten Aufsichtsregimes beschrieben.

BB-Rechtsprechungsreport zum Vertriebsrecht 2025 – Teil II

Auch im Berichtszeitraum 2025 blieb die Behandlung von Dauerschuldverhältnissen im Rahmen der Ausgleichsberechnung ein Thema. Die Nachwehen der GVO-Novellierung 2022 führten zu weiteren Publikationen. Die “Klassiker” Provisionen und Informationsrechte zogen, wie immer, zahlreiche Entscheidungen und Publikationen nach sich. Der Beitrag ist eine Fortsetzung von BB 2026, 2051 ff.

Der Sekundärmarkt für Non-performing Loans im Wandel der Zeit

Der Sekundärmarktes für Non-performing Loans in Deutschland hat sich über die letzten zwei Jahrzehnte von einem Nischenmarkt zu einem beständigen, wirtschaftlich bedeutenden Instrument im Rahmen des Risikomanagements von Banken entwickelt. Im aktuellen Rezessions-getriebenen Umfeld in Deutschland gewinnt der Verkauf notleidender Kredite nach einer langen Phase wirtschaftlicher Prosperität wieder an Bedeutung. Der Beitrag von Köchling beleuchtet diese Entwicklung von seinen Anfängen bis heute vor dem Hintergrund der makroökonomischen und politischen Einflüsse und gibt einen Ausblick auf die zukünftige Entwicklung und Herausforderungen.

Steuerpolitik der Regierung Merz – eine Zwischenbilanz

Lars Klingbeil (SPD) ist seit dem 6.5.2025 Bundesfinanzminister und Vizekanzler in der schwarz-roten Koalition unter Kanzler Friedrich Merz. Die steuerrechtlichen Maßnahmen und Pläne seit Amtsantritt bis Anfang August 2026 lassen sich in bereits eingeleitete und beschlossene Vorhaben unterteilen.