gedruckt

BB-Kommentar zu EuGH, Urteil vom 10.09.2026, C-565/24

Mit Urteil v. 10.9.2026 hat der EuGH zu bislang ungeklärten Fragen im Bereich der Margenbesteuerung von Reiseleistungen Stellung bezogen: Ist die Sonderregelung für Reiseleistungen auch bei einer negativen Marge anwendbar und führt diese zu einem Vorsteuer-Erstattungsanspruch hinsichtlich der in den Reisevorleistungen enthaltenen Vorsteuerbeträge? Der Gerichtshof stellt zunächst klar, …

Im Blickpunkt (Betriebswirtschaft)

Die kleinen und mittelgroßen Banken und Sparkassen in Deutschland zeigen sich gemäß einer gemeinsamen PM der Finanzaufsicht Bafin und der Deutschen Bundesbank vom 24.9.2026 weiterhin widerstandsfähig. Das sei der grundlegende Befund aus dem Stresstest für weniger bedeutende Institute (less significant institutions – LSI). Trotz einer angespannten wirtschaftlichen Lage, …

Währungsumrechnung und außerplanmäßige Abschreibungen nicht-monetärer Posten nach HGB

Immer wieder stellt sich in der Praxis die Frage bezüglich der Interaktion zwischen den Vorgaben des HGB zu außerplanmäßigen Abschreibungen und der Währungsumrechnung nicht-monetärer Posten. Das Spannungsfeld eröffnet sich, da die Wertentwicklungen eines zugrundeliegenden Vermögensgegenstands in Fremdwährung und die Währungsumrechnung ökonomisch kompensatorisch wirken können. Der nachfolgende Beitrag untersucht unterschiedliche mögliche bilanzielle Vorgehensweisen, die insbesondere auch für die Bewertung von Wertpapieren relevant sein können.

BB-Kommentar zu BVerfG, Beschluss vom 17.06.2026, 2 BvR 84/17

Die Verschmelzung einer Kapitalgesellschaft auf eine andere Kapitalgesellschaft ist auf Ebene der übertragenden Körperschaft grundsätzlich steuerneutral zu Buchwerten möglich. Für die übernehmende Körperschaft ist der Vorgang jedoch im Grundsatz nicht ergebnisneutral, soweit sie an der übertragenden Körperschaft beteiligt ist (Aufwärtsverschmelzung, upstream merger). Zu einem Übernahmeverlust kommt es, …

BB-Kommentar zu BFH, Urteil vom 21.05.2026, IV R 21/23

§ 6b EStG ermöglicht aufgrund seiner gesellschafterbezogenen Ausgestaltung die Übertragung stiller Reserven auch zwischen verschiedenen Betrieben desselben Steuerpflichtigen. Ungeklärt war bislang, ob dies auch gilt, wenn die Reinvestition durch eine KGaA erfolgt, an der der Steuerpflichtige als persönlich haftender Gesellschafter (phG) beteiligt ist. Zivilrechtlich ist allein die KGaA Eigentümerin ihrer Wirtschaftsgüter. …

BB-Kommentar zu FG Köln, Urteil vom 23.06.2026, 15 K 1110/25

Gemäß § 7g Abs. 1 EStG kann der Steuerpflichtige für Investitionen in Wirtschaftsgüter in künftigen Jahren einen außerbilanziell geltend zu machenden Investitionsabzugsbetrag in Höhe von bis zu 50 % der voraussichtlichen Anschaffungskosten bei der Gewinnermittlung gewinnmindernd ansetzen. Dieser Betrag ist im Jahr der Anschaffung des entsprechenden Wirtschaftsguts gem. …

Im Blickpunkt (Arbeitsrecht)

Stellenanzeigen mit Hilfe von KI schreiben, Bewerbungen automatisch vorsortieren und künftig sogar Bewerbungsgespräche von einer KI führen lassen – fast jedes achte Unternehmen (12 %) setzt KI im Bewerbungsprozess heute bereits ein, und alle anderen (88 %) können sich dies für die Zukunft vorstellen. Das sind Ergebnisse einer angabegemäß repräsentativen Befragung im Auftrag des Digitalverbands Bitkom unter mehr als 600 Unternehmen ab drei Beschäftigten in Deutschland (PM vom 28.…

Beendigung von inländischen Arbeitsverhältnissen mit internationalem Bezug

Arbeitsverhältnisse weisen zunehmend einen internationalen Bezug auf und sind mittlerweile keine Ausnahme mehr. Die Gründe hierfür sind vielfältig: Neben der fortschreitenden Globalisierung und der Entwicklung flexibler Arbeitsformen tragen insbesondere der zunehmende Fachkräftemangel und die damit verbundene internationale Gewinnung von Fachkräften zu einer zunehmenden Internationalisierung von Arbeitsverhältnissen bei. Dies stellt Arbeitgeber nicht nur bei der Ausgestaltung, sondern auch bei der Beendigung von Arbeitsverhältnissen häufig vor rechtliche und praktische Herausforderungen, was gerade in Zeiten von Restrukturierungen und Personalabbaumaßnahmen zunehmend an Bedeutung gewinnt.

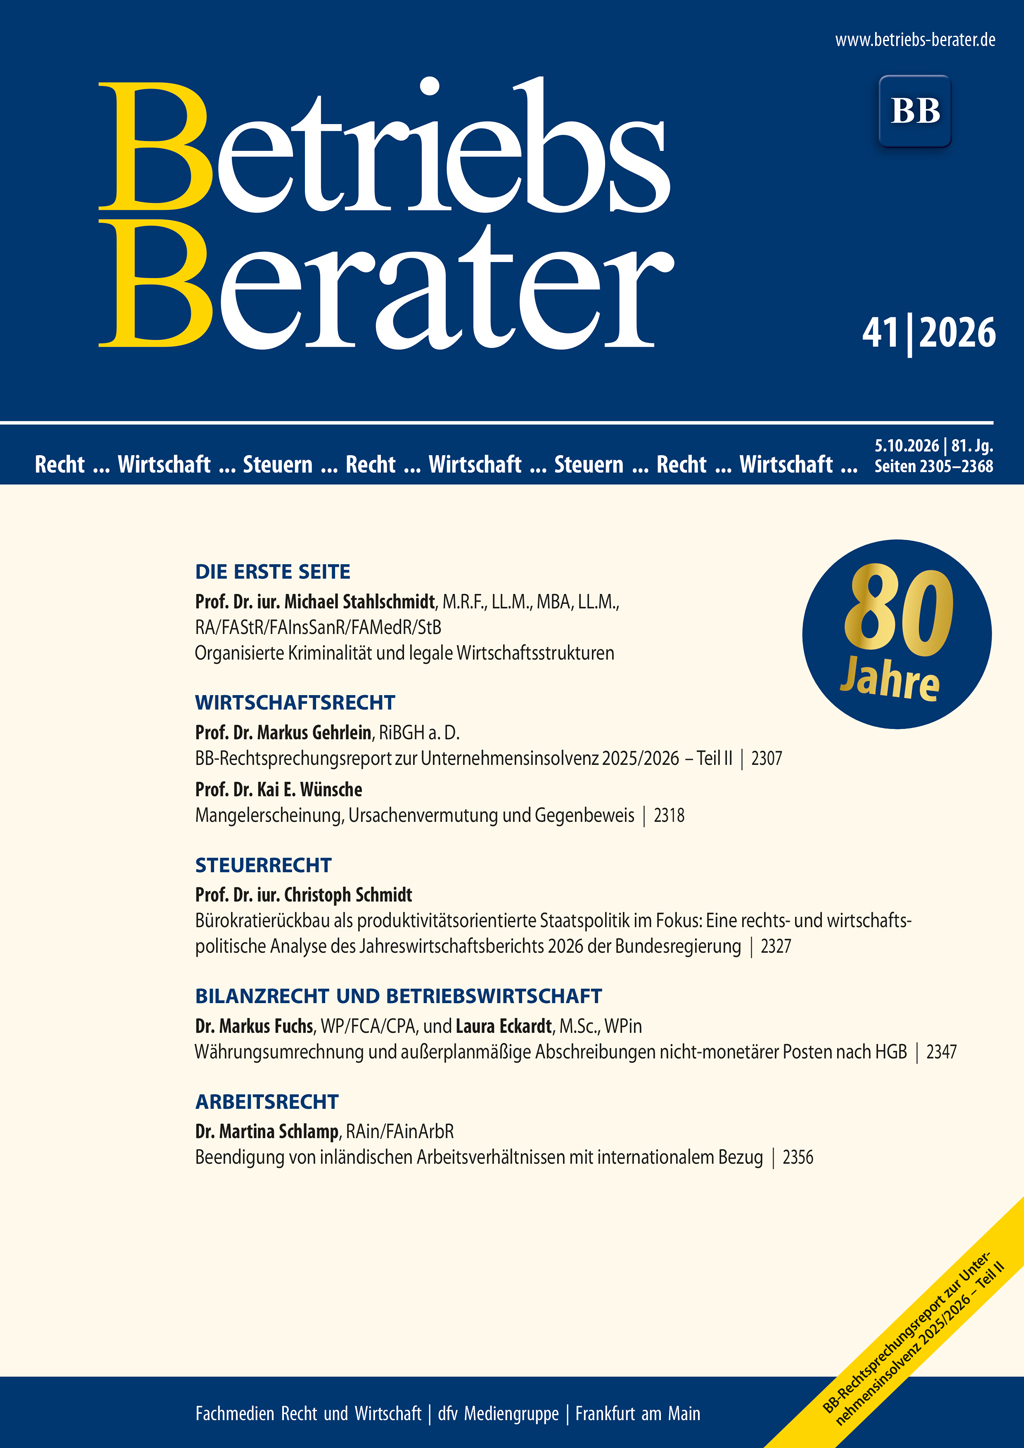
BB 2026, Heft 41 vom 05.10.2026

StahlschmidtOrganisierte Kriminalität und legale Wirtschaftsstrukturen I | GehrleinBB-Rechtsprechungsreport zur Unternehmensinsolvenz 2025/2026 – Teil II 2307 | WünscheMangelerscheinung, Ursachenvermutung und Gegenbeweis 2318 | BGHGrundsätze der Beweislastumkehr gem. § 477 BGB beim Verbrauchsgüterkauf 2320 | BGHBeweislastumkehr gem. § 477 BGB beim Verbrauchsgüterkauf; Unerheblichkeit einer Pflichtverletzung bei Lieferung eines mangelhaften Motorrollers 2321 | EuGHDienst der Entgegennahme und des Transfers von Geldbeträgen, den eine zwischengeschaltete Stelle erbringt, stellt keinen “Zahlungsdienst” i. S. v. Art. 4 Nr. 3 der RL (EU) 2015/2366 und insbesondere keine “Überweisung” dar 2321 | SchmidtBürokratierückbau als produktivitätsorientierte Staatspolitik im Fokus: Eine rechts- und wirtschaftspolitische Analyse des Jahreswirtschaftsberichts 2026 der Bundesregierung 2327 | EuGHBesteuerung nach dem System der Margenbesteuerung ohne Vorsteuerabzug – negative Marge, die möglicherweise zu einer Mehrwertsteuererstattung führt 2337 | BFHGesamtergebnis des Verfahrens 2344 | Fuchs/EckardtWährungsumrechnung und außerplanmäßige Abschreibungen nicht-monetärer Posten nach HGB 2347 | BVerfGUnzulässige Verfassungsbeschwerde gegen Versagung des Verlustabzugs bei Aufwärtsverschmelzung von Lebensversicherungsunternehmen 2352 | BFHÜbertragung stiller Reserven aus Rücklage nach § 6b Abs. 3 EStG auf Wirtschaftsgüter einer KGaA 2353 | FG KölnInvestitionsabzugsbetrag bei Steuerbefreiung von PV-Anlagen 2354 | SchlampBeendigung von inländischen Arbeitsverhältnissen mit internationalem Bezug 2356 | BAGEntzug des Dienstwagens – Nutzungsausfallentschädigung – Allgemeine Geschäftsbedingung zur einseitigen Freistellung des Arbeitnehmers während der Kündigungsfrist 2360 | BAGVerschmelzung – gesetzlicher Parteiwechsel – Sozialtarifvertrag 2365