news

BMF: Rentenbeiträge ab 2023 voll absetzbar

Bundesfinanzminister Christian Lindner hat angekündigt, dass Beiträge zur Rentenversicherung ab 2023 vollständig steuerlich absetzbar sein sollen. Diese geplante Entlastung wird einen Beitrag zur Vermeidung einer „doppelten Besteuerung“ von Renten leisten. Beiträge zur Rentenversicherung sollen…

InfoCuria

rt. 3e der Richtlinie 2003/87/EG des Europäischen Parlaments und des Rates vom 13. Oktober 2003 über ein System für den Handel mit Treibhausgasemissionszertifikaten in der Gemeinschaft und zur Änderung der Richtlinie 96/61/EG des Rates in der durch die Verordnung (EU) 2017/2392 des Europäischen…

Veräußerung der Beteiligung i.S. des § 17 EStG nach Eintritt in die unbeschränkte Steuerpflicht – Wertzuwachs vor Begründung der unbeschränkten Steuerpflicht (Zuzugsfall) – Niederländische Kapitalgesellschaft (B.V.)

Der bis zum Zeitpunkt der Begründung der unbeschränkten Steuerpflicht nach § 1 Abs. 1 EStG entstandene Vermögenszuwachs hat nicht i.S. von § 17 Abs. 2 Satz 3 EStG aufgrund gesetzlicher Bestimmungen des Wegzugsstaats im Wegzugsstaat einer der Steuer nach § 6 AStG vergleichbaren Steuer unterlegen…

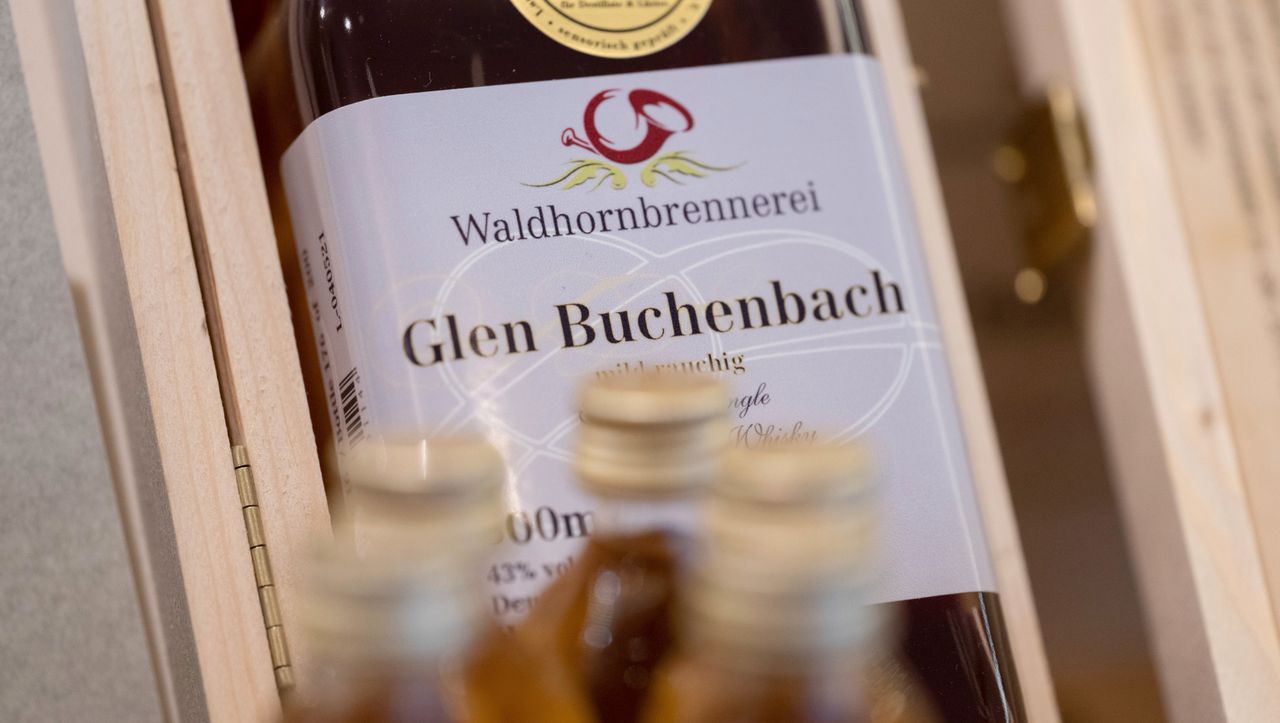
Whisky: Schwäbische Brennerei unterliegt im Namensstreit um »Glen«

DER SPIEGEL berichtet: "Demnach verstößt die Brennerei mit der Verwendung des Namens »Glen Buchenbach« gegen die Spirituosenverordnung der EU. Die Scotch Whisky Association (SWA) hatte geklagt, da der Namensbestandteil Glen nach ihrer Ansicht eine schottische Herkunft des Whiskys suggeriere." Zum…

EuGH-Schlussanträge: Bestimmung eines Mitglieds einer Mehrwertsteuergruppe als steuerpflichtige Person – selbständige Ausübung wirtschaftlicher Tätigkeiten (Vorabentscheidungsersuchen des BFH)

GAin Medina schlägt mit Schlussanträgen vom 13.1.2022 – C-141/20 folgende Entscheidung vor: Art. 4 Abs. 4 Unterabs. 2 der Sechsten Richtlinie 77/388/EWG des Rates vom 17. Mai 1977 zur Harmonisierung der Rechtsvorschriften der Mitgliedstaaten über die Umsatzsteuern – Gemeinsames Mehrwertsteuersystem…

BFH: Veräußerung der Beteiligung i.S. des § 17 EStG nach Eintritt in die unbeschränkte Steuerpflicht – Wertzuwachs vor Begründung der unbeschränkten Steuerpflicht (Zuzugsfall) – Niederländische Kapitalgesellschaft (B.V.)

Der BFH hat mit Urteil vom 26.10.2021 – IX R 13/20 – entschieden Der bis zum Zeitpunkt der Begründung der unbeschränkten Steuerpflicht nach § 1 Abs. 1 EStG entstandene Vermögenszuwachs hat nicht i.S. von § 17 Abs. 2 Satz 3 EStG aufgrund gesetzlicher Bestimmungen des Wegzugsstaats im Wegzugsstaat…