Bilanzrecht und Betriebswirtschaft

IOSCO: Bericht über nachhaltigkeitsbezogene Angaben

-tb- Die International Organization of Securities Commissions (IOSCO) hat einen Bericht zu nachhaltigkeitsbezogenen Angaben von Emittenten veröffentlicht. Darin wird der dringende Bedarf nach anlegerorientierten Standards hervorgehoben, um eine weltweit einheitliche, vergleichbare und…
IFAC: Studie zur Nachhaltigkeitsberichterstattung

-tb- Die International Federation of Accountants (IFAC) hat die Ergebnisse ihrer Benchmark-Studie zur Veröffentlichung und Prüfung von Nachhaltigkeitsberichten vorgelegt. Im Rahmen der Studie wurde u. a. die Art der verwendeten Standards sowie die Verbreitung und der Umfang der Prüfung von…

WPK: Berufsaufsicht 2020 – Zahl der Erledigungen rückläufig

Die Anzahl der 2020 erledigten Aufsichtsverfahren (116) liegt deutlich unter dem Niveau der Vorjahre (2019: 166, 2018: 158, 2017: 166). Die weitaus meisten Verfahren wurden eingestellt oder mit einer Belehrung abgeschlossen. Es wurden aber auch 24 Verfahren mit Maßnahmen beendet (2019: 25, 2018: 31…

Im Blickpunkt (Betriebswirtschaft)

“Deutsche Unternehmen und insbesondere der deutsche Mittelstand stehen einem Umbau hin zu einer klimaneutralen, nachhaltigen Wirtschaft aufgeschlossen gegenüber.” Das sei das Ergebnis einer repräsentativen Forsa-Umfrage zu “ESG-Herausforderungen für Großunternehmen in Deutschland” unter 104 mittelständischen und 32 börsennotierten Unternehmen, die im Auftrag des internationalen Wirtschaftsforschungsinstituts OMFIF in Kooperation mit dem Bankenverband, …

Keine Buchwertfortführung bei zeitgleicher Veräußerung wesentlicher Betriebsgrundlagen – Anmerkungen zum BFH-Urteil vom 10.9.2020 – IV R 14/18

Als eine der wichtigsten ertragsteuerlichen Regelungen in der vorweggenommenen Erbfolge beschäftigt § 6 Abs. 3 EStG die Beratungspraxis, die Finanzverwaltung und die Rechtsprechung bereits seit vielen Jahren. Die Frage, ob eine zeitgleiche Veräußerung wesentlicher Betriebsgrundlagen der Buchwertfortführung entgegensteht, ist nun mit BFH-Urteil vom 10.9.2020 – IV R 14/18 – entschieden worden. …

BB-Kommentar zu FG Münster, Beschluss vom 05.05.2021, 13 V 505/21

In der Handelsbilanz sind Verbindlichkeiten ohne Abzinsung mit ihrem Erfüllungsbetrag (§ 253 Abs. 1 S. 2 HGB) anzusetzen. Abweichend davon sind Verbindlichkeiten in der Steuerbilanz seit Inkrafttreten des StEntlG 1999/2000/2001 grundsätzlich mit 5,5 % über ihre jeweilige Laufzeit abzuzinsen (§ 6 Abs. 1 Nr. 3 S. 1 EStG). Die Abzinsung bewirkt die Vorwegnahme des eingesparten Zinsaufwands für die gesamte Laufzeit (Groh, …

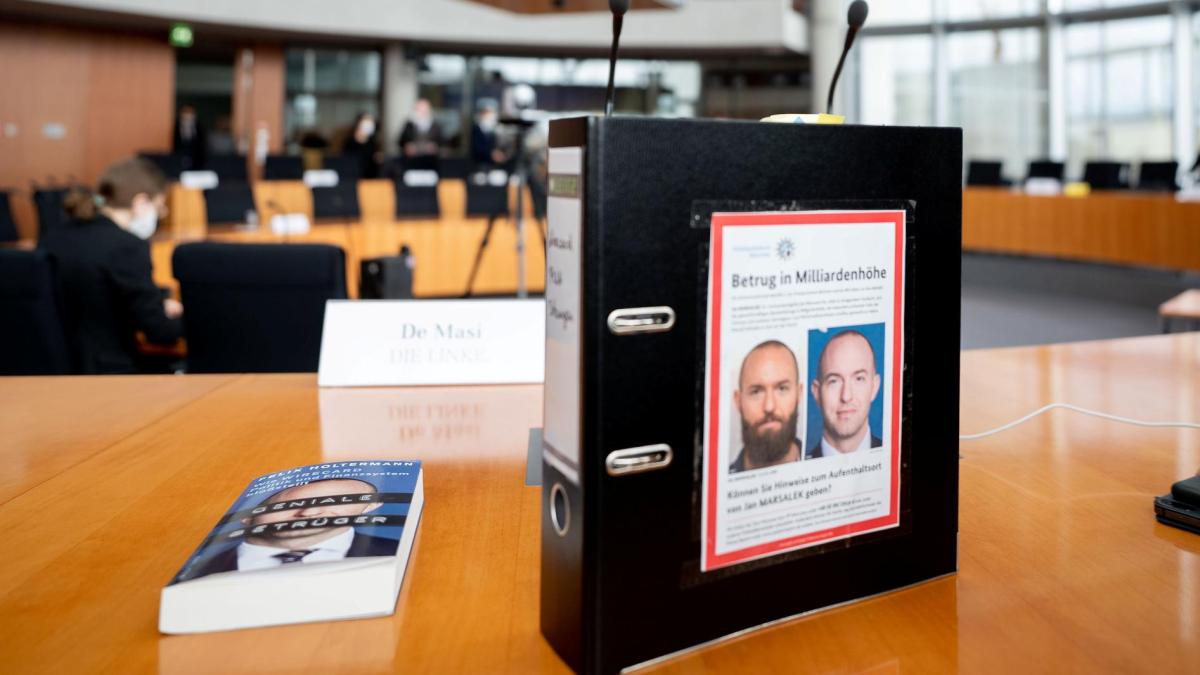
Wirecard-Affäre: So stehen die Chancen für geprellte Aktionäre – WELT

„EY hat nach unserer Überzeugung trotz erkannter und erkennbarer fehlender Plausibilität keine pflichtgemäße weitere Prüfung vorgenommen. Vielmehr wurden potenzielle Warnsignale verschleiert“, sagt Martin Kühler von der Kanzlei Tilp. Statt auf risikoreiche Einzelklagen setzt er auf ein…

FASB: Aktualisierung des Standards 842 „Leasingverträge“

-tb- Der Financial Accounting Standards Board (FASB) hat einen aktualisierten Entwurf des Standards 842 „Leasingverträge“ veröffentlicht. Bisher sieht der Standard eine praktische Erleichterung für private Unternehmen vor, die die Verwendung eines risikofreien Zinssatzes bei der Bilanzierung…