
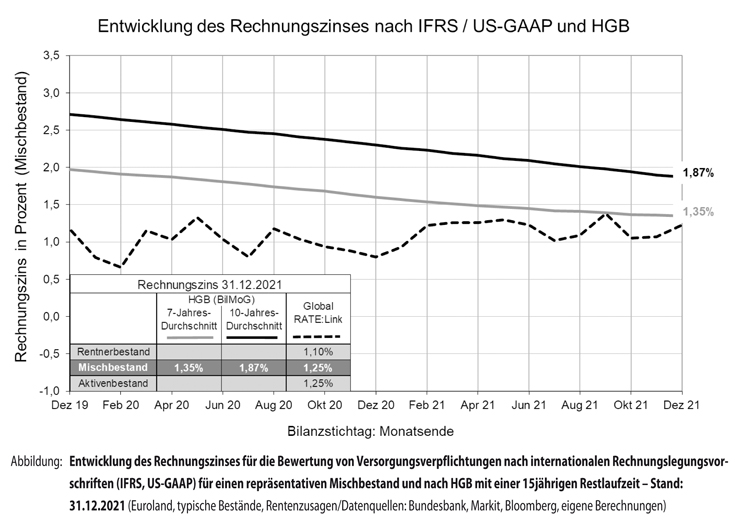
Rechnungszins und Inflationsrate für betriebliche Versorgungsleistungen im nationalen und internationalen Jahresabschluss zum 31.12.2021 – Update
Jürgen Fodor und Wilhelm-Friedrich Puschinski
Jürgen Fodor und Wilhelm-Friedrich Puschinski
Streitig ist, ob eine Rückstellung für Leistungen im Zusammenhang mit sog. Werkzeugverträgen gebildet werden kann oder ob § 5 Abs. 4b S. 1 EStG dieser entgegensteht.

Die EFRAG Project Task Force on European sustainability reporting standards (PTF-ESRS) hat am 20.1.2022 Arbeitspapiere (Working Papers) zu den ersten Standardentwürfen (sog. Batch 1) zur Nachhaltigkeitsberichterstattung auf ihrer Webseite veröffentlicht. Die Papiere reflektieren den aktuellen…
Veronika Grimm vom Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung, sagte im Dlf, es sei wichtig, dass der Konnex zur wirtschaftlichen Erholung von der Corona-Pandemie gemacht werde. Zum Beitrag «Ökonomin zur Klimafinanzierung - "Zielführendes Vorgehen, jetzt eine…

Am 25.11.2021 veröffentlichte die Europäische Kommission einen Legislativvorschlag zur Einrichtung eines einheitlichen europäischen Zugangspunkts für Unternehmens- und Produktdaten (European Single Access Point, ESAP). Dieser bei der europäischen Wertpapieraufsichtsbehörde ESMA einzurichtende…
-tb- Die European Financial Reporting Advisory Group (EFRAG) hat ihren Bericht zu den Ergebnissen der Feldtests in Bezug auf ED/2021/3 „Angabevorschriften in den IFRS - Ein Pilotansatz (Vorgeschlagene Änderungen an IFRS 13 und IAS 19)“ veröffentlicht. Mithilfe der Feldtests wurden die…
-tb- Die Global Reporting Initiative (GRI) hat die Ergebnisse ihrer Studie zur Adaption der Sustainable Development Goals in der Nachhaltigkeitsberichterstattung veröffentlicht. Darin wurden die GRI-Nachhaltigkeitsberichte von 206 Unternehmen im Hinblick auf die Integration der Sustainable…
Am 5.1.2022 hat die Abschlussprüferaufsichtsstelle (APAS) ihr Arbeitsprogramm 2022 veröffentlicht. Darin sind folgende Covid-19-Schwerpunkte aus vorjährigen Arbeitsprogrammen mit Blick auf die Qualitätssicherungssysteme der Praxen genannt: Erforderlichkeit besonderer Maßnahmen der Praxen zur…
Sollen Wirtschaftsgüter von einem Betriebsvermögen eines Mitunternehmers gegen Gewährung von Gesellschaftsrechten in das Gesamthandsvermögen einer Mitunternehmerschaft übertragen werden, ermöglicht § 6 Abs. 5 S. 3 Nr. 1 EStG die Übertragung der betroffenen Wirtschaftsgüter zu Buchwerten. Praktische Bedeutung hat die Vorschrift insbesondere bei konzerninternen Restrukturierungen.
Wann ist ein Wirtschaftsgut, das Gegenstand einer Werklieferung ist, angeschafft oder geliefert? Davon hängt der Beginn der Abschreibungen auf dieses Wirtschaftsgut ab. Wie ist in diesem Zusammenhang der Fall zu beurteilen, in dem zwar noch kein (wirtschaftliches) Eigentum an dem Wirtschaftsgut übergegangen ist, gleichwohl jedoch mit dem Wirtschaftsgut bereits Einkünfte erzielt werden? Bleibt es in diesen Fällen bei dem Zeitpunkt des Übergangs des wirtschaftlichen Eigentums als Zeitpunkt des Beginns der Abschreibungen? Diese Fragen hatte das FG Münster zu beurteilen.…