1. Eine Betriebsstätte im Sinne von § 4 Abs. 5 Satz 1 Nr. 6 Satz 1 des Einkommensteuergesetzes (EStG) setzt auch nach Inkrafttreten des neuen Reisekostenrechts für Arbeitnehmer eine ortsfeste dauerhafte betriebliche Einrichtung voraus, die der Steuerpflichtige nicht nur gelegentlich, sondern mit einer gewissen Nachhaltigkeit, das heißt fortdauernd und immer wieder zur Ausübung seiner beruflichen Tätigkeit aufsucht; dies erfordert, den ortsgebundenen Mittelpunkt der dauerhaft angelegten Tätigkeit zu bestimmen.
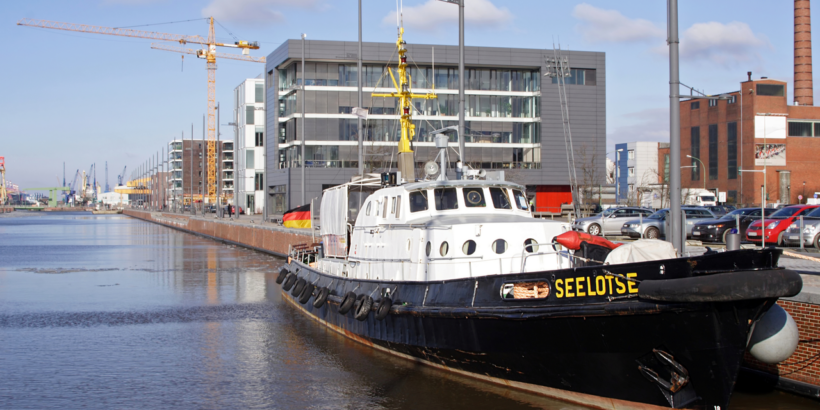
2. Das Lotsrevier eines Seelotsen ist keine großräumige Betriebsstätte im Sinne des § 4 Abs. 5 Satz 1 Nr. 6 Satz 1 EStG (Änderung der Rechtsprechung).
BFH, Urteil vom 23.6.2026 – VIII R 13/24
(Amtliche Leitsätze)