Mit großen Worten verkauft die schwarz-rote Koalition ihr Reformpaket, Bundeskanzler Friedrich Merz sprach gar von einem “großen Sprung”. Bei näherer Betrachtung ist die Einkommensteuerreform 2027 vor allem das Eingeständnis, dass der Regierung jeder finanzielle Spielraum fehlt. Statt zugunsten von Entlastungen bei den Ausgaben zu sparen, wird die Entlastung mit Steuererhöhungen erkauft. …
Nach dem Austritt des Vereinigten Königreichs aus der EU (Brexit) und dem Ablauf des Übergangszeitraums zum 31.12.2020 kann sich eine englische Limited nicht mehr auf die in Art. 49, 54 AEUV garantierte Niederlassungsfreiheit berufen. Eine Limited mit Verwaltungssitz in Deutschland ist damit wie eine Gesellschaft aus einem Drittstaat zu behandeln.
Maschinenverordnung, Cyber Resilience Act und KI-Verordnung bilden für vernetzte, KI-gestützte Maschinen ein regulatorisches Dreieck. Der Beitrag legt die gemeinsame Architektur dieser Rechtsakte im New Legislative Framework frei, ordnet ihre Schnittstellen und das System ineinandergreifender Konformitätsvermutungen, beantwortet die Frage nach lex specialis oder kumulativer Geltung und benennt die verbleibenden Überschneidungen und Regelungslücken. Er zeigt: Die drei Rechtsakte teilen ein einheitliches Gerüst, doch ihre Fugen sind reibungsanfällig.
Die Regierungskommission hat am 5.8.2026 einen Änderungsvorschlag zum Deutschen Corporate Governance Kodex zur Konsultation gestellt, der auf Streichungen, Zusammenführungen und Herabstufungen zielt. Dieser Beitrag wertet die 55 veröffentlichten Stellungnahmen systematisch aus. Das Verschlankungsziel findet über nahezu alle Absendergruppen hinweg Zustimmung; die einzelnen Streichungen werden dagegen unterschiedlich beurteilt. Ein Schwerpunkt der Einwände liegt bei Transparenz und Offenlegung, insbesondere bei D.1, D.2 n. F. und F.2 alt. Im Mittelpunkt steht die Frage, ob gesetzliche Vorgaben oder etablierte Marktstandards den Transparenzverlust ausgleichen können, der mit dem Wegfall der Pflicht verbunden ist, Abweichungen von den betroffenen Empfehlungen nach § 161 AktG offenzulegen und zu begründen.
Das Europäische Parlament will kleine Unternehmen von der Pflicht befreien, in jedem EU-Land einen Bevollmächtigten für die Einhaltung der Abfallvorschriften zu benennen (vgl. PM EU-Parlament vom 20.10.2026). Das Europäische Parlament hat seine Position zu Änderungen der Abfallvorschriften für Verpackungen, Batterien, Textilien, Schuhe, Elektrogeräte und Einwegkunststoffe festgelegt. …
Am 2.9.2026 hat das Bundeskabinett den Entwurf für ein Einkommensteuerreformgesetz 2027 beschlossen (https://www.bundesfinanzministerium.de/Content/DE/Gesetzestexte/Gesetze_ Gesetzesvorhaben/Abteilungen/Abteilung_ IV/21_ Legislaturperiode/2026-08-18-EStReformG-2027/0-Gesetz.html, Abruf: 15.9.2026). Ab 250 000 Euro soll künftig ein Satz von 45 % gelten, ab 280 000 Euro eine neue Superreichensteuer von 47 %. …
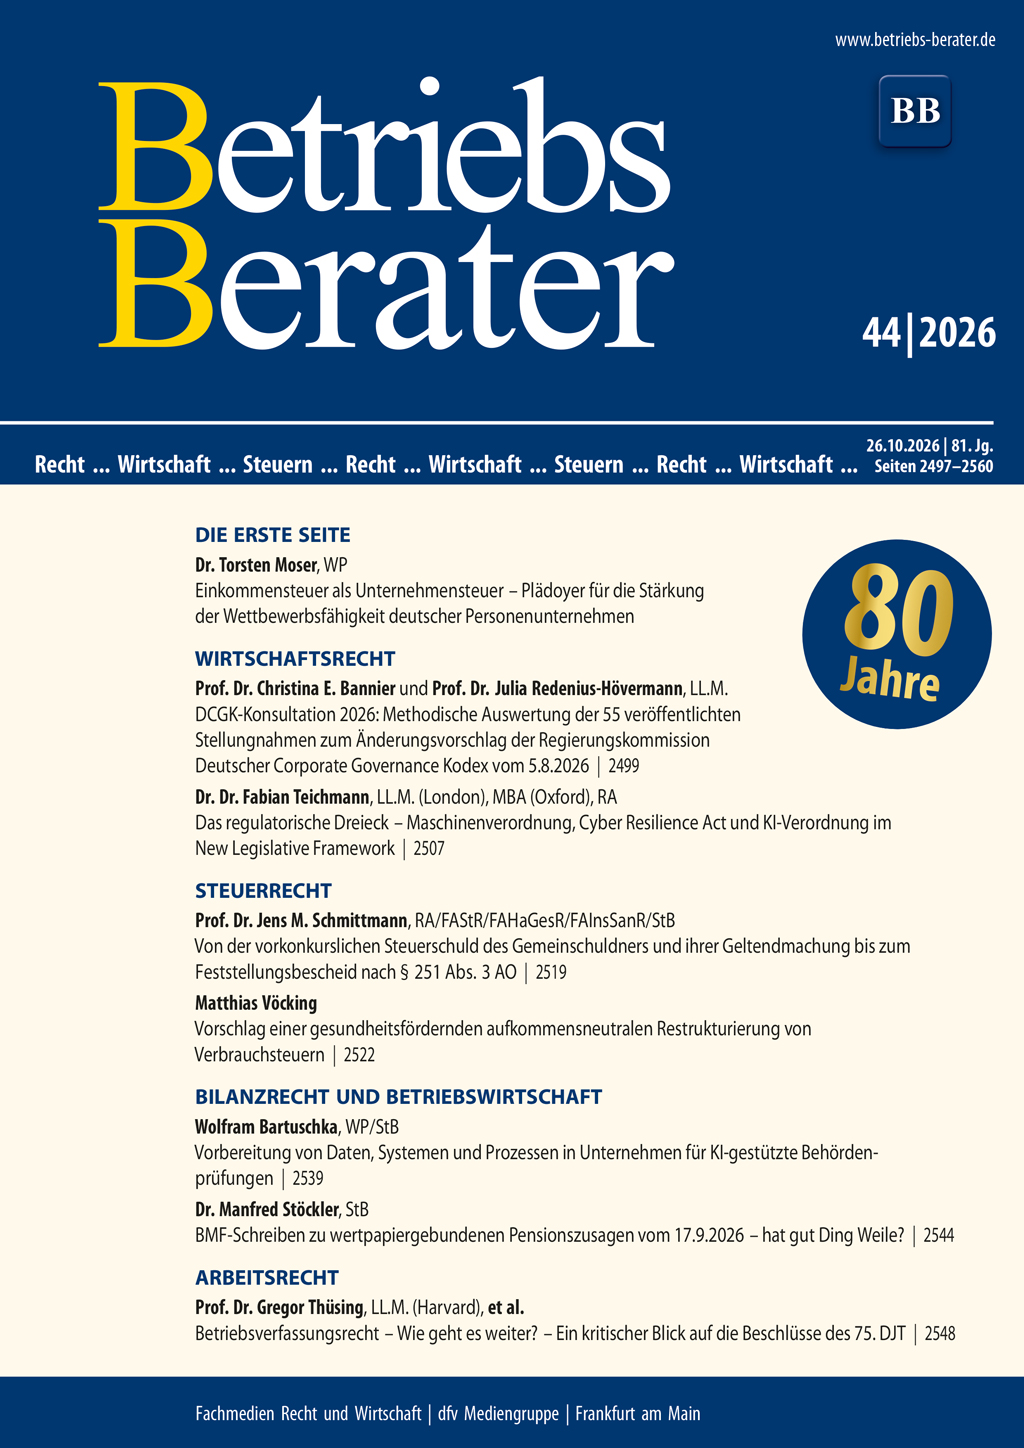
MoserEinkommensteuer als Unternehmensteuer – Plädoyer für die Stärkung der Wettbewerbsfähigkeit deutscher Personenunternehmen I | Bannier/Redenius-HövermannDCGK-Konsultation 2026: Methodische Auswertung der 55 veröffentlichten Stellungnahmen zum Änderungsvorschlag der Regierungskommission Deutscher Corporate Governance Kodex vom 5.8.2026 2499 | TeichmannDas regulatorische Dreieck – Maschinenverordnung, Cyber Resilience Act und KI-Verordnung im New Legislative Framework 2507 | EuGHVerbraucherzentrale Bundesverband – Telekommunikationsvertrag und (keine) einseitige Änderungsbefugnis des Anbieters 2511 | BGHRechtsnachfolge eines Ltd.-Alleingesellschafters nach Brexit 2513 | SchmittmannVon der vorkonkurslichen Steuerschuld des Gemeinschuldners und ihrer Geltendmachung bis zum Feststellungsbescheid nach § 251 Abs. 3 AO 2519 | VöckingVorschlag einer gesundheitsfördernden aufkommensneutralen Restrukturierung von Verbrauchsteuern 2522 | FG Baden-WürttembergPersonalgestellung ohne Umsatzsteuer? 2526 | BFHDarlegungsanforderungen bei Verletzung rechtlichen Gehörs 2534 | BartuschkaVorbereitung von Daten, Systemen und Prozessen in Unternehmen für KI-gestützte Behördenprüfungen 2539 | StöcklerBMF-Schreiben zu wertpapiergebundenen Pensionszusagen vom 17.9.2026 – hat gut Ding Weile? 2544 | Thüsing/Augel/Brohl/Drews/Fander/Halfmann/MüllerBetriebsverfassungsrecht – Wie geht es weiter? – Ein kritischer Blick auf die Beschlüsse des 75. DJT 2548 | BAGQualifizierter Betriebsteil – ausländischer Hauptbetrieb 2553
Die Mitgliedstaaten der Europäischen Union haben sich auf gemeinsame Nenner hinsichtlich der geplanten neuen Unternehmensform EU Inc. geeinigt. Binnen zweier Tage soll künftig die Online-Registrierung möglich sein, die Gebühr beläuft sich auf maximal 100 Euro. Die Unternehmen können dann im…
... am Mittwoch, 11. November 2026 Der II. Senat des Bundesfinanzhofs (BFH) wird am Mittwoch, den 11. November 2026 in zwei Verfahren zu den Landesgrundsteuermodellen Hamburg und Hessen mündlich verhandeln. Die mündlichen Verhandlungen finden wie folgt statt: • 9:30 Uhr: mündliche Verhandlung in…
-tb- Die European Financial Reporting Advisory Group (EFRAG) hat einen Entwurf ihrer Agenda für die Nachhaltigkeitsberichterstattung für die Jahre 2027–2029 veröffentlicht. Darin bittet sie um Rückmeldungen zu ihren strategischen Prioritäten, künftigen Unterstützungsaktivitäten und vorrangigen…