

StB in R&W-Online

Hier finden Sie die aktuellen Aufsätze aus dem StB mit einem Kurztext und einem Verweis auf R&W-Online

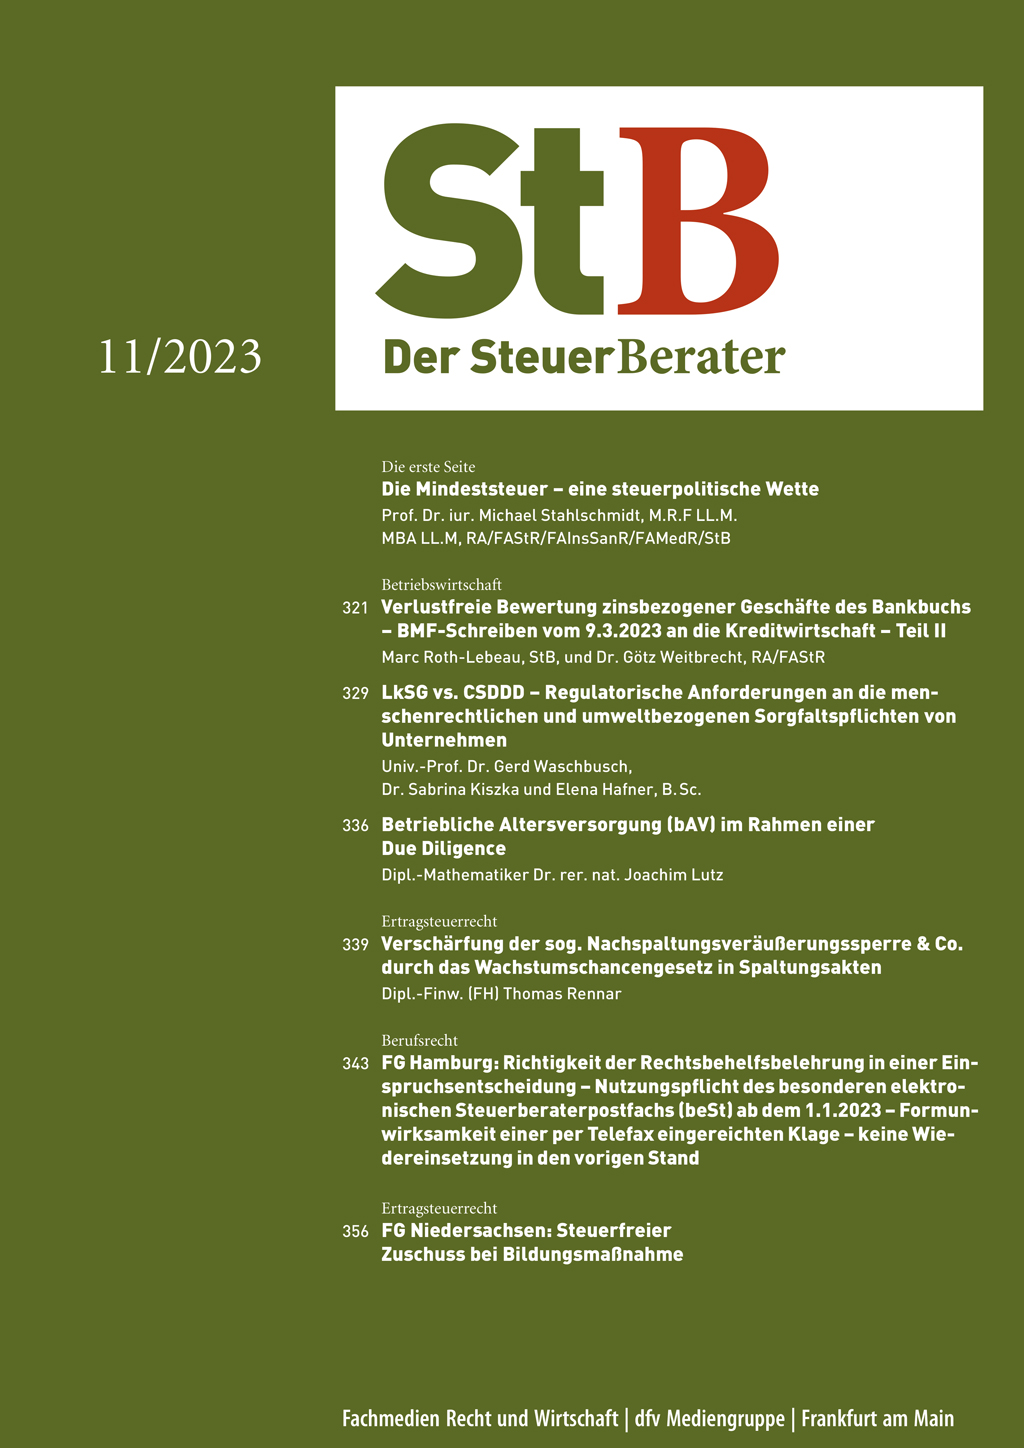
StB 2023, Heft 11 vom 09.11.2023

StahlschmidtDie Mindeststeuer – eine steuerpolitische Wette I | Roth-Lebeau/WeitbrechtVerlustfreie Bewertung zinsbezogener Geschäfte des Bankbuchs – BMF-Schreiben vom 9.3.2023 an die Kreditwirtschaft – Teil II 321 | Waschbusch/Kiszka/HafnerLkSG vs. CSDDD – Regulatorische Anforderungen an die menschenrechtlichen und umweltbezogenen Sorgfaltspflichten von Unternehmen 329 | LutzBetriebliche Altersversorgung (bAV) im Rahmen einer Due Diligence 336 | RennarVerschärfung der sog. Nachspaltungsveräußerungssperre & Co. durch das Wachstumschancengesetz in Spaltungsakten 339 | FG HamburgRichtigkeit der Rechtsbehelfsbelehrung in einer Einspruchsentscheidung – Nutzungspflicht des besonderen elektronischen Steuerberaterpostfachs (beSt) ab dem 1.1.2023 – Formunwirksamkeit einer per Telefax eingereichten Klage – keine Wiedereinsetzung in den vorigen Stand 343 | FG NiedersachsenSteuerfreier Zuschuss bei Bildungsmaßnahme 356

Die Mindeststeuer – eine steuerpolitische Wette

Als die OECD das Projekt der globalen Mindeststeuer vorstellte, war die Euphorie im politischen Betrieb groß. Bot sich doch erstmals die Chance, global agierende Konzerne bei der Steuergestaltung zu beschneiden. Ziel war ausdrücklich die Steuervermeidung. Konzerne sollen ihre Gewinne nicht mehr in Niedrigsteuerländer überführen können, um sich so der Finanzierung des Gemeinwohls zu entziehen. …

Verlustfreie Bewertung zinsbezogener Geschäfte des Bankbuchs – BMF-Schreiben vom 9.3.2023 an die Kreditwirtschaft – Teil II

Bereits vor fünf Jahren wurde das Bundesfinanzministerium um Stellungnahme zur steuerlichen Behandlung der handelsbilanziellen verlustfreien Bewertung zinsbezogener Geschäfte des Bankbuchs gebeten. Die Antwort ließ bis März 2023 auf sich warten – in Ansehen des sich jüngst massiv verändernden Zinsumfeldes wohl kein Zufall. Denn wenn Banken sich in Ansehen dieser eruptionsartigen Veränderung (man könnte auch formulieren “Normalisierung”) des Zinsumfeldes bei der Bewertung des eigenen Zinsbuchs einem Rückstellungsbedarf gegenübersehen, mag das zu mitunter erheblichen Belastungen des Eigenkapitals führen. Eine steuerliche Nichtabziehbarkeit dieses Rückstellungsbedarfs würde die Situation zudem verschärfen. Genau diese verschärfende Sichtweise scheint die Finanzverwaltung nun zu vertreten. Der nachfolgende Teils 2 des Beitrages setzt Teil 1 des Beitrages aus Heft 10 fort. Das Schreiben des BMF an die Kreditwirtschaft vom 9.3.2023 wurde inhaltsgleich auch am 8.5.2023 mit RdVfg. v. 8.5.2023 – S 2133 A – 030 – St 516 von der OFD Frankfurt a. M. veröffentlicht.

LkSG vs. CSDDD – Regulatorische Anforderungen an die menschenrechtlichen und umweltbezogenen Sorgfaltspflichten von Unternehmen

Die Produktion von Sachgütern und die Bereitstellung von Dienstleistungen sind auch gegenwärtig noch häufig mit der Missachtung von Menschenrechten und der Schädigung der Umwelt verflochten – auch bei europäischen Unternehmen, da bestehende freiwillige Selbstverpflichtungen häufig nur unzureichend beachtet werden. Dies macht das Eingreifen des nationalen wie auch des europäischen Gesetzgebers erforderlich, um eine sozial sowie ökologisch nachhaltigere Ausgestaltung der Liefer- und Wertschöpfungsketten von Unternehmen zu gewährleisten. Vor diesem Hintergrund beschäftigt sich der nachfolgende Beitrag zum einen mit den nationalen Sorgfaltspflichten in den Bereichen Menschenrechte und Umwelt in Gestalt des Lieferkettensorgfaltspflichtengesetzes (LkSG) sowie zum anderen mit den sich im Trilog befindlichen europäischen Anforderungen der Europäischen Lieferkettenrichtlinie (Corporate Sustainability Due Diligence Directive, CSDDD). Hierbei werden die zentralen Inhalte der beiden Regelwerke sowie Gemeinsamkeiten und Unterschiede analysiert.

Betriebliche Altersversorgung (bAV) im Rahmen einer Due Diligence

Due Diligence ist das zentrale Instrument, um Risiken bei Unternehmensakquisitionen frühzeitig zu erkennen. Hiermit werden Planungsrechnungen plausibilisiert, um so das Kaufobjekt adäquat zu bewerten. Besteht ein betriebliches Versorgungswerk, insbesondere in Form unmittelbarer Pensionszusagen oder einer pauschal dotierten Unterstützungskasse (also eine interne Finanzierungsform und kein externer versicherungsförmiger Durchführungsweg), kann der Wert dieser Versorgungsverpflichtungen einen nicht unwesentlichen Einfluss auf den Kaufpreis der geplanten Transaktion haben.

Verschärfung der sog. Nachspaltungsveräußerungssperre & Co. durch das Wachstumschancengesetz in Spaltungsakten

Der deutsche Gesetzgeber hat mit dem aktuellen Gesetzgebungsverfahren zum sog. Wachstumschancengesetz die wohl seit Jahren größte Steuerreform umgesetzt. Hierbei erfolgen auch umwandlungssteuerliche Änderungen, welche gerade in Spaltungsakten praktische Relevanz entfalten. Insbesondere ist hierbei eine Verschärfung der sog. Nachspaltungsveräußerungssperre des § 15 Abs. 2 S. 4 UmwStG zu nennen. Welche steuerlichen Implikationen sich aus dem gesetzgeberischen Maßnahmenpaket ergeben, ist im Hinblick auf umwandlungssteuerliche Besonderheiten in Spaltungsakten zu betrachten.

Bürokratieabbau dringend geboten!

Zu viel Bürokratie! – Ein Befund, der nicht nur die Wirtschaft aufschreckt. Auch die Bundesregierung hat sich auf der Klausurtagung in Meseberg des Themas angenommen und versprach den Abbau der Bürokratie. Vereinfachungsversprechen hatten Hochkonjunktur. Festzustellen war ein Überbietungswettbewerb zwischen dem Bundesjustizminister Marco Buschmann (FDP) und dem Bundeswirtschaftsminister Robert Habeck (Bündnis 90/Die Grünen). …

Verlustfreie Bewertung zinsbezogener Geschäfte des Bankbuchs – BMF-Schreiben vom 9.3.2023 an die Kreditwirtschaft – Teil I

Bereits vor fünf Jahren wurde das Bundesfinanzministerium um Stellungnahme zur steuerlichen Behandlung der handelsbilanziellen verlustfreien Bewertung zinsbezogener Geschäfte des Bankbuchs gebeten. Die Antwort ließ bis März 2023 auf sich warten – in Ansehen des sich jüngst massiv verändernden Zinsumfeldes wohl kein Zufall. Denn wenn Banken sich in Ansehen dieser eruptionsartigen Veränderung (man könnte auch formulieren “Normalisierung”) des Zinsumfeldes bei der Bewertung des eigenen Zinsbuchs einem Rückstellungsbedarf gegenübersehen, mag das zu mitunter erheblichen Belastungen des Eigenkapitals führen. Eine steuerliche Nichtabziehbarkeit dieses Rückstellungsbedarfs würde die Situation zudem verschärfen. Genau diese verschärfende Sichtweise scheint die Finanzverwaltung nun zu vertreten. Der nachfolgende Beitrag untersucht und begründet, warum dies nicht zutreffend erscheint.

Buchhalterische und bilanzielle Behandlung einer Auslagerung von unmittelbaren Versorgungszusagen auf einen Pensionsfonds

Zur Entledigung von unmittelbaren Pensionsverpflichtungen besteht für die Trägerunternehmen die Möglichkeit, den bereits erdienten Teil der Versorgungszusage auf einen Pensionsfonds auszulagern. Der Auslagerungsvorgang ist buchhalterisch von einigen Besonderheiten geprägt, wodurch sich in der Praxis immer wieder Fragen hinsichtlich der konkreten Erfassung sowie den handels- und steuerbilanziellen Folgen ergeben.