StB in R&W-Online

Hier finden Sie die aktuellen Aufsätze aus dem StB mit einem Kurztext und einem Verweis auf R&W-Online

Ertragssteuerrecht: Praxisfragen zur verschärften Verrechnungspreisdokumentation

Durch das DAC 7 Umsetzungsgesetz wurden Regelungen in die AO eingeführt, die die verfahrensrechtlichen Vorschriften zur Vorlage der Verrechnungspreisdokumentation deutlich verschärfen. Konkret ändert sich ab dem Wirtschaftsjahr 2025 der zeitliche und inhaltliche Anspruch an die Vorlage der Verrechnungspreisdokumentationen. Dies bedeutet für Unternehmen, dass sie ihre Praxis hinsichtlich der Dokumentation ihrer Verrechnungspreissachverhalte überprüfen und an die neuen Vorschriften anpassen sollten. Ansonsten laufen sie bei verspäteter Abgabe Gefahr, dass die BP die neugeschaffene Möglichkeit nutzt, Verspätungszuschläge schon während der Prüfung festzusetzen. Im Rahmen einer solchen Überprüfung können die Unternehmen auf unterschiedliche Praxisfragen stoßen, von denen einige in diesem Beitrag beantwortet werden.

Betriebswirtschaft: Besteuerung bei Börsenmantelaktiengesellschaften

Während in anderen Rechtsordnungen zum Teil seit Jahrzehnten sog. “Special Purpose Acquisition Companies (SPACs)” an der Tagesordnung sind, war diese besondere Form der Aktiengesellschaft bislang in Deutschland rechtlich unzulässig. Durch das Gesetz zur Finanzierung von zukunftssichernden Investitionen (Zukunftsfinanzierungsgesetz – ZuFinG) vom 11. 12. 2023 hat der Gesetzgeber die Möglichkeit der Schaffung von sog. “Börsenmantelaktiengesellschaften” eingeführt. Der nachfolgende Beitrag geht nach einer (I.) Einführung der (II.) historischen Entwicklung nach, bevor ein (III.) Blick über die Grenzen erfolgt und die (IV.) Rechtslage in Deutschland behandelt wird. Sodann wird der (V.) Unternehmenszyklus dargestellt. Ausführungen zur (VI.) Besteuerung im Zusammenhang mit der Börsenmantelgesellschaft schließen sich an, bevor der Aufsatz mit einem (VII.) Ausblick schließt.

Die Steuerfreiheit der Heilbehandlung im Lichte der Rechtsprechung des BFH

§ 4 Nr. 14 lit. a UStG enthält die Steuerbefreiung für Heilbehandlungen. Eine Definition, was Heilbehandlungen sind, enthält die Vorschrift nicht. Sie verweist auf die einschlägigen berufsrechtlichen Tätigkeitsvorschriften. Daher hat sich eine Kasuistik aus der Rechtsprechung des BFH herausgebildet. Weil die Vorschrift auf Art. 132 Abs. lit. c MwStSystRL zurückgeht, ist auch die Rechtsprechung des EuGH zu Rate zu ziehen. Dieser Beitrag stellt jüngere Entscheidungen des BFH zum Heilbehandlungsbegriff und damit zur Frage der Steuerfreiheit dar, ohne den Anspruch auf Vollständigkeit zu erheben. Er schließt an die Darstellung in StB 11, 2022 (329–334) an.

Kann eine Forderung, auf die der Gesellschafter verzichtet, Gegenstand einer Sacheinlage sei?

Ein Gesellschafter, der seiner Kapitalgesellschaft Fremdkapital statt Eigenkapital zur Verfügung stellt, handelt als Gläubiger. Verzichtet er später auf die Rückzahlung eines Darlehens, handelt er meist als Gesellschafter. Der BFH sieht den Gesellschafter in einer Doppelrolle. Er unterwirft den Forderungsverzicht einer zweifachen Steuerrechtsfolge: Obwohl der Verzicht seine Ursache regelmäßig im Gesellschaftsverhältnis hat, nimmt die Rechtsprechung einen Gläubigerverzicht an und fordert die erfolgswirksame Ausbuchung der Schuld bei der Gesellschaft. Weil der Gesellschafter das Forderungsrecht aber causa societatis aufgibt, versucht das Steuerrecht den entstandenen Buchgewinn zu neutralisieren. Das geschieht mit einer Gewinnkorrektur außerhalb der Bilanz. Aus dem Forderungsverzicht des Gläubigers wird jetzt eine “verdeckte Einlage” des Gesellschafters. Wo diese Sacheinlage herkommen soll, vermag die Rechtsprechung indes nicht zu erklären.

StB-Kommentar zu BFH, Urteil vom 20.04.2023, III R 53/20

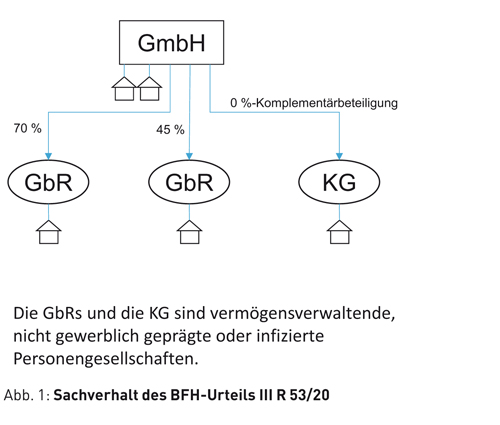
Gestritten wurde um die Berechtigung einer grundbesitzenden GmbH, die zudem Beteiligungen an vermögensverwaltenden Grundstücks-GbRs und eine 0 %ige Komplementärbeteiligung an einer vermögensverwaltenden Grundstücks-KG hielt, die sog. erweiterte Kürzung i. S. v. § 9 Nr. 1 S. 2 GewStG in Anspruch zu nehmen. Für die Übernahme der unbeschränkten Haftung in der vermögensveraltenden Grundstücks-KG erhielt die GmbH eine “Haftungsvergütung” bzw. …

StB 2023, Heft 12 vom 07.12.2023

StahlschmidtDas Urteil des Bundesverfassungsgerichts zur Schuldenbremse I | KußmaulNachhaltiger Erfolg – Steuern als negativer Erfolgsfaktor 361 | SchmittmannUmkehr der Steuerschuldnerschaft bei Bauleistungen im Falle der Insolvenz der Beteiligten 365 | StahlschmidtDie Steuerfreiheit der Heilbehandlung im Lichte der Rechtsprechung des BFH 369 | BücheleKann eine Forderung, auf die der Gesellschafter verzichtet, Gegenstand einer Sacheinlage sei? 376 | BFHKeine erweiterte Kürzung des Gewerbeertrags einer Komplementär-GmbH bei fehlender Beteiligung am Gesellschaftsvermögen einer nicht gewerblich geprägten GmbH & Co. KG 380 | FG DüsseldorfSchätzung bei Einnahmen-Überschuss-Rechnung 386

Das Urteil des Bundesverfassungsgerichts zur Schuldenbremse

Auf den ersten Blick scheint es möglicherweise themenfremd, sich an dieser Stelle mit dem Urteil des Bundesverfassungsgerichts zur sog. Schuldenbremse (Urteil vom 15.11.2023 – 2 BvF 1/22) zu befassen. Auf den zweiten Blick scheint es quasi selbstverständlich. Die Folgen des Urteils werden selbstverständlich erhebliche Implikationen für das

Nachhaltiger Erfolg – Steuern als negativer Erfolgsfaktor

Das Thema der Nachhaltigkeit bestimmt gesellschaftliche und ökonomische Diskussionen. Im Grundsatz stellt sich auf der einen Seite die Frage, wie und wann ein Unternehmer nachhaltig wirtschaftet, auf der anderen Seite ist der Einfluss der Steuern auf den unternehmerischen Erfolg zu untersuchen. Im Ergebnis betont der Verfasser die Bedeutung der Unternehmen und der Unternehmer für eine nachhaltige Gesellschaft.

Umkehr der Steuerschuldnerschaft bei Bauleistungen im Falle der Insolvenz der Beteiligten

Gem. § 13b Abs. 5 Satz 2 i.V. m. Abs. 2 Nr. 4 UStG unterliegen Bauleistungen, einschließlich Werklieferungen und sonstigen Leistungen im Zusammenhang mit Grundstücken, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen, der Umkehr der Steuerschuldnerschaft, wenn der Unternehmer nachhaltig entsprechende Leistungen erbringt. Im Zusammenhang mit Bauträgern hat der BFH (22.8.2013 – V R 37/10, BFHE 243, 20 ff., BStBl. II 2014, 128 ff., BB 2014, 98 ff. m. BB-Komm. Winkelhog; vgl. Fleckenstein-Weiland, BB 2014, 2391 ff.; Gerhards, DStZ 2014, 708 ff.; Langer, DStR 2014, 1897 ff.; Lippross, DStR 2016, 993 ff.; Waza/Uhländer/Schmittmann, Insolvenzen und Steuern, 14. Aufl. 2023, Rn. 2401 ff.) entschieden, dass § 13b Abs. 2 Satz 2 UStG einschränkend dahin auszulegen sei, dass es für die Entstehung der Steuerschuldnerschaft darauf ankommt, ob der Leistungsempfänger die an ihn erbrachte Werklieferung oder sonstige Leistung, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dient, seinerseits zu Erbringung einer derartigen Leistung verwendet. Der Gesetzgeber hat auf diese Rechtsprechung mit der Einführung von § 27 Abs. 19 UStG reagiert, der grundsätzlich eine Änderung der Steuerfestsetzung fordert, sofern die Leistung vor dem 15.2.2014 erbracht worden ist. Die Rechtsprechung des BFH sowie die Einführung von § 27 Abs. 19 UStG führen zu einer Reihe von steuer- und insolvenzrechtlichen Fragen, sofern einer der am Leistungsaustausch beteiligten Unternehmer oder beide insolvent sind.