RuW-online

Im Blickpunkt (Arbeitsrecht)

Strukturreform in der Arbeitsgerichtsbarkeit Schleswig-Holstein: Die beschlossene Reform der Arbeitsgerichtsstruktur in Schleswig-Holstein nimmt gemäß einer PM des LAG Schleswig-Holstein vom 6.10.2026 konkrete Formen an. Danach ergibt sich: Das ArbG Neumünster wird zum 30.11.2026 geschlossen. Für dessen Bezirk ist ab dem 1.12.2026 das ArbG Kiel zuständig. Die beim ArbG Neumünster Beschäftigten werden zum ArbG Kiel versetzt. …

Die A1-Bescheinigung im Lichte aktueller Entwicklungen

Die internen Prozesse, die bei Dienstreisen einzuhalten sind, beinhalten mittlerweile bei den meisten Arbeitgebern die Beantragung einer A1-Bescheinigung. Dank Integration in die Personalsoftware handelt es sich bei dem Antrag um eine schnell erledigte Routine. Etwas aufwendiger ist die Situation für Selbstständige und Kleinstbetriebe, die nicht mit einer Personalsoftware arbeiten und deshalb auf das SV-Meldeportal angewiesen sind. Gerade bei kurzzeitigen und vor allem kurzfristig anberaumten Geschäftsreisen wird die Bescheinigung allerdings vielfach als unliebsamer Stolperstein wahrgenommen, zumal das Vorliegen der A1-Bescheinigung in diesem Kontext selten kontrolliert wird. Hier setzt ein aktueller EU-Entwurf an. Danach sollen Geschäftsreisen von bis zu drei aufeinanderfolgenden Arbeitstagen innerhalb eines Zeitraums von 30 Tagen künftig von der Pflicht zur Beantragung einer A1-Bescheinigung ausgenommen werden. Dieser Beitrag soll die unionsrechtlichen Grundlagen der A1-Bescheinigung, die Bedeutung der Entsenderegelungen sowie die geplante Reform beleuchten und diese einer kritischen Betrachtung unterziehen.

BB-Kommentar zu LAG Hamm, Urteil vom 05.02.2026, 18 SLa 685/25

Das Recht, die zu erbringende Arbeitsleistung inhaltlich zu konkretisieren, steht nach § 106 GewO dem Arbeitgeber zu. Streitgegenständlich war im konkreten Fall die Frage, ob es einem Klinikum in ökumenischer Trägerschaft, das sich hinsichtlich der Durchführung von Schwangerschaftsabbrüchen der Berücksichtigung “katholischer Belange” verschrieben hat, als Arbeitgeber zusteht, …

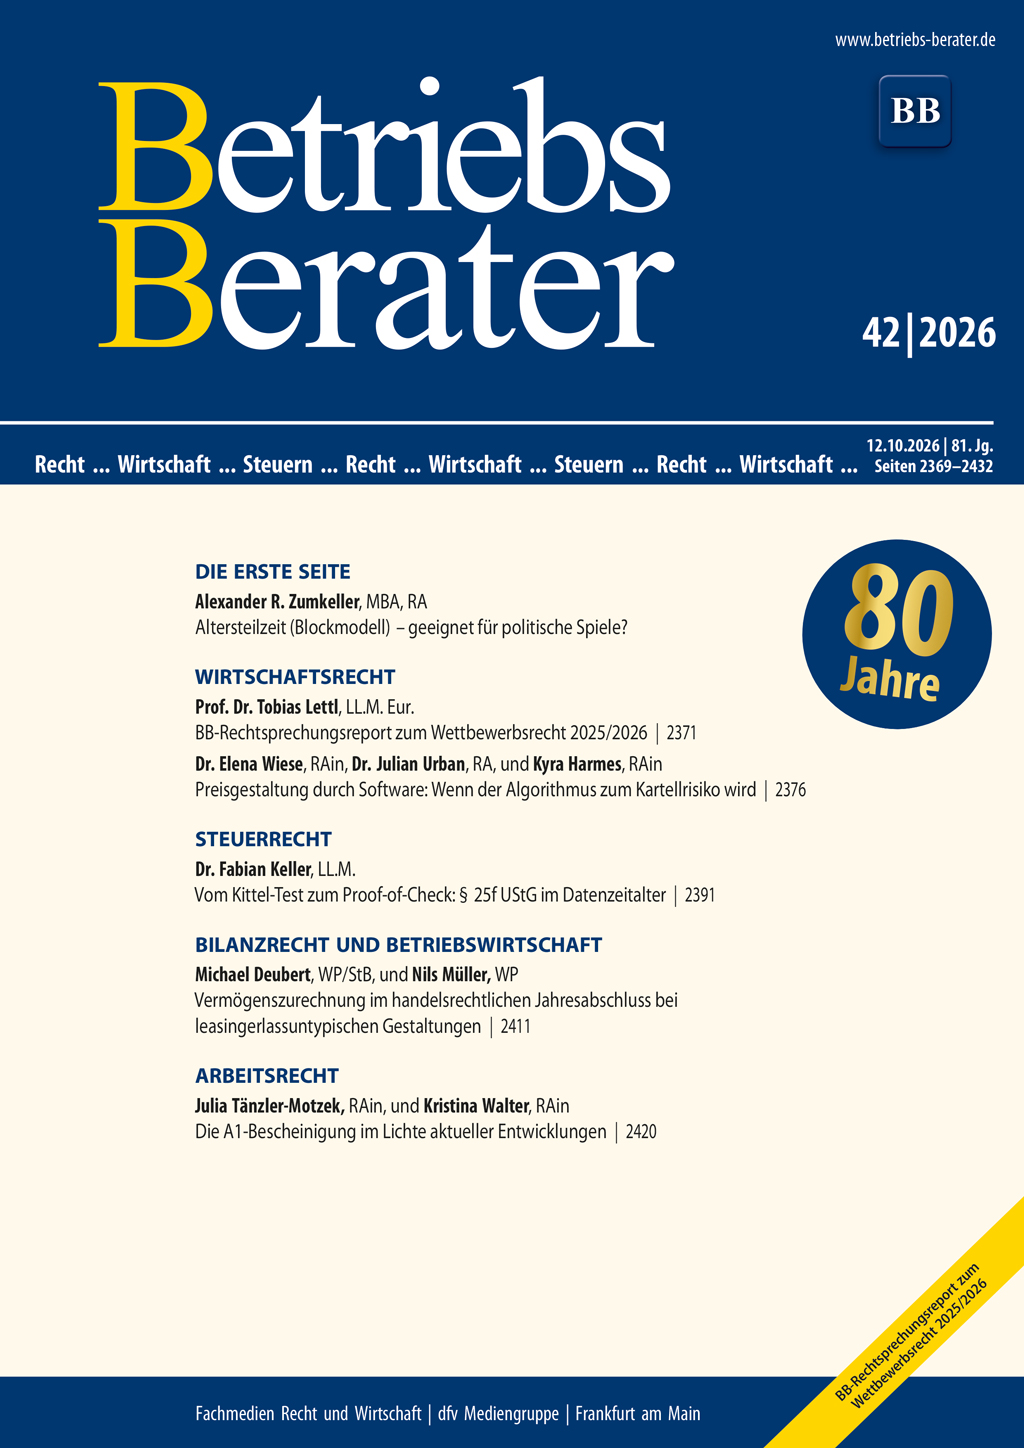
BB 2026, Heft 42 vom 12.10.2026

ZumkellerAltersteilzeit (Blockmodell) – geeignet für politische Spiele? I | LettlBB-Rechtsprechungsreport zum Wettbewerbsrecht 2025/2026 2371 | Wiese/Urban/HarmesPreisgestaltung durch Software: Wenn der Algorithmus zum Kartellrisiko wird 2376 | EuGHUnionsrecht verlangt nicht die Offenlegung von Informationen über sämtliche Aktionäre (einschließlich Minderheitsaktionäre) einer AG 2380 | EuGHAusschließliche Zuständigkeit der Gerichte des Mitgliedstaats, in dessen Hoheitsgebiet das Insolvenzverfahren eröffnet worden ist 2386 | KellerVom Kittel-Test zum Proof-of-Check: § 25f UStG im Datenzeitalter 2391 | BFHKeine gesonderte und einheitliche Feststellung von Besteuerungsgrundlagen bei einer Unterbeteiligung an einem Kapitalgesellschaftsanteil 2397 | BFHUnentgeltliche Ratenzahlungsvereinbarung: Grundsätzlich keine Einkünfte aus Kapitalvermögen 2403 | Deubert/MüllerVermögenszurechnung im handelsrechtlichen Jahresabschluss bei leasingerlassuntypischen Gestaltungen 2411 | Erwiderung zu Weber-Grellet, Plädoyer für ein modernes Bilanzsteuerrecht, BB 2026, 1451 ff. 2415 | Replik 2417 | BFHErmittlung der gemeinen Werte der übertragenden Körperschaft bei Verschmelzung 2418 | Tänzler-Motzek/WalterDie A1-Bescheinigung im Lichte aktueller Entwicklungen 2420 | LAG HammArzt – Schwangerschaftsabbruch – Krankenhaus – kirchliches Selbstbestimmungsrecht – unternehmerische Entscheidung – Weisung – Nebentätigkeit 2424 | BAGWartezeitkündigung – Vorfeldinitiator 2426


Altersteilzeit (Blockmodell) – geeignet für politische Spiele?

Die vorgeschlagenen Reformobjekte der Rentenkommission haben es in sich – insbesondere die stark entflammte Diskussion um den Entfall der Altersteilzeit im sog. Blockmodell. Um es gleich zu sagen: Die Debatte um die Altersteilzeit darf nicht in reflexhaftes “Bloß nicht” abdriften – genauso wenig wie in ein “um jeden Preis und zwar sofort”.

StB 2026, Heft 10 vom 08.10.2026

StahlschmidtVom Papierbon zur elektronischen Bonpflicht I | Meissner/Sterkle§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil I 281 | RoosFehlerkorrekturen in der Rechnungslegung 288 | FG Rheinland-PfalzAnwendung des Vergleichswertverfahrens und Zuständigkeit der Gutachterausschüsse 297 | FG Baden-WürttembergKeine doppelte Haushaltsführung bei Nutzung eines Wohnmobils unter der Woche als Unterkunft am auswärtigen Arbeitsort sowie zur Durchführung der Familienheimfahrten am Wochenende 311 | LG HagenKeine Erhöhung der Vergütung des Insolvenzverwalters bei Geltendmachung von Steuerberaterhaftungsansprüchen 316

Vom Papierbon zur elektronischen Bonpflicht

Seit 2020 verpflichtet das “Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen” (Kassengesetz 2016) Unternehmer mit elektronischem Aufzeichnungssystem, jedem Kunden unaufgefordert einen Beleg auszuhändigen. Die Belegausgabepflicht war als eine von mehreren Säulen neben zertifizierter technischer Sicherheitseinrichtung (TSE), Mitteilungspflicht, Kassen-Nachschau und Sanktionierung gedacht, …

§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil I

Die Besteuerung nach Durchschnittssätzen gem. § 24 UStG zählt zu den bedeutendsten umsatzsteuerlichen Sonderbesteuerungsformen und besitzt angesichts des wirtschaftlichen Drucks auf land- und forstwirtschaftliche Betriebe weiterhin erhebliche praktische Relevanz. Zugleich ist ihre Anwendung mit vielfältigen Abgrenzungs- und Auslegungsfragen verbunden. Der Beitrag erläutert die Durchschnittssatzbesteuerung nach § 24 UStG einschließlich ihrer Tatbestandsmerkmale und Rechtsfolgen systematisch und praxisorientiert. Ziel ist es, allen Interessierten einen verständlichen Einblick in die Struktur und Bedeutung der Regelung zu vermitteln.

Fehlerkorrekturen in der Rechnungslegung

Fehlerhafte Jahres- und Konzernabschlüsse rücken vor dem Hintergrund zunehmender regulatorischer Anforderungen, verschärfter Abschlussprüfungen sowie wachsender Komplexität von HGB und IFRS immer stärker in den Fokus. Der Beitrag analysiert die Systematik der Fehlerkorrektur nach Handelsrecht und IFRS sowie die wesentlichen Unterschiede im Fehlerbegriff, bei Schätzungs- und Methodenänderungen sowie bei der Wesentlichkeit. Ferner werden die Anforderungen an die praktische Durchführung von Fehlerkorrekturen im Einzel- und Konzernabschluss einschließlich der Auswirkungen auf Gewinnverwendung und Ausschüttungen erläutert. Besonderes Augenmerk liegt auf der Abgrenzung zwischen Fehlerkorrektur und bilanzpolitischen Maßnahmen sowie den praktischen Folgen für Berater und Unternehmen. Ziel des Beitrags ist es, eine systematische Orientierung bei der Behandlung von Korrekturfällen in der Praxis zu geben.

Im Blickpunkt (Wirtschaftsrecht)

Der Bundesrat hat am 25.9.2026 dem zwei Tage zuvor erarbeiteten Einigungsvorschlag des Vermittlungsausschusses zum Schuldnerberatungsdienstegesetz einstimmig zugestimmt (vgl. Bundesrat KOMPAKT, Meldung zur 1.068. Sitzung des Bundesrates). Die Bundesregierung hatte das gemeinsame Gremium von Bundestag und Bundesrat am 13.5.2026 angerufen. Zuvor erhielt das Gesetz im Bundesrat nicht die für eine Zustimmung erforderliche Mehrheit. …