RuW-online

BB-Kommentar zu BFH, Beschluss vom 02.07.2021, XI R 22/19

In Abschn. 9.2 Abs. 9 S. 3 UStAE vertritt die Finanzverwaltung bisher die Ansicht, dass nicht nur der Verzicht auf die USt-Befreiung nach § 4 Nr. 9a UStG schon bei notarieller Beurkundung des Grundstückskaufvertrags (“GKV”) erklärt bzw. vereinbart werden müsse, sondern auch eine Rücknahme des Verzichts auf die USt-Befreiung. Dies läuft darauf hinaus, dass der im ursprünglichen notariell beurkundeten GKV vereinbarte Verzicht auf die USt-Befreiung nicht nachträglich widerrufen bzw. …

Im Blickpunkt (Betriebswirtschaft)

“Die Attraktivität Deutschlands als Wirtschaftsstandort ist in Gefahr.” So lautet der Weckruf in einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft KMPG vom 18.11.2021. Das legten die Ergebnisse der an diesem Tag präsentierten KPMG-Studie “Business Destination Germany 2022” nahe. Für diese seien im Juni–August 2021 360 Chief Financial Officers (CFO) der größten deutschen Tochtergesellschaften internationaler Konzerne aus den wichtigsten Investorenländern (USA, …

Aktuelle Entwicklungen und Umsetzungsfragen zur EU-Taxonomie zu grünen Wirtschaftstätigkeiten

Der Endspurt für die erste Berichtssaison zu den Berichtspflichten nach der EU-Taxonomie-Verordnung zu grünen Wirtschaftstätigkeiten hat begonnen. Unternehmen der Realwirtschaft, die eine nichtfinanzielle Erklärung abgeben, werden Anfang 2022 bzgl. ihrer grünen Anteile an Umsätzen, Investitionen und Betriebsausgaben berichten müssen. Ungeachtet der Tatsache, dass die Europäische Kommission die für die Berichterstattung relevanten delegierten Rechtsakte erst verzögert im Laufe der Berichtsperiode finalisieren kann, …

BB-Kommentar zu BFH, Urteil vom 28.07.2021, X R 30/19

Kleineren und mittleren Betrieben ist es gem. § 7g EStG möglich, hinsichtlich der zukünftigen Anschaffung von neuen oder gebrauchten Wirtschaftsgütern bis zu 50 % (im Streitjahr: 40 %) des geplanten Investitionsvolumens außerbilanziell als Investitionsabzugsbetrag steuermindernd abzuziehen. Der Abzug kann für die zukünftige Anschaffung oder Herstellung von abnutzbaren Wirtschaftsgütern des Anlagevermögens geltend gemacht werden, …

Im Blickpunkt (Arbeitsrecht)

Essen und Trinken in Corona-Zeiten: Das BAG entschied mit Urteil vom 10.11. 2021 – 5 AZR 334/21, dass der Arbeitgeber einem Fahrradlieferanten Fahrrad und Mobiltelefon als notwendige Arbeitsmittel zur Verfügung stellen muss (PM Nr. 38/21). Fahrradlieferanten (sogenannte “Rider”), die Speisen und Getränke ausliefern und ihre Aufträge über eine Smartphone-App erhalten, haben Anspruch darauf, …

Zum Vor-, Nach- und Nebeneinander von Tarifverträgen – Am Beispiel des AÜG

Die ohnehin schon anspruchsvolle Systematik bei der Öffnung der gesetzlichen Überlassungshöchstdauer für Leiharbeitnehmer in § 1 Abs. 1b AÜG verkompliziert sich insbesondere weiter, falls eine Kollision nicht inhaltsgleicher Tarifverträge nach § 4a TVG über das Mehrheitsprinzip im Betrieb aufzulösen ist. Der nachstehende Beitrag versucht dabei eine Systematisierung der sich in der Praxis einstellenden unterschiedlichen tarifrechtlichen Fragestellungen.…

BB-Kommentar zu LAG Köln, Beschluss vom 21.05.2021, 9 TaBV 28/20

Die Anwendung von Microsoft Outlook oder Microsoft Teams ist aus vielen Unternehmen heutzutage kaum mehr wegzudenken. Plant ein Unternehmen die Einführung und Anwendung einer neuen Software, beispielsweise Microsoft Office 365 mit einer Vielzahl von verschiedenen Modulen, stellen sich unweigerlich auch mitbestimmungsrechtliche Fragen.

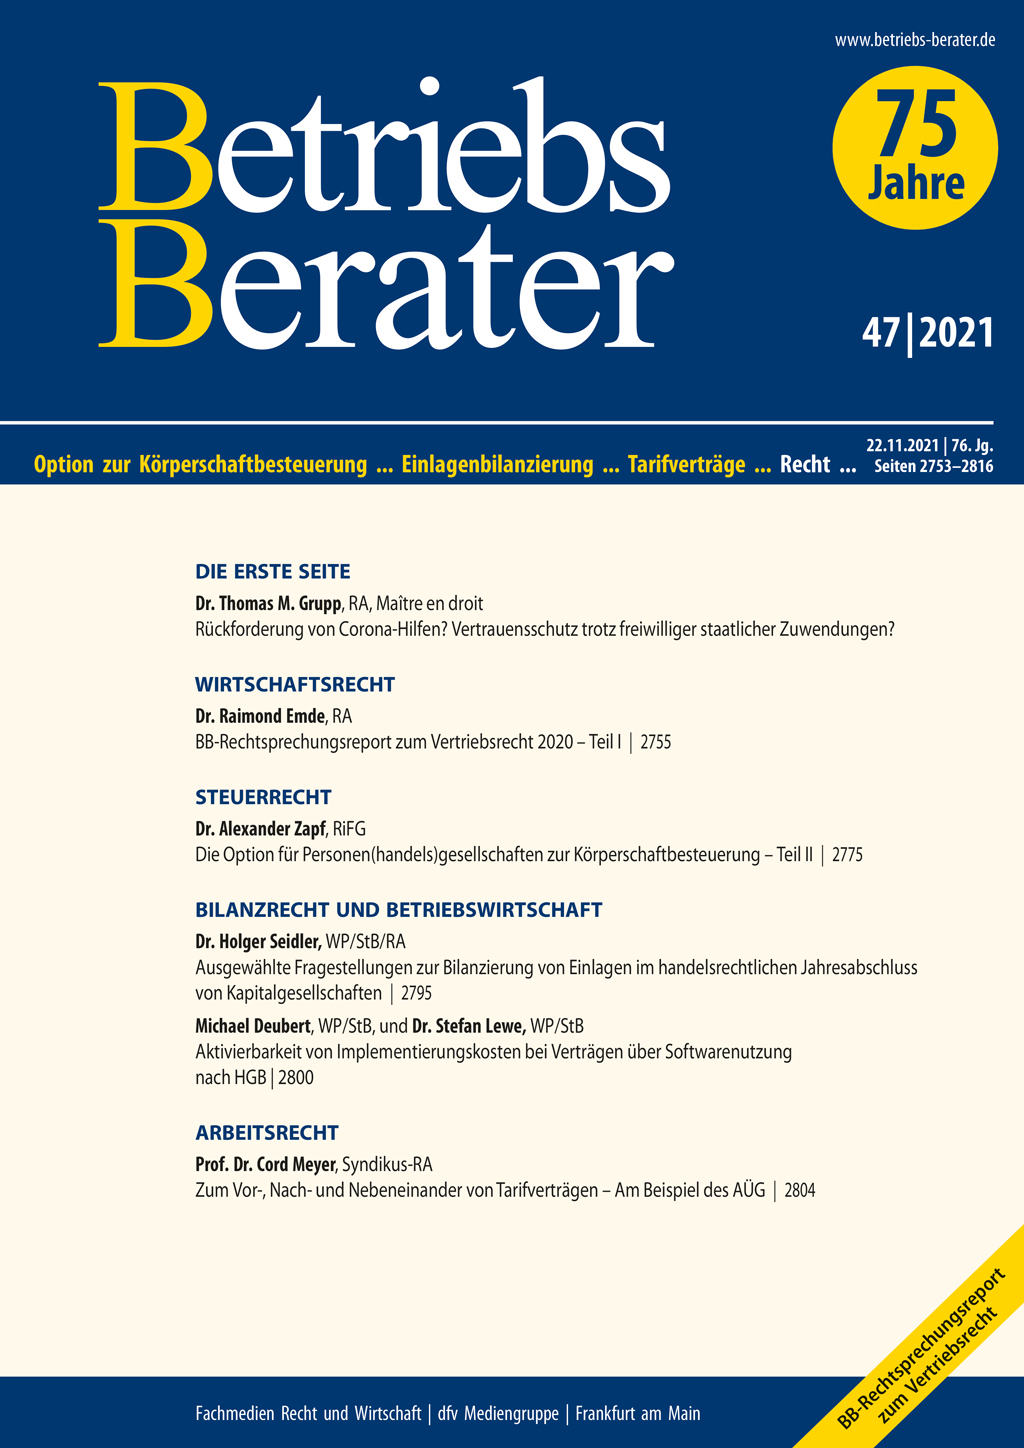
BB 2021, Heft 47 vom 22.11.2021

GruppRückforderung von Corona-Hilfen? Vertrauensschutz trotz freiwilliger staatlicher Zuwendungen? I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2020 – Teil I 2755 | EuGHLkw-Kartell – Haftung der Tochtergesellschaft für Wettbewerbsverstoß der Konzernmutter bei wirtschaftlicher Einheit – Sumal 2764 | BGHRechtsfolgen des Widerrufs eines mit einem Kaufvertrag verbundenen Verbraucherdarlehensvertrags – nationales Recht maßgeblich 2771 | ZapfDie Option für Personen(handels)gesellschaften zur Körperschaftbesteuerung – Teil II 2775 | BFHTeilweise inhaltsgleich mit Urteil vom 17.5.2021 – IX R 20/18 – Keine Verfassungs- und Europarechtswidrigkeit der Besteuerung von Sportwetten 2783 | BFHBestätigungsverfahren bei steuerfreien Unterrichtsleistungen 2790 | SeidlerAusgewählte Fragestellungen zur Bilanzierung von Einlagen im handelsrechtlichen Jahresabschluss von Kapitalgesellschaften 2795 | Deubert/LeweAktivierbarkeit von Implementierungskosten bei Verträgen über Softwarenutzung nach HGB 2800 | MeyerZum Vor-, Nach- und Nebeneinander von Tarifverträgen – Am Beispiel des AÜG 2804 | LAG KölnZuständigkeit des Gesamtbetriebsrates bei der unternehmensweiten Einführung von Microsoft Office 365 2808 | BAGPauschalentgelt nach dem KraftfahrerTV Bund 2814

Rückforderung von Corona-Hilfen? Vertrauensschutz trotz freiwilliger staatlicher Zuwendungen?

Steuerberater und Steuerberaterinnen sind mit Arbeit überhäuft und werden dies vor allem auch in den nächsten Monaten sein. Zeilen wie diese liest man dieser Tage häufig. Hierzu tragen nicht zuletzt ihre umfangreichen Tätigkeiten in Zusammenhang mit den Corona-Hilfen für Unternehmen bei: So gilt es, nebst den sonstigen Tätigkeiten, noch weiterhin für die Beantragung von Corona-Hilfen zu sorgen, …

Im Blickpunkt (Wirtschaftsrecht)

Ein weiterer Paukenschlag für die Banken: Nachdem der BGH zunächst im April diesen Jahres die Zustimmungsfiktionsklauseln bei AGB-Änderungen durch Banken für unwirksam erklärt hat (Az.: XI ZR 26/20, BB 2021, 1488 mit BB-Komm. Edelmann sowie Besprechungsbeitrag Graf von Westphalen zu den unerwarteten Nebenwirkungen dieser Entscheidung, BB 2021, 2700), folgte jüngst eine entsprechende Beurteilung auch von Zinsänderungsklauseln in Prämiensparverträgen (s. …