RuW-online

Ausgewählte Fragestellungen zur Bilanzierung von Einlagen im handelsrechtlichen Jahresabschluss von Kapitalgesellschaften

Bei der Aufstellung des handelsrechtlichen Jahresabschlusses von Kapitalgesellschaften treten immer wieder Fragen im Zusammenhang mit der Bilanzierung von Einlagen, insbesondere Sacheinlagen, auf. Nachfolgend werden einzelne Sachverhalte, deren Bilanzierung in der Literatur nach wie vor streitig ist, diskutiert und Lösungsansätze der Praxis einer kritischen Würdigung unterzogen.

Aktivierbarkeit von Implementierungskosten bei Verträgen über Softwarenutzung nach HGB

Liegt ein nicht bilanzierbarer schwebender Vertrag über die Nutzung einer Software vor, dürfen Ausgaben für deren Implementierung nach der Entscheidung des FG München weder als Anschaffungskosten für die Software noch als ein selbständiges Wirtschaftsgut aktiviert werden. Anhand allgemein anerkannter handelsrechtlicher Kriterien, wie sie u. a. in DRS 24 niedergelegt sind, …

Im Blickpunkt (Arbeitsrecht)

Essen und Trinken in Corona-Zeiten: Das BAG entschied mit Urteil vom 10.11. 2021 – 5 AZR 334/21, dass der Arbeitgeber einem Fahrradlieferanten Fahrrad und Mobiltelefon als notwendige Arbeitsmittel zur Verfügung stellen muss (PM Nr. 38/21). Fahrradlieferanten (sogenannte “Rider”), die Speisen und Getränke ausliefern und ihre Aufträge über eine Smartphone-App erhalten, haben Anspruch darauf, …

Zum Vor-, Nach- und Nebeneinander von Tarifverträgen – Am Beispiel des AÜG

Die ohnehin schon anspruchsvolle Systematik bei der Öffnung der gesetzlichen Überlassungshöchstdauer für Leiharbeitnehmer in § 1 Abs. 1b AÜG verkompliziert sich insbesondere weiter, falls eine Kollision nicht inhaltsgleicher Tarifverträge nach § 4a TVG über das Mehrheitsprinzip im Betrieb aufzulösen ist. Der nachstehende Beitrag versucht dabei eine Systematisierung der sich in der Praxis einstellenden unterschiedlichen tarifrechtlichen Fragestellungen.…

BB-Kommentar zu LAG Köln, Beschluss vom 21.05.2021, 9 TaBV 28/20

Die Anwendung von Microsoft Outlook oder Microsoft Teams ist aus vielen Unternehmen heutzutage kaum mehr wegzudenken. Plant ein Unternehmen die Einführung und Anwendung einer neuen Software, beispielsweise Microsoft Office 365 mit einer Vielzahl von verschiedenen Modulen, stellen sich unweigerlich auch mitbestimmungsrechtliche Fragen.

BB 2021, Heft 47 vom 22.11.2021

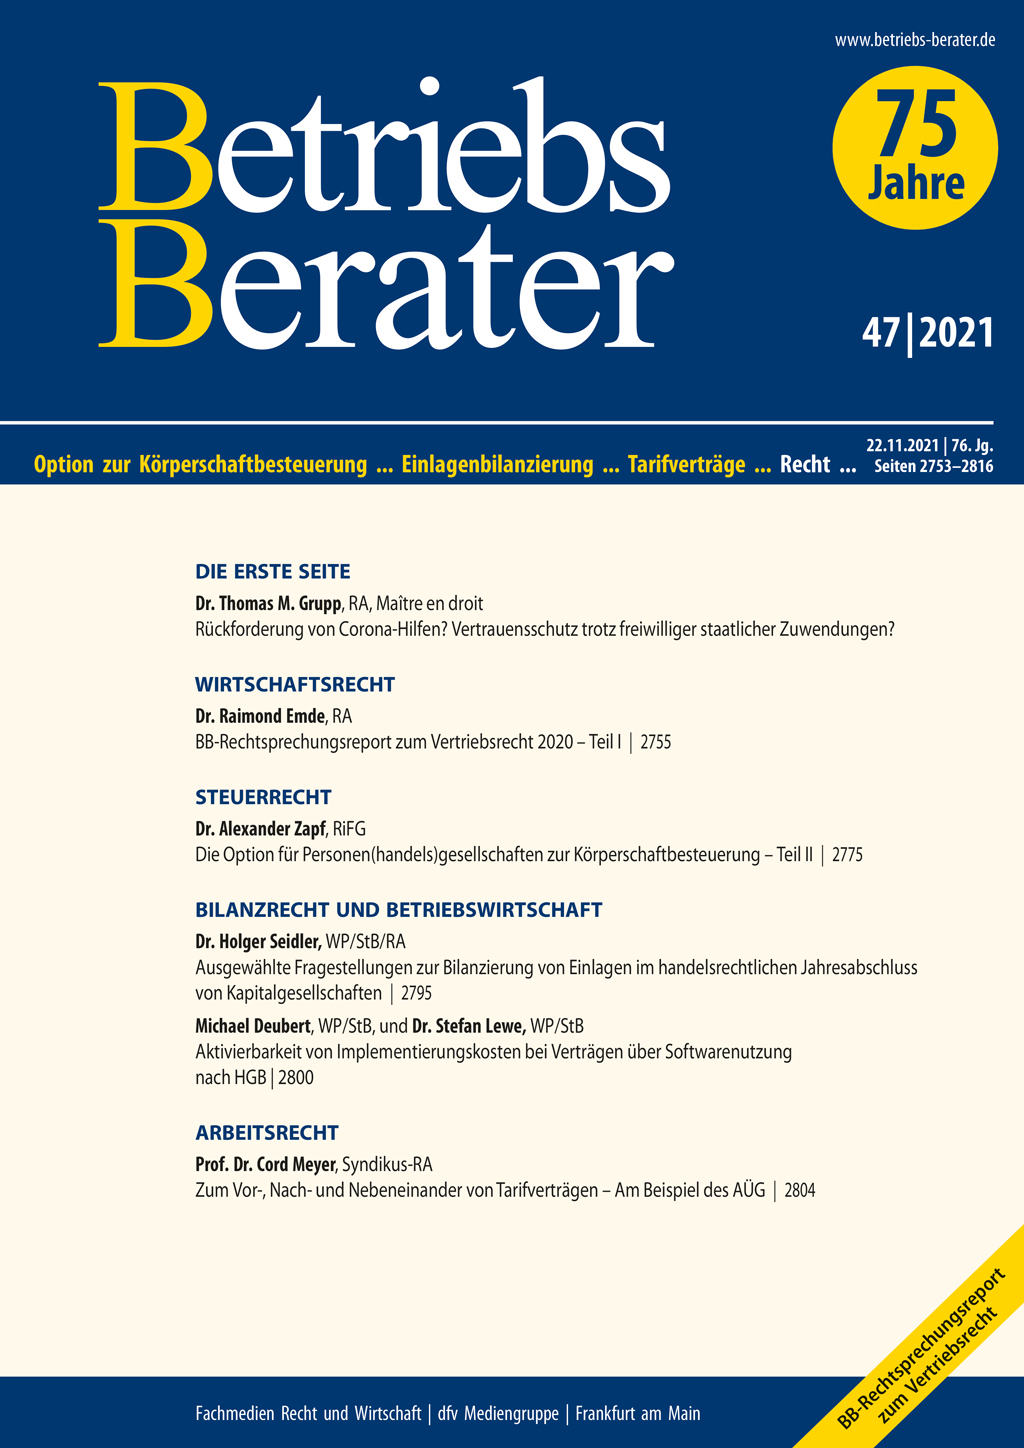
GruppRückforderung von Corona-Hilfen? Vertrauensschutz trotz freiwilliger staatlicher Zuwendungen? I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2020 – Teil I 2755 | EuGHLkw-Kartell – Haftung der Tochtergesellschaft für Wettbewerbsverstoß der Konzernmutter bei wirtschaftlicher Einheit – Sumal 2764 | BGHRechtsfolgen des Widerrufs eines mit einem Kaufvertrag verbundenen Verbraucherdarlehensvertrags – nationales Recht maßgeblich 2771 | ZapfDie Option für Personen(handels)gesellschaften zur Körperschaftbesteuerung – Teil II 2775 | BFHTeilweise inhaltsgleich mit Urteil vom 17.5.2021 – IX R 20/18 – Keine Verfassungs- und Europarechtswidrigkeit der Besteuerung von Sportwetten 2783 | BFHBestätigungsverfahren bei steuerfreien Unterrichtsleistungen 2790 | SeidlerAusgewählte Fragestellungen zur Bilanzierung von Einlagen im handelsrechtlichen Jahresabschluss von Kapitalgesellschaften 2795 | Deubert/LeweAktivierbarkeit von Implementierungskosten bei Verträgen über Softwarenutzung nach HGB 2800 | MeyerZum Vor-, Nach- und Nebeneinander von Tarifverträgen – Am Beispiel des AÜG 2804 | LAG KölnZuständigkeit des Gesamtbetriebsrates bei der unternehmensweiten Einführung von Microsoft Office 365 2808 | BAGPauschalentgelt nach dem KraftfahrerTV Bund 2814

Rückforderung von Corona-Hilfen? Vertrauensschutz trotz freiwilliger staatlicher Zuwendungen?

Steuerberater und Steuerberaterinnen sind mit Arbeit überhäuft und werden dies vor allem auch in den nächsten Monaten sein. Zeilen wie diese liest man dieser Tage häufig. Hierzu tragen nicht zuletzt ihre umfangreichen Tätigkeiten in Zusammenhang mit den Corona-Hilfen für Unternehmen bei: So gilt es, nebst den sonstigen Tätigkeiten, noch weiterhin für die Beantragung von Corona-Hilfen zu sorgen, …

BB 2021, Heft 46 vom 15.11.2021

SchalastSustainable Finance zwischen Markt und Regulierung: Brauchen wir dafür weitere Institutionen? I | Korte/SeidelCureVac und die KfW: Auf Tauchgang in Richtung Unionsrechtswidrigkeit 2691 | Graf von WestphalenUnwirksamkeit von Änderungsklauseln in Banken-AGB: Unerwartete Nebenwirkungen des BGH-Urteils auf Zinsanpassungsklauseln bei Prämiensparverträgen 2700 | EuGHVerbrauchergerichtsstand nach dem LuGÜ II 2707 | ZapfDie Option für Personen(handels)gesellschaften zur Körperschaftbesteuerung – Teil I 2711 | JarassSteuerentlastung von kleinen und mittleren Einkommen? 2718 | BFHBesteuerung von Anteilszuteilungen durch eine EU-Kapitalgesellschaft – steuerneutrale Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG – Nachweis der Einlagenrückgewähr im Steuerfestsetzungsverfahren des Anteilseigners 2722 | BFHEinspruchsgegenstand; Grenzen der Überprüfungsmöglichkeit im Einspruchsverfahren; einheitliche Erstausbildung 2726 | FreibergReal-Time-Währungsumrechnung – Weiterentwicklung der Konzernbuchführung durch transaktionale Konsolidierung 2731 | BFHTeilwertzuschreibung von Fremdwährungsverbindlichkeiten bei fundamentaler Änderung der wirtschaftlichen oder währungspolitischen Daten 2736 | Stuke/FehrWhistleblowing und seine betrieblichen Fallstricke – Eine Handlungsempfehlung für ein professionelles Hinweisgebermanagement 2740 | BAGSchadensersatz – Ersatz von Anwaltskosten 2744 | BAGBeitragspflichten zu dem Sozialkassensystem der Bauwirtschaft – Montagebauarbeiten – Darlegungs- und Beweislast – Anbringen von Markisen und Fliegengittern 2749

Sustainable Finance zwischen Markt und Regulierung: Brauchen wir dafür weitere Institutionen?

Die Verhandlungsgruppen des künftigen Koalitionsvertrags zwischen SPD, Grünen und FDP können sich derzeit vor Ratschlägen, Hinweisen und Forderungen kaum retten. Im Zentrum steht, die künftige Regierungspolitik klar auf die Pariser Klimaziele und damit die Klimapolitik zu fokussieren. Dies ist eine Entwicklung, mit der die Finanzindustrie bereits seit einiger Zeit kalkuliert, …

Im Blickpunkt (Wirtschaftsrecht)

Auf der Weltklimakonferenz in Glasgow wird seit dem 31.10.2021 um die Zusagen aller Staaten zum Klimaschutz gerungen. Am 10.11.2021 berichtete ZDFheute, dass eine Allianz aus bislang mehr als 30 Staaten und sechs Autoherstellern den Verkauf von Verbrennungsmotoren in Autos bis spätestens 2040 beenden wolle. Ob auch die Bundesrepublik Deutschland die Erklärung unterzeichnen wird, …