RuW-online

Im Blickpunkt (Arbeitsrecht)

Das sog. 9-Euro-Ticket ist in dem Verhältnis Arbeitgeber und Arbeitnehmer auch und vor allem mit Blick auf die lohnsteuerliche Behandlung eines vom Arbeitgeber zu Aufwendungen des Arbeitnehmers während der Gültigkeitsdauer des sog. 9-Euro-Tickets gewährten Zuschusses interessant. Dazu hat das Bundesministerium der Finanzen kürzlich ein Schreiben veröffentlicht, welches die Anwendung der Steuerbefreiung des § 3 Nr. …

Beweiswert einer Arbeitsunfähigkeitsbescheinigung

Für viele Arbeitgeber gilt die Arbeitsunfähigkeitsbescheinigung als unantastbar. Dabei entspricht es ständiger Rechtsprechung, dass ihr Beweiswert durch den Vortrag verdächtiger Indizien erschüttert werden kann. Mit Urteil vom 8.9.2021 hat das BAG diesem Indizienkatalog einen weiteren Punkt hinzugefügt: Wird ein Arbeitnehmer, der sein Arbeitsverhältnis kündigt, am Tag der Kündigung arbeitsunfähig krankgeschrieben, …

BB-Kommentar zu BAG, [unbekannt] vom 28.10.2021, 8 AZR 370/20

Die Klägerin ist für den Beklagten als Pflegekraft in Teilzeit mit einer Arbeitszeit von 40 Prozent der regelmäßigen wöchentlichen Arbeitszeit einer Vollzeitkraft tätig. In der Vergangenheit hat die Klägerin häufig über ihre individuell vereinbarte Arbeitszeit hinaus gearbeitet. Die tatsächlichen Arbeitszeiten wurden auch vollständig durch den Beklagten im Arbeitszeitkonto für die Klägerin erfasst. …

BB-Kommentar zu Sächsisches LAG, Urteil vom 24.01.2022, 1 Sa 345/21

Vertragsstrafen in Arbeitsverträgen stellen ein zulässiges und probates Gestaltungsmittel dar, um die Parteien des Arbeitsverhältnisses, insbesondere die Beschäftigten, zur Befolgung ihrer vertraglichen Pflichten anzuhalten. Sie wirken abschreckend und verschaffen dem Arbeitgeber im Falle eines Pflichtverstoßes durch den Arbeitnehmer einen finanziellen Ausgleich, ohne dass die – in der Praxis typischerweise nicht oder nur unverhältnismäßig schwierige und aufwändige – Darlegung eines konkreten Schadens notwendig ist.…

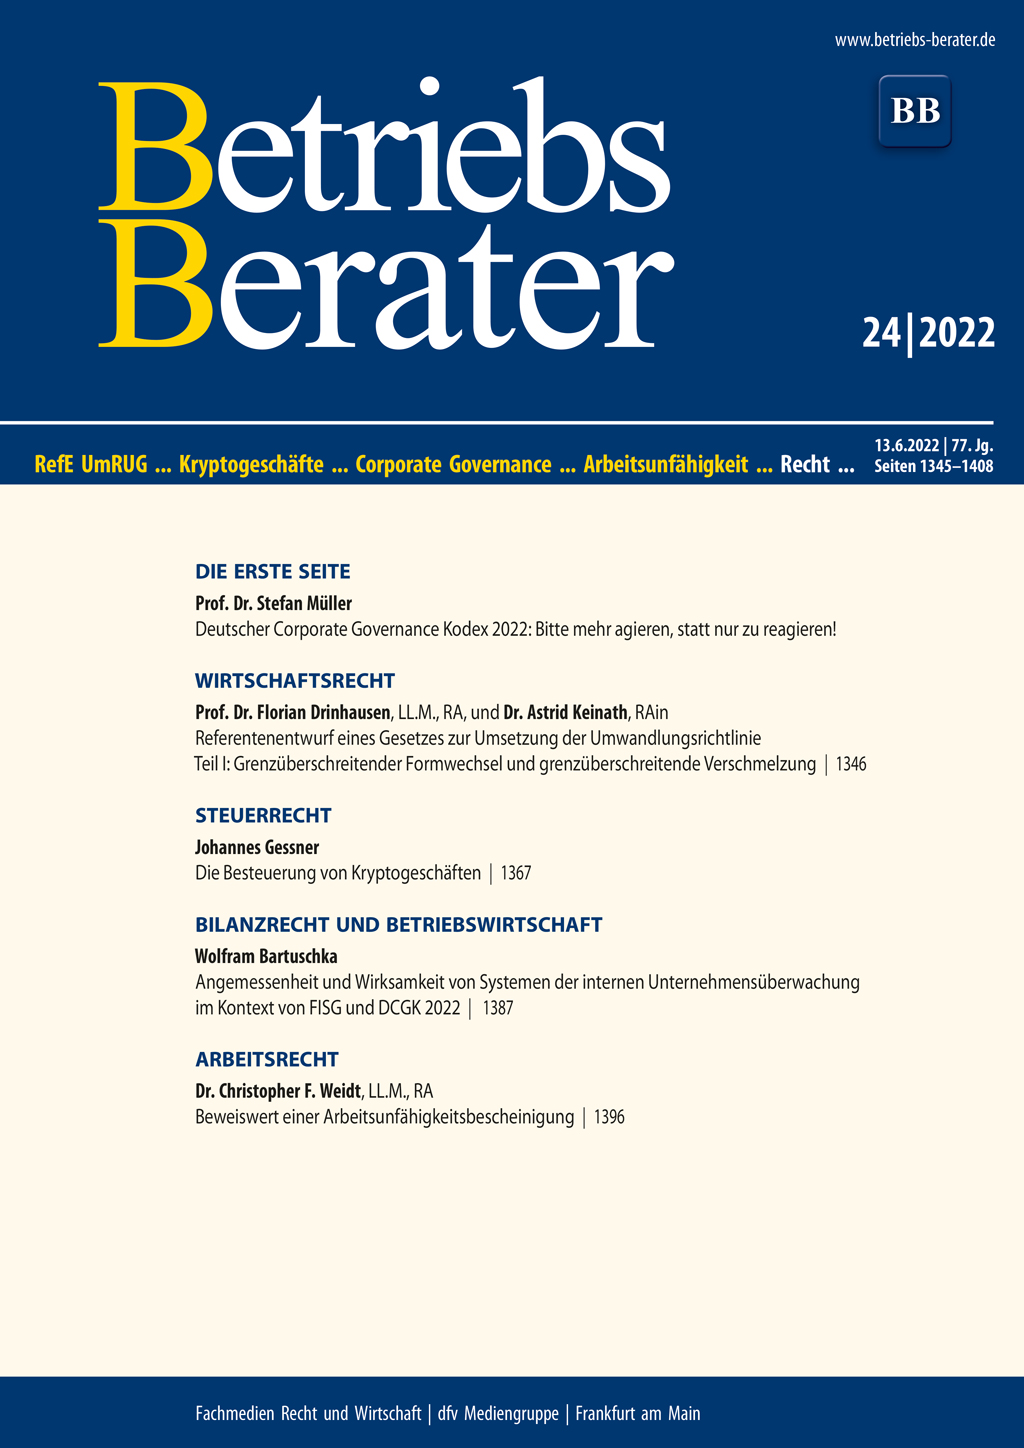
BB 2022, Heft 24 vom 13.06.2022

MüllerDeutscher Corporate Governance Kodex 2022: Bitte mehr agieren, statt nur zu reagieren! I | Drinhausen/KeinathReferentenentwurf eines Gesetzes zur Umsetzung der Umwandlungsrichtlinie 1346 | BGHInvestmentvertrag – individueller Auskunfts- und Rechenschaftsanspruch des Anlegers ist generell nicht durch §§ 101, 103 ff. KAGB ausgeschlossen 1357 | OLG MünchenEinstweilige Verfügung gegen Einziehung eines Geschäftsanteils – zeitnahes Handeln erforderlich 1361 | OLG MünchenEinziehung eines Gesellschaftsanteils – einstweilige Verfügung zugunsten eines GmbH-Gesellschafters 1362 | GessnerDie Besteuerung von Kryptogeschäften 1367 | BVerfGÖrtliche Übernachtungsteuern in Beherbergungsbetrieben mit dem Grundgesetz vereinbar 1370 | BartuschkaAngemessenheit und Wirksamkeit von Systemen der internen Unternehmensüberwachung im Kontext von FISG und DCGK 2022 1387 | FG Baden-WürttembergEntnahmen im Rückwirkungszeitraum bei Einbringung nach § 20 UmwStG 1391 | OLG DüsseldorfKein Hinzuziehen eines weiteren gerichtlichen Sachverständigen neben dem sachverständigen Prüfer im Spruchverfahren 1394 | WeidtBeweiswert einer Arbeitsunfähigkeitsbescheinigung 1396 | BAGÜberstundenzuschläge bei Teilzeitbeschäftigung 1399 | Sächsisches LAGVertragsstrafe: einseitige Sanktionierung zu Lasten des Arbeitnehmers kann zur Unwirksamkeit führen 1406


Schweden hat Bedenken gegen die globale Mindeststeuer

Am 18.3.2022 hat der schwedische Steuerausschuss die EU-Vorschläge für die globale Mindeststeuer für multinationale Unternehmen kritisiert. Nach umfassender Prüfung kam er zu der Auffassung, dass der Vorschlag gegen das so genannte Subsidiaritätsprinzip verstoße. Der Ausschuss erkennt den Zweck des Vorschlags, Steuerhinterziehung und Steuerwettbewerb entgegenzuwirken durchaus an. …

Insolvenzsteuerrecht: Einkommensteuer im Insolvenzverfahren

Neben der Umsatzsteuer und der Körperschaftsteuer kommt der Einkommensteuer im Insolvenzverfahren die größte Bedeutung zu. Praktisch jede natürliche Person, die ihren Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland hat, ist unbeschränkt einkommensteuerpflichtig. Die Einkommensteuer wird auch nach der Insolvenzeröffnung in der Person des Insolvenzschuldners mit seinen persönlichen Besteuerungsmerkmalen verwirklicht; der Insolvenzschuldner bleibt Steuerpflichtiger nach § 33 AO. …

Insolvenzsteuerrecht: InvStG: Wiederholt kein Ansatz einer Vorabpauschale

Das Bundesministerium der Finanzen (“BMF”) hat mit Schreiben vom 7.1.2022 den Basiszins zur Berechnung der Vorabpauschale gemäß § 18 Abs. 4 InvStG für das Jahr 2022 bekannt gegeben (konkret zum 3.1.2022). Der für die Vorabpauschale maßgebliche Basiszins, der durch die Deutsche Bundesbank berechnet wurde, ist mit ./.0,05 % aufgrund des allgemein weiterhin negativen Zinsumfelds zum wiederholten Male negativ. …

Steuerverfahrensrecht: Besteuerung der öffentlichen Hand – Umsetzung eines Tax Compliance Managements im Ressort einer Landesverwaltung

Das Ministerium des Inneren, für Digitalisierung und Kommunen Baden-Württemberg und das Kompetenzzentrum Tax Compliance der Hochschule für öffentliche Verwaltung und Finanzen (HVF) Ludwigsburg arbeiten aktuell im Rahmen einer Forschungskooperation an der Umsetzung eines Tax Compliance Management Systems im Verantwortungsbereich des Ministeriums. In der vorliegenden Abhandlung werden Anlass und Rahmenbedingungen der Zusammenarbeit dargestellt. …