RuW-online BB

Im Blickpunkt (Betriebswirtschaft)

In der Annahme, dass die Umsetzung der Corporate Sustainability Reporting Directive (CSRD) in deutsches Recht bis zum 31.12.2025 nicht erfolgen würde, hat das Institut der Wirtschaftsprüfer (IDW) sein Ende 2024 veröffentlichtes Dokument “Fragen und Antworten: Zur verspäteten Umsetzung der CSRD” an den einschlägigen Stellen aktualisiert und am 19.12.2025 unter www.idw.de im Mitgliederbereich veröffentlicht. …
Durch Entgeltgleichheit zum Spitzenverdienst?

Nach jahrelangem Stillstand ist Bewegung in die Entgelttransparenz gekommen. Zwischen europäischer Entgelttransparenzrichtlinie (ETRL), der Rechtsprechung des Bundesarbeitsgerichts (BAG) und dem nun vorgelegten ersten Vorschlag zur Umsetzung der Entgelttransparenzrichtlinie in deutsches Recht besteht für Arbeitgeber allerdings weiterhin viel Rechtsunsicherheit, wie die europäischen Vorgaben umgesetzt werden sollen. Dabei ist die rechtzeitige Einführung eines objektiven und diskriminierungsfreien Entgeltsystems sowie die umfassende Dokumentation der Entgeltfindung elementar, um die Anforderungen der Entgelttransparenzrichtlinie zu erfüllen. Ein Zuwarten auf den ersten Gesetzesentwurf wird häufig zu spät sein – und ist mit Blick auf die bereits bestehende Rechtsprechung auch gar nicht nötig.

Zwischen Inklusion und Kündigungsfreiheit: Die Rolle des Präventionsverfahrens nach § 167 SGB IX vor Ablauf der Wartezeit

Eine Frage, die über längere Zeit hinweg durch das BAG geklärt erschien, wurde durch die instanzgerichtliche Rechtsprechung, insbesondere Entscheidungen des ArbG Köln und LAG Köln sowie des ArbG Freiburg wieder aktuell: Muss der Arbeitgeber ein Präventionsverfahren nach § 167 Abs. 1 SGB IX auch dann durchführen, wenn er das Arbeitsverhältnis mit einem schwerbehinderten Arbeitnehmer während der ersten sechs Monate, also innerhalb der Wartezeit, kündigt? Nachdem die Praxis durch die genannten Entscheidungen verunsichert war, hat das BAG nun mit der Entscheidung vom 3.4.2025 (2 AZR 178/24, BB 2025, 2364) wieder für Klarheit gesorgt und diese Frage – wie auch in seiner früheren Rechtsprechung zur Vorgängerregelung in § 84 Abs. 1 SGB IX – verneint.

BB-Kommentar zu BAG, Urteil vom 20.05.2025, 1 AZR 120/24

Regelungsgegenstände, die bereits durch Tarifvertrag normativ ausgestaltet sind, sind Betriebsvereinbarungen – selbst inhaltsgleichen – durch die tarifliche Regelungssperre des § 77 Abs. 3 S. 1 BetrVG entzogen. Was sich trivial liest, birgt in Wahrheit komplexe Abgrenzungsfragen, mit denen man sich in Erfurt im vorliegenden Verfahren zu befassen hatte.

BB 2025, Heft 51-52 vom 15.12.2025

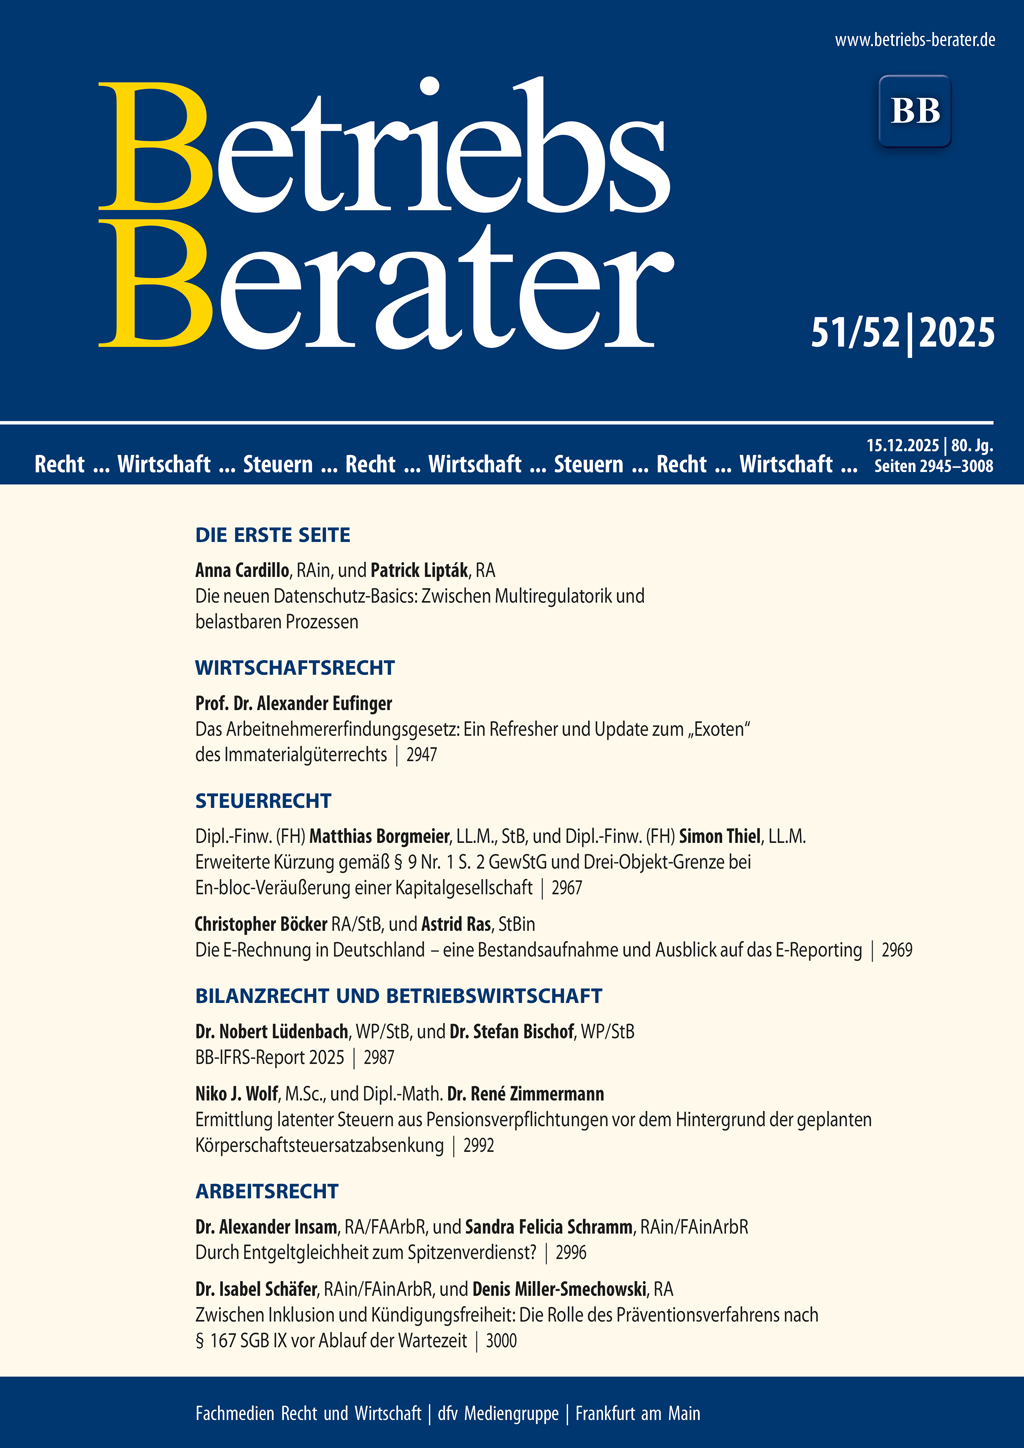
Cardillo/LiptákDie neuen Datenschutz-Basics: Zwischen Multiregulatorik und belastbaren Prozessen I | EufingerDas Arbeitnehmererfindungsgesetz: Ein Refresher und Update zum “Exoten” des Immaterialgüterrechts 2947 | EuGHDSGVO und E-Mail-Direktwerbung 2954 | BGHGrundstücksübertragung – Eintragung einer eGbR in das Grundbuch 2959 | Borgmeier/ThielErweiterte Kürzung gemäß § 9 Nr. 1 S. 2 GewStG und Drei-Objekt-Grenze bei En-bloc-Veräußerung einer Kapitalgesellschaft 2967 | Böcker/RasDie E-Rechnung in Deutschland – eine Bestandsaufnahme und Ausblick auf das E-Reporting 2969 | BFHZur Ausübung des Vorsteuerabzugs 2974 | BFHFormeller Buchführungsmangel bei fehlendem Ausweis von Stornobuchungen; Auswahl zwischen mehreren in Betracht kommenden Schätzungsmethoden 2975 | BFHSteuererklärung und Ausschlussfristen 2981 | Lüdenbach/BischofBB-IFRS-Report 2025 2987 | Wolf/ZimmermannErmittlung latenter Steuern aus Pensionsverpflichtungen vor dem Hintergrund der geplanten Körperschaftsteuersatzabsenkung 2992 | Insam/SchrammDurch Entgeltgleichheit zum Spitzenverdienst? 2996 | Schäfer/Miller-SmechowskiZwischen Inklusion und Kündigungsfreiheit: Die Rolle des Präventionsverfahrens nach § 167 SGB IX vor Ablauf der Wartezeit 3000 | BAGTarifliche Regelungssperre – Mitbestimmung des Betriebsrats 3003

Die neuen Datenschutz-Basics: Zwischen Multiregulatorik und belastbaren Prozessen

So schnell sich das Jahr 2025 nun auch seinem Ende neigt – Unternehmen haben im Jahresendspurt erneut das Glück, spannende Kaminabende mit der Lektüre des jüngst von der Europäischen Kommission vorgelegten Digitalpakets (COM(2025)837), einschließlich des durch vorab durchgesickerte Passagen vielbeachteten digitalen Omnibus, zu verbringen. Dieser soll die Digitalgesetzgebung vereinfachen und hält tatsächlich einige praxisrelevante Vorschläge im Bereich des Datenschutzes bereit. …

Im Blickpunkt (Wirtschaftsrecht)

Mit der Verkündung des Gesetzes zur Umsetzung der NIS-2-RL und zur Regelung wesentlicher Grundzüge des Informationssicherheitsmanagements in der Bundesverwaltung am 5.12.2025 ist seit dem 6.12.2025 eine umfassende Modernisierung des Cybersicherheitsrechts in Kraft (vgl. PM BSI vom 5.12.2025). Das Gesetz erhöht die Anforderungen an die Cybersicherheit der Bundesverwaltung sowie bestimmter Unternehmen. …

Das Arbeitnehmererfindungsgesetz: Ein Refresher und Update zum “Exoten” des Immaterialgüterrechts

Der Beitrag untersucht das Arbeitnehmererfindungsgesetz (ArbnErfG) als Schlüsselregelwerk zwischen Arbeits- und Patentrecht und analysiert seine Rolle für den Interessenausgleich zwischen Arbeitgeber und Arbeitnehmer. Im Mittelpunkt stehen die Begriffe der Dienst- und freien Erfindung sowie die daraus resultierenden Melde-, Inanspruchnahme- und Vergütungspflichten. Ergänzend werden aktuelle BGH-Urteile zur Angemessenheit der Vergütung und zur Rechtsdurchsetzung bei internationalen Sachverhalten einbezogen. Zudem werden Herausforderungen durch Digitalisierung und Forschungskooperationen erörtert.

BB-Kommentar zu BGH, Beschluss vom 03.07.2025, V ZB 17/24

Die Frage der Voreintragungspflichten von nach altem Recht im Handelsregister oder Grundbuch eingetragenen Gesellschaften bürgerlichen Rechts (GbR) wirft trotz klarer Gesetzeslage, dokumentierten gesetzgeberischen Willens und zweijähriger Vorbereitungszeit weiterhin zahlreiche Probleme und gerichtlichen Klärungsbedarf auf. Der hier zuvor abgedruckte Fall des BGH betraf eine GbR, …

Im Blickpunkt (Steuerrecht)

Der alljährliche Bericht des BMF zu den Ergebnissen der steuerlichen Betriebsprüfung fasst auf Grundlage der Meldungen der Länder die Ergebnisse der steuerlichen Betriebsprüfung zusammen. Für 2024 waren in den Betriebsprüfungen der Länder 12 359 Prüferinnen und Prüfer tätig. Das erzielte Mehrergebnis lag bei ca. 10,9 Mrd. Euro. In der Betriebskartei der Finanzämter sind 8 832 707 Betriebe erfasst, …