RuW-online BB

Zur künftigen Bestimmung der Wesentlichkeit von Angaben in der nichtfinanziellen Erklärung

In Brüssel laufen mit Hochdruck die Vorbereitungen für eine europäische Standardisierung im Bereich der nichtfinanziellen Berichterstattung. Eine EU-Expertengruppe erarbeitet derzeit unter dem Dach der European Financial Reporting Advisory Group (EFRAG) die Grundlagen der Standardsetzung. Einer der kritischen Punkte künftiger nichtfinanzieller Berichterstattung ist der Umgang mit der Auswahl berichtenswerter nichtfinanzieller Themen und Metriken, …

Ist die degressive Abschreibung noch eine zeitgemäße Lösung?

Am 1.7.2020 sind mit dem sog. “Zweiten Corona-Steuerhilfegesetz” Maßnahmen zur Bekämpfung der wirtschaftlichen Corona-Folgen beschlossen worden. Einer dieser Maßnahmenpunkte betrifft die (Wieder-)Einführung der degressiven Abschreibung als “steuerlicher Investitionsanreiz”. Das Änderungsgesetz enthält eine Neufassung des § 7 Abs. 2 EStG, die inhaltlich mit der während der Finanzkrise eingeführten Regelung übereinstimmt und lediglich den zeitlichen Anwendungsbereich neu regelt. …

Im Blickpunkt (Arbeitsrecht)

Das Bundesministerium für Arbeit und Soziales (BMAS) überraschte am 4.10.2020 mit einer Gesetzesinitiative für eine Regelung zu mobiler Arbeit (PM vom 4.10.2020). Unter der Feder von Bundesarbeitsminister Hubertus Heil legte das BMAS dem Bundeskanzleramt einen Referentenentwurf vor, der Arbeitnehmern einen Rechtsanspruch auf 24 Tage mobiler Arbeit einräumen soll (Handelsblatt online vom 6.…

Scheinselbstständigkeit – Risikoverteilung zwischen Arbeitgeber und Arbeitnehmer

Nicht selten kommt es in der Praxis vor, dass ein vermeintlich “freier Mitarbeiter” in Wirklichkeit einen Arbeitnehmerstatus hat (sog. Scheinselbstständigkeit). Wird dies von der deutschen Rentenversicherung festgestellt, so drohen dem Arbeitgeber unter anderem hohe Nachforderungen von Sozialversicherungsbeiträgen oder auch die Abgeltung von Urlaubsansprüchen. Der nachfolgende Beitrag befasst sich eingehend mit der Thematik der Scheinselbstständigkeit und welche Konsequenzen dem Arbeitgeber drohen. …

Advocatus diaboli in der Abschlussprüfung – zusätzliche Manipulationskontrolle als Reformvorschlag nach Wirecard

Das Wirecard-Desaster zwingt nach Ansicht des Autors nicht bloß dazu, die behördliche Aufsicht über Börsengesellschaften nachzuschärfen. Zusätzlich müsse im Rahmen selbststeuernder Corporate Governance die Prüfung der Rechnungslegung durch Abschlussprüfer und Aufsichtsrat ausgebaut werden, um Bilanzmanipulationen und -betrug effektiv zu unterbinden oder doch frühzeitig aufzudecken. …

Aktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten

Gem. Art. 13 Abs. 1 S. 1 und 2 der Verordnung (EU) Nr. 537/2014 haben Prüfungsgesellschaften, die gesetzlich vorgeschriebene Abschlussprüfungen bei Unternehmen von öffentlichem Interesse i. S. d. § 319a Abs. 1 S. 1 HGB durchführen, jährlich spätestens vier Monate nach Ende des Geschäftsjahres auf ihren Websites einen Transparenzbericht zu veröffentlichen. Zudem veröffentlicht die Wirtschaftsprüferkammer (WPK) eine Übersicht dieser Berichte auf ihrer Website. …

BB-Kommentar zu FG Hamburg, Urteil vom 03.06.2020, 5 K 20/19, XI B 32/20

Teilwertabschreibungen bieten häufig Diskussionen zwischen den Steuerpflichtigen und der Finanzverwaltung. Da diese negativen Korrekturen auf die aktivierten Anschaffungs- oder Herstellungskosten der Wirtschaftsgüter dann den Aufwand erhöhen und damit die Steuerlast senken, ist das Interesse der Steuerpflichtigen an deren Anerkennung groß. Was aber passiert dann in den Folgejahren, …

Im Blickpunkt (Arbeitsrecht)

Die COVID-19-Pandemie hält die Welt auch nach über sechs Monaten seit ihrem Ausbruch in Deutschland fest im Griff. Langsam aber sicher ergreifen erste Unternehmen einschneidende Maßnahmen. Ende September kündigte der Disney-Konzern an, in Amerika insgesamt 28 000 Beschäftigte zu entlassen (FAZ online vom 30.9.2020). Das Unternehmen leide wegen der Corona-Krise vor allem in den Tourismusbereichen unter erheblichen Umsatzeinbußen. …

Zur Besetzung der Aufsichtsratsausschüsse im Lichte der Frauenquote

Die Kriterien für die Besetzung des Aufsichtsrats hat der Gesetzgeber in den letzten Jahren mehrfach verschärft. Das gilt auch bzgl. der seit 2015 geltenden Frauenquote. Zugleich ist die praktische Bedeutung von Aufsichtsratsausschüssen weiter angestiegen. In diesem Kontext haben Untersuchungsergebnisse der Initiative “Frauen in die Aufsichtsräte” (FidAR) besondere Aufmerksamkeit erfahren, …

BB 2020, Heft 41 vom 05.10.2020

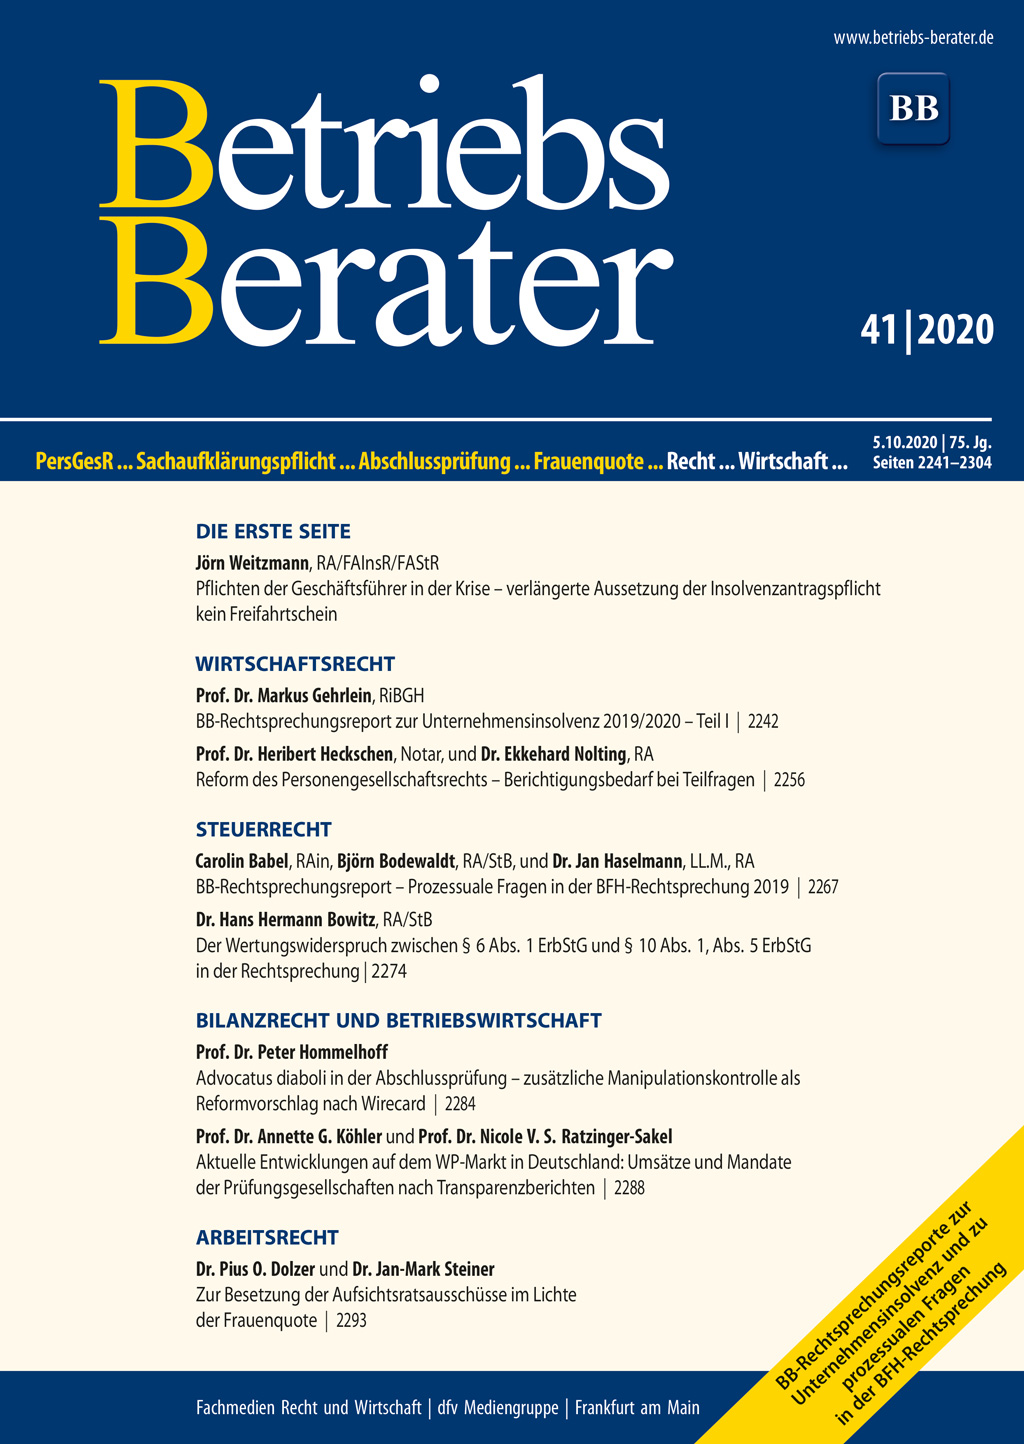
WeitzmannPflichten der Geschäftsführer in der Krise – verlängerte Aussetzung der Insolvenzantragspflicht kein Freifahrtschein I | GehrleinBB-Rechtsprechungsreport zur Unternehmensinsolvenz 2019/2020 – Teil I 2242 | Heckschen/NoltingReform des Personengesellschaftsrechts – Berichtigungsbedarf bei Teilfragen 2256 | Babel/Bodewaldt/HaselmannBB-Rechtsprechungsreport – Prozessuale Fragen in der BFH-Rechtsprechung 2019 2267 | BowitzDer Wertungswiderspruch zwischen § 6 Abs. 1 ErbStG und § 10 Abs. 1, Abs. 5 ErbStG in der Rechtsprechung 2274 | BFH§ 8b Abs. 4 KStG und § 9 Nr. 2a GewStG sind verfassungsgemäß 2278 | HommelhoffAdvocatus diaboli in der Abschlussprüfung – zusätzliche Manipulationskontrolle als Reformvorschlag nach Wirecard 2284 | Köhler/Ratzinger-SakelAktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten 2288 | FG HamburgBewertung von Goldvorräten im Anlagevermögen 2291 | Dolze/SteinerZur Besetzung der Aufsichtsratsausschüsse im Lichte der Frauenquote 2293 | LAG Baden-WürttembergGeeigneter Aushangort für Wahlausschreiben zur Vertrauensperson schwerbehinderter Menschen 2301