RuW-online BB

BB-Kommentar zu [unbekannt], [unbekannt] vom 26.02.2021

Steuerpflichtige, die für ihr Unternehmen Computer und andere digitale Wirtschaftsgüter anschaffen, haben diese bislang über die betriebsgewöhnliche Nutzungsdauer abgeschrieben (§ 7 Abs. 1 S. 1 und 2 EStG). Sie betrug bei Computern, Scanner und Druckern drei Jahre, bei ERP-Software fünf Jahre und bei Servern sieben Jahre. Alternativ kam eine Sofortabschreibung als GWG in Betracht, …

BB-Kommentar zu OLG Düsseldorf, Beschluss vom 05.09.2019, 26 W 8/17

Die Entscheidung befasst sich im Kern mit der Bestimmung des Beta-Faktors im Zusammenhang mit der Berechnung der Barabfindung im Rahmen des Squeeze-out bei der Degussa AG. Der Beta-Faktor spielt eine wichtige Rolle bei der Berechnung des Ertragswerts als Grundlage der Barabfindung. Das LG Düsseldorf hatte als Vorinstanz im Spruchverfahren die Barabfindung der ausgeschlossenen Aktionäre von 45,…

Im Blickpunkt (Arbeitsrecht)

Der Europäische Gerichtshof (EuGH) hat mit Urteil vom 9.3.2021 – C-580/19, nochmals zu einem Sachverhalt entschieden, bei dem es um die Abgrenzung von Ruhe- und Arbeitszeit mit Blick auf sog. Bereitschaftszeit eines Arbeitnehmers ging (Entscheidung nebst Kommentar von Axel J. Klasen im aktuellen Heft BB 2021, 763). Der EuGH führt grundsätzlich aus, dass die Bereitschaftszeit eines Arbeitnehmers immer entweder als “Arbeitszeit” oder als “Ruhezeit” nach der Richtlinie 2003/88 einzustufen sei, …

Bring your own device (BYOD) – Mitbestimmung bei der Nutzung privater technischer Geräte

Im Kalender die Termine für den nächsten Tag durchsehen, morgens auf dem Weg zum Termin eine E-Mail mit Unterlagen für den Kunden versenden oder die Fotos vom neuen Modellentwurf an den Kollegen im anderen Gebäude schicken. Alles praktiziert mit dem Smartphone, das ist typischer Arbeitsalltag in Deutschland. Meistens handelt es sich bei der Hardware nicht um Technik, die der Arbeitgeber zur Verfügung gestellt hat, …

BB-Kommentar zu EuGH, Urteil vom 09.03.2021, C 580/19

Die ArbeitszeitRL unterscheidet nur zwischen Arbeits- und Ruhezeit. Bereitschaftsdienste mit Anwesenheitspflicht am Arbeitsplatz sind Arbeitszeit im Sinne der RL; muss ein Arbeitnehmer während der Bereitschaft zwar ständig erreichbar, aber nicht am Arbeitsplatz anwesend sein (Rufbereitschaft), erkennt der EuGH nur tatsächlich aufgewendete Arbeitszeit als Arbeitszeit im Sinne der RL an (st. …

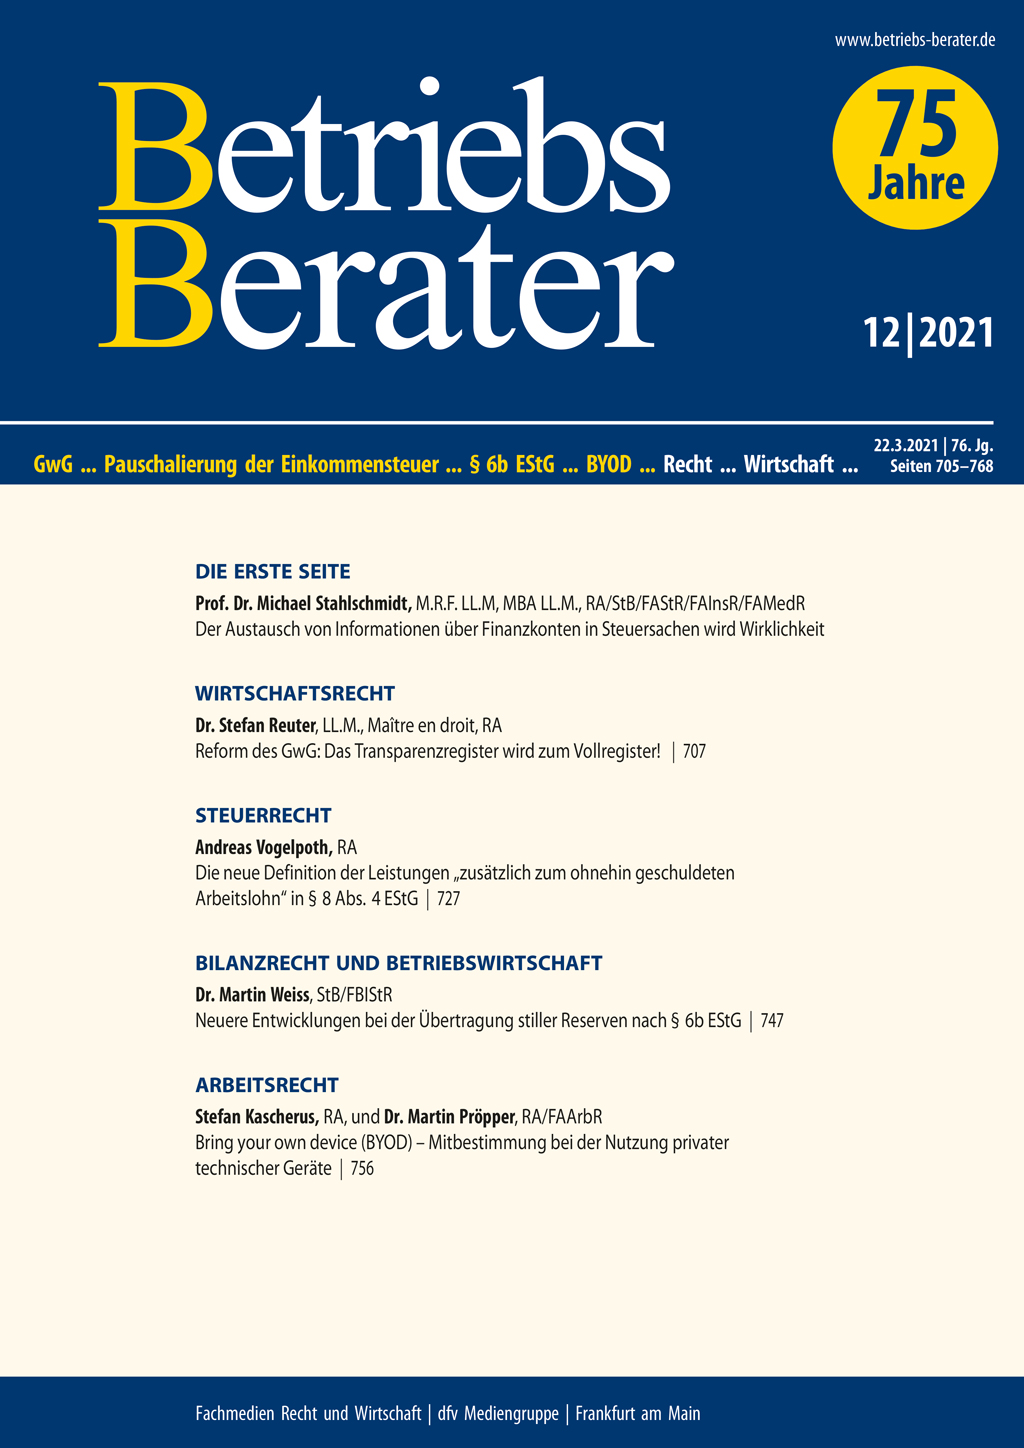
BB 2021, Heft 12 vom 22.03.2021

StahlschmidtDer Austausch von Informationen über Finanzkonten in Steuersachen wird Wirklichkeit I | ReuterReform des GwG: Das Transparenzregister wird zum Vollregister! 707 | BGHNach dem Brexit sind Gesellschaftsrechtsrichtlinie und Niederlassungsfreiheit nicht mehr auf UK-Limited anwendbar 715 | OLG KarlsruheGenerelle Mietzahlungspflicht der Gewerbemieter während coronabedingter Schließung 718 | OVG SaarlandUnzulässige Telefonwerbung bei Internet-Gewinnspiel mangels Wirksamkeit der Einwilligung im sog. Double-Opt-In-Verfahren 720 | VogelpothDie neue Definition der Leistungen “zusätzlich zum ohnehin geschuldeten Arbeitslohn” in § 8 Abs. 4 EStG 727 | EuGHSteuerprivilegierung als staatliche Behilfe 731 | WeissNeuere Entwicklungen bei der Übertragung stiller Reserven nach § 6b EStG 747 | BFHFeststellung des Einlagekontos für BgA – sachlich-abstrakte Betrachtung 752 | BMFNutzungsdauer von Computerhardware und Software zur Dateneingabe und -verarbeitung 753 | OLG DüsseldorfVerwendung des unternehmenseigenen Beta-Faktors bei Unternehmensbewertung 754 | Kascherus/PröpperBring your own device (BYOD) – Mitbestimmung bei der Nutzung privater technischer Geräte 756 | EuGH“Arbeitszeit” – Bereitschaftszeit in Form von Rufbereitschaft 763

Der Austausch von Informationen über Finanzkonten in Steuersachen wird Wirklichkeit

Wer erinnert sich nicht an den Ankauf von CDs mit Kundendaten, mit dem die Bekämpfung der Steuerhinterziehung in eine neue Dimension eintrat, die nicht unumstritten war. Das Ministerium vom damaligen Finanzminister Nordrhein-Westfalens Norbert Walter-Borjans kaufte elf CDs mit brisanten Schweizer Bankdaten. Auf diese Weise erfuhr die Finanzverwaltung die Namen von Deutschen mit geheimen Bankkonten in der Schweiz. …

Im Blickpunkt (Wirtschaftsrecht)

Nur eine Woche, nachdem die Bundesregierung sich nach zähen Verhandlungen auf den Entwurf eines Sorgfaltspflichtengesetzes hat einigen können, stimmte das Europaparlament am 10.3.2021 für den sog. “Legislativbericht über menschenrechtliche und umweltbezogene Sorgfaltspflichten von Unternehmen”. Der Bericht, Grundstein für eine Gesetzesvorlage der EU-Kommission, lasse die Schwachstellen des deutschen Gesetzentwurfs immer deutlicher werden, …

Reform des GwG: Das Transparenzregister wird zum Vollregister!

Nach Einführung des Transparenzregisters zum 1.10.2017 als sog. Auffangregister plant die Bundesregierung noch im Jahr 2021 dessen Umstellung auf ein Vollregister. Damit würden zukünftig nahezu alle Unternehmen in Deutschland verpflichtet sein, die Angaben zu ihren wirtschaftlich Berechtigten an das Transparenzregister zu melden. Die Mitteilungsfiktion des § 20 Abs. 2 GwG, …

BB-Kommentar zu BGH, Beschluss vom 16.02.2021, II ZB 25/17

Um die inländische Zweigniederlassung einer englischen private limited company (Limited) zur Eintragung in das Handelsregister anzumelden, müssen gegenüber dem Handelsregister bestimmte Angaben gemacht und Unterlagen vorgelegt werden. Gemäß § 13g Abs. 1, 3 HGB hat die Eintragung der Zweigniederlassung u. a. die Höhe des Stammkapitals anzugeben. Zudem muss (bislang) der director der Limited bei der Anmeldung versichern, …