RuW-online BB

BB-Kommentar zu BFH, Urteil vom 29.09.2020, VIII R 9/17

Die ursprünglich im Jahr 2011 erworbenen Aktien verloren in Folge von Betrugsvorwürfen gegen die Gesellschaft erheblich an Wert. Die Aktien wurden schlussendlich von der Aufsicht vom Handel an der Börse ausgeschlossen. Vor dem Hintergrund des erheblich gesunkenen Börsenkurses, die Aktien waren nahezu wertlos, hat sich der Steuerpflichtige dazu entschlossen die Aktien weiterzuveräußern. …

Im Blickpunkt (Betriebswirtschaft)

“Deutsche Unternehmen und insbesondere der deutsche Mittelstand stehen einem Umbau hin zu einer klimaneutralen, nachhaltigen Wirtschaft aufgeschlossen gegenüber.” Das sei das Ergebnis einer repräsentativen Forsa-Umfrage zu “ESG-Herausforderungen für Großunternehmen in Deutschland” unter 104 mittelständischen und 32 börsennotierten Unternehmen, die im Auftrag des internationalen Wirtschaftsforschungsinstituts OMFIF in Kooperation mit dem Bankenverband, …

Keine Buchwertfortführung bei zeitgleicher Veräußerung wesentlicher Betriebsgrundlagen – Anmerkungen zum BFH-Urteil vom 10.9.2020 – IV R 14/18

Als eine der wichtigsten ertragsteuerlichen Regelungen in der vorweggenommenen Erbfolge beschäftigt § 6 Abs. 3 EStG die Beratungspraxis, die Finanzverwaltung und die Rechtsprechung bereits seit vielen Jahren. Die Frage, ob eine zeitgleiche Veräußerung wesentlicher Betriebsgrundlagen der Buchwertfortführung entgegensteht, ist nun mit BFH-Urteil vom 10.9.2020 – IV R 14/18 – entschieden worden. …

BB-Kommentar zu FG Münster, Beschluss vom 05.05.2021, 13 V 505/21

In der Handelsbilanz sind Verbindlichkeiten ohne Abzinsung mit ihrem Erfüllungsbetrag (§ 253 Abs. 1 S. 2 HGB) anzusetzen. Abweichend davon sind Verbindlichkeiten in der Steuerbilanz seit Inkrafttreten des StEntlG 1999/2000/2001 grundsätzlich mit 5,5 % über ihre jeweilige Laufzeit abzuzinsen (§ 6 Abs. 1 Nr. 3 S. 1 EStG). Die Abzinsung bewirkt die Vorwegnahme des eingesparten Zinsaufwands für die gesamte Laufzeit (Groh, …

Im Blickpunkt (Arbeitsrecht)

Nach einer Pressemitteilung des Arbeitsgerichts Osnabrück hat das Gericht zugunsten eines klagenden Arbeitnehmers entschieden, dass der beklagte Arbeitgeber bei Kurzarbeit nicht berechtigt ist, den Erholungsurlaub der hiervon betroffenen Arbeitnehmer anteilig im Verhältnis zu den Jahresarbeitstagen zu kürzen, wenn keine Kurzarbeit “Null” zu Grunde liegt. Es bestehe keine vergleichbare Gesetzeslage zum Teilzeitrecht oder sonstigen andauernden Unterbrechungen der gegenseitigen Leistungspflicht aus dem Arbeitsverhältnis, …

Beschäftigten-Datenschutz: Verarbeitung und Verwertung von Kommunikation via Messenger-Diensten

Messenger-Dienste sind mittlerweile allgegenwärtig und haben längst Einzug in die Arbeitswelt gefunden. Für Arbeitgeber stellt sich dadurch immer häufiger die Frage, ob die – gegebenenfalls auch private – Kommunikation verarbeitet und als verwertbarer Vortrag oder Beweismittel in ein Kündigungsschutzverfahren eingeführt werden kann, sollte die Kündigung auf Inhalten der Kommunikation beruhen. …

BB-Kommentar zu BAG, Urteil vom 27.10.2020, 9 AZR 531/19

Kaum ein arbeitsrechtlicher Bereich wurde in den letzten Jahren so stark durch die europäische Rechtsprechung geprägt wie das Urlaubsrecht. Dies zeigen exemplarisch die Fragen nach dem Verfall und der Verjährung des Jahresurlaubs sowie der Mitwirkungsobliegenheit des Arbeitgebers. Einen weiteren Streitpunkt bildet regelmäßig der Urlaubsabgeltungsanspruch im Fall der Beendigung des Arbeitsverhältnisses. …

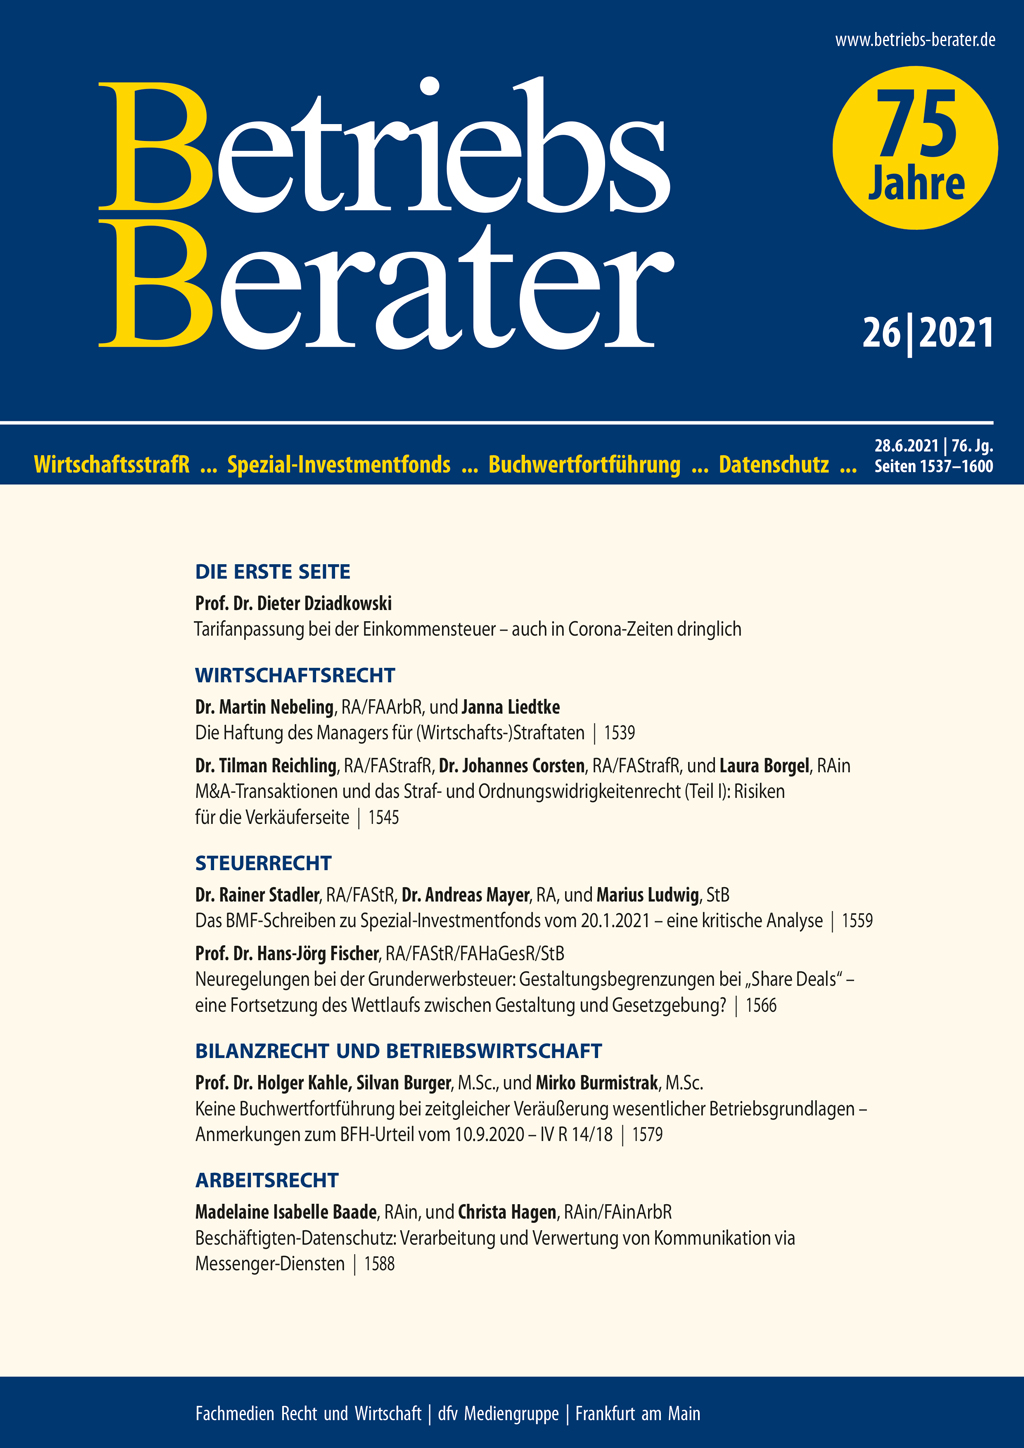
BB 2021, Heft 26 vom 28.06.2021

DziadkowskiTarifanpassung bei der Einkommensteuer – auch in Corona-Zeiten dringlich I | Nebeling/LiedtkeDie Haftung des Managers für (Wirtschafts-)Straftaten 1539 | Reichling/Corsten/BorgelM&A-Transaktionen und das Straf- und Ordnungswidrigkeitenrecht (Teil I): Risiken für die Verkäuferseite 1545 | BGHKein Entschädigungsanspruch nach AGG wegen Versagung des Zutritts zu einer Musikveranstaltung 1551 | BGHErstreckung einer in den AGB eines Plattformbetreibers enthaltenen Gerichtsstandsklausel auf Ansprüche wegen Marktmissbrauchs – Wikingerhof/Booking.com 1553 | Stadler/Mayer/LudwigDas BMF-Schreiben zu Spezial-Investmentfonds vom 20.1.2021 – eine kritische Analyse 1559 | FischerNeuregelungen bei der Grunderwerbsteuer: Gestaltungsbegrenzungen bei “Share Deals” – eine Fortsetzung des Wettlaufs zwischen Gestaltung und Gesetzgebung? 1566 | BFHVerlust aus der Veräußerung von Aktien 1570 | BFHEntlastung von der Energiesteuer bei Zahlungsausfall 1573 | Kahle/Burger/BurmistrakKeine Buchwertfortführung bei zeitgleicher Veräußerung wesentlicher Betriebsgrundlagen – Anmerkungen zum BFH-Urteil vom 10.9.2020 – IV R 14/18 1579 | FG MünsterZu verfassungsrechtlichen Zweifeln am Abzinsungssatz von 5,5 % für Verbindlichkeiten (§ 6 Abs. 1 Nr. 3 S. 1 EStG) 1583 | Baade/HagenBeschäftigten-Datenschutz: Verarbeitung und Verwertung von Kommunikation via Messenger-Diensten 1588 | BAGUrlaubsabgeltungsanspruch – tarifliche Ausschlussfristen 1594

BB 2021, Heft 25 vom 21.06.2021

LenzGesetz zur Stärkung der Finanzmarktintegrität – Mehr Verantwortung für Bilanzkontrolleure I | Rauer/BibiDas neue Urheberrechts-DiensteanbieterGesetz 1475 | Schuelken/SichlaKollision der außenwirtschaftsrechtlichen Erwerbskontrolle mit der gesetzlich angeordneten Erwerbspflicht aus § 305 Abs. 1 AktG 1480 | BGHUnwirksamkeit der Zustimmungsfiktionklausel zu einseitiger Änderung der AGB-Banken 1488 | Fleckenstein-Weiland/ReingenBB-Rechtsprechungsreport Umsatzsteuer 2020 1495 | BFHGestaltungsmissbrauch bei Verschmelzung einer “Gewinngesellschaft” auf eine “Verlustgesellschaft” 1504 | BFHZum Vorsteuerabzug und zur unentgeltlichen Zuwendung – Nachfolgeentscheidung zum EuGH-Urteil Mitteldeutsche Hartstein-Industrie vom 16.9.2020 – C-528/19 1508 | WiedmannNichtfinanzielle Berichterstattung der DAX-30-Unternehmen zur Achtung der Menschenrechte 1515 | FG DüsseldorfBetriebsgewöhnliche Nutzungsdauer eines fest verankerten Hausboots beträgt 30 Jahre 1520 | FrankBetriebliche Altersversorgung im Niedrigzinsumfeld 1524 | BAGGleichbehandlung bei Nachtarbeit 1529

Gesetz zur Stärkung der Finanzmarktintegrität – Mehr Verantwortung für Bilanzkontrolleure

Am 20.5.2021 hat der Deutsche Bundestag das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) mit den vom Finanzausschuss empfohlenen gravierenden Änderungen beschlossen; der Bundesrat hat am 28.5.2021 zugestimmt. Das FISG ist die legislative Antwort auf die bewusst irreführende Finanzberichterstattung der mittlerweile insolventen Wirecard AG, die über Jahre hinweg weder vom Aufsichtsrat noch vom Abschlussprüfer und auch nicht von Aufsichtsinstanzen wie der Deutschen Prüfstelle für Rechnungslegung (DPR) oder der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) – trotz vieler Red Flags – bemerkt wurde. …