RuW-online BB

BB-Kommentar zu BFH, Urteil vom 12.04.2021, VIII R 15/18

Die Klägerin erwarb im Jahr 2009 Anteile an einem in der Schweiz aufgelegten Gold Exchange Traded Funds (Gold ETF). Bei dem Gold ETF handelte es sich um einen Anlagefonds schweizerischen Rechts dessen Ziel es war die Wertentwicklung von Gold abzubilden. Der Fonds investierte ausschließlich in physisches Gold. Im Fall der Kündigung ihrer Fondsbeteiligung besaßen Anleger das Recht, …

Im Blickpunkt (Betriebswirtschaft)

“Die deutschen Unternehmen erwarten von der künftigen Bundesregierung deutlich mehr Tempo und ein besseres Umfeld für ihre erforderlichen Investitionen”, heißt es in einer PM des Deutschen Industrie- und Handelskammertags (DIHK) vom 29.9.2021. Das gehe aus dem am 29.9.2021 vom DIHK veröffentlichten IHK-Unternehmensbarometer zur Bundestagswahl 2021 hervor. Die Ergebnisse basierten auf Antworten von rund 3500 Betrieben aus allen Branchen und Regionen der Industrie- und Handelskammern. …

Aktuelle Entwicklungen auf dem WP-Markt in Deutschland: Umsätze und Mandate der Prüfungsgesellschaften nach Transparenzberichten

Gem. Art. 13 Abs. 1 S. 1 und 2 der Verordnung (EU) Nr. 537/2014 haben Prüfungsgesellschaften, die gesetzlich vorgeschriebene Abschlussprüfungen bei Unternehmen von öffentlichem Interesse durchführen, jährlich spätestens vier Monate nach Ende des Geschäftsjahres auf ihren Websites einen Transparenzbericht zu veröffentlichen. Zudem veröffentlicht die Wirtschaftsprüferkammer (WPK) eine Übersicht dieser Berichte auf ihrer Website. …

BB-Kommentar zu BFH, Urteil vom 16.03.2021, X R 34/19

Als Ausprägung des Grundsatzes der periodengerechten Abgrenzung sieht § 5 Abs. 5 EStG die Bildung von Rechnungsabgrenzungsposten vor. Tätigt der Steuerpflichtige demnach Ausgaben vor dem Bilanzstichtag, die Aufwand für eine bestimmte Zeit nach diesem Stichtag darstellen, hat er in der Steuerbilanz einen aktiven Rechnungsabgrenzungsposten (ARAP) zu bilden. Da sich der ARAP im Jahr seiner Bildung unmittelbar gewinn- und damit steuererhöhend auswirkt, …

BB-Kommentar zu OLG Frankfurt a. M., Urteil vom 28.04.2021, 4 U 72/20

Wurde vor Eröffnung des Insolvenzverfahrens ein Abschlussprüfer mit der Prüfung des Jahresabschlusses beauftragt, was als werkvertragliche Vereinbarung anzusehen ist, greift § 155 Abs. 3 S. 2 InsO, wonach die Wirksamkeit der Bestellung als Abschlussprüfer für das Geschäftsjahr vor der Eröffnung des Insolvenzverfahrens durch die nach der Bestellung erfolgte Insolvenzeröffnung nicht berührt wird. …

Im Blickpunkt (Arbeitsrecht)

Laut einer Pressemitteilung des BMAS vom 15.9.2021 wird die Kurzarbeitergeldverordnung bis Ende des Jahres 2021 verlängert. Für Arbeitgeber besteht danach weiterhin ein erleichterter Zugang zum Kurzarbeitergeld und die Möglichkeit der vollständigen Erstattung der Sozialversicherungsbeiträge. Mit der Vierten Verordnung zur Änderung der Kurzarbeitergeldverordnung werden bis zum 31.…

Die Einigungsstelle nun auch als neue Vermittlungsstelle – Macht das Sinn?

Das Betriebsrätemodernisierungsgesetz vom 14.6.2021 (BGBl. I, 1762) hat der Einigungsstelle durch § 96 Abs. 1a BetrVG eine neue funktionale Ergänzung beschert, die nicht in das innerbetriebliche Konfliktlösungssystem und nicht zur Systematik der Einigungsstelle passt. Der Autor zeigt auf, dass diese Neuregelung wenig effektiv sowie zeit- und kostenaufwendig ist, zumal es auch außerhalb des BetrVG ausreichend Konfliktlösungsverfahren im Sinne der Alternative/Appropriate Dispute Resolution (ADR) gibt, …

Die Kosten des Betriebsrats gem. § 40 BetrVG aus dem Blickwinkel des Betriebsrätemodernisierungsgesetzes

In Anbetracht der Vermögenslosigkeit des Betriebsrats ist die Kostentragungspflicht nach § 40 BetrVG den Arbeitgebern zugeschrieben. Kurz und knapp hat der Gesetzgeber dort festgehalten, dass der Arbeitgeber die durch die Tätigkeit des Betriebsrats entstehenden Kosten trägt. Dies führt zwangsläufig zu Problemen in der Praxis, die nicht selten von Arbeitsgerichten zu klären sind. …

BB-Kommentar zu LAG Düsseldorf, Urteil vom 12.03.2021, 6 Sa 824/20

Der gesetzliche Mindesturlaubsanspruch bestimmt sich nach den Arbeitstagen und beträgt 24 Werktage, ausgehend von einer 6-Tage-Woche (§ 3 Abs. 1 BurlG). Durch die Anordnung von Kurzarbeit können sich nun die Arbeitstage der Arbeitnehmer (unterjährig) verändern. Fraglich ist, ob der dem Arbeitnehmer zustehende jährliche Urlaubsanspruch unter Berücksichtigung der angeordneten Kurzarbeit neu zu berechnen ist oder unverändert fortbeseht.…

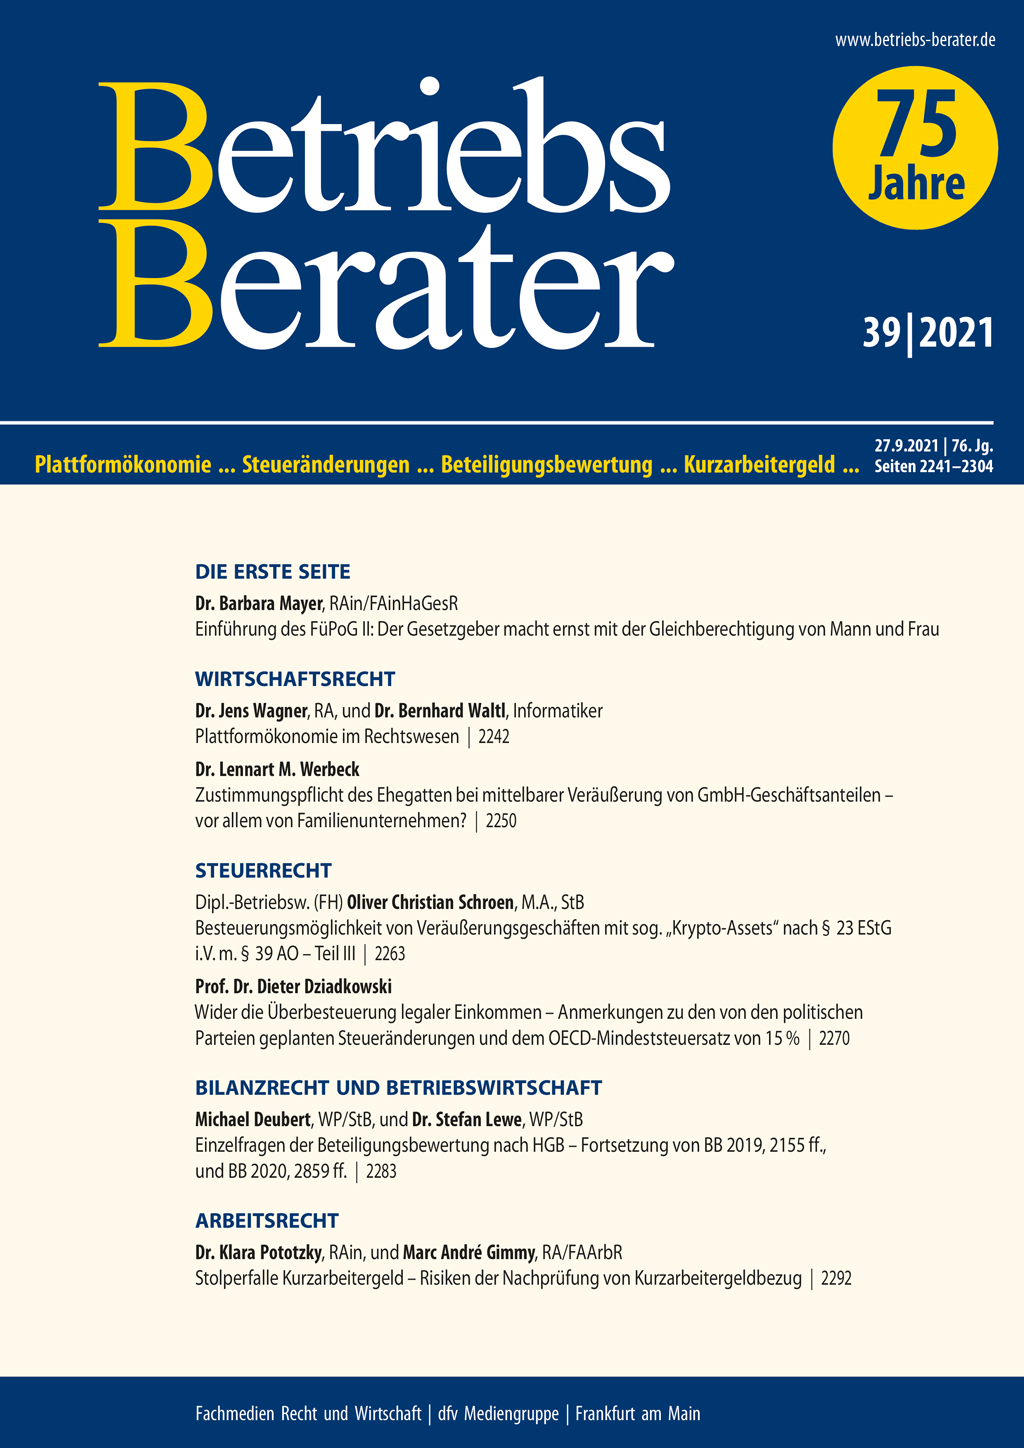
BB 2021, Heft 39 vom 27.09.2021

MayerEinführung des FüPoG II: Der Gesetzgeber macht ernst mit der Gleichberechtigung von Mann und Frau I | Wagner/WaltlPlattformökonomie im Rechtswesen 2242 | WerbeckZustimmungspflicht des Ehegatten bei mittelbarer Veräußerung von GmbH-Geschäftsanteilen – vor allem von Familienunternehmen? 2250 | BGHMehrstöckige KG – Haftung der Kommanditisten der Obergesellschaft gegenüber den Gläubigern der Untergesellschaft 2256 | SchroenBesteuerungsmöglichkeit von Veräußerungsgeschäften mit sog. “Krypto-Assets” nach § 23 EStG i.V. m. § 39 AO – Teil III 2263 | DziadkowskiWider die Überbesteuerung legaler Einkommen 2270 | BFHZufluss von Arbeitslohn bei Übertragung einer Versorgungszusage auf einen Pensionsfonds 2275 | BFHVeräußerung von Anteilen an einer GmbH in der Sanierungsphase zur Umsetzung der vereinbarten Restrukturierung 2278 | Deubert/LeweEinzelfragen der Beteiligungsbewertung nach HGB – Fortsetzung von BB 2019, 2155 ff., und BB 2020, 2859 ff. 2283 | FG MünsterZur steuerbilanziellen Berücksichtigung von Rückstellungen für betriebsprüfungsbedingte Verbindlichkeiten 2288 | Pototzky/GimmyStolperfalle Kurzarbeitergeld – Risiken der Nachprüfung von Kurzarbeitergeldbezug 2292 | LAG Berlin-BrandenburgAuskunftsverlangen – Betriebsrat – Einsichtnahme in Bruttoentgeltlisten – Übernahmeerklärung des Arbeitgebers 2298