RuW-online BB

BB 2024, Heft 03 vom 15.01.2024

SchäferDie EU-Lieferketten-Richtlinie kommt! Eckpunkte der europäischen Einigung zur CSDDD I | Jenne/SchulerActio pro socio, Ausstattungszusagen und Aufgabe der Bedingungslösung – Neues zur Ausschließungsklage in der GmbH 67 | Kramer/SchunderBusiness Human Rights Due Diligence nach dem Lieferkettensorgfaltspflichtengesetz – need to know für Unternehmen 74 | BGHAdresse eines Postdienstleisters ist keine ladungsfähige Anschrift 80 | BGHUnwirksamkeit einer Klausel zu Abschluss- und Vermittlungskosten in Riester-Altersvorsorgevertrag 81 | Walter/MehrgardtGeplante Änderung für (Spezial-)AIF durch Zukunftsfinanzierungsgesetz und Wachstumschancengesetz – Verpasste Chance für die Energiewende? 87 | BFHWiderruf der Gestattung der Ist-Besteuerung wegen Missbrauchs; Entstehung und Ausübung des Rechts auf Vorsteuerabzug 98 | BFHFremdwährungsverlust bei Endtauschzahlung im Rahmen eines Zins-Währungs-Swaps bei den Einkünften aus Vermietung und Verpachtung 102 | Haegler/DeikeEnforcement-Prüfungsschwerpunkte 2024 107 | FG KölnKGaA-Komplementär kann 6b-Rücklage aus anderem Betriebsvermögen auf die KGaA übertragen 112 | JacobsDer Gesetzesentwurf zur Neuregelung der Betriebsratsvergütung: eine Einladung zur Betriebsratsbegünstigung? 117 | BAGSchwangerschaft – Beginn des Kündigungsverbots 122

Die EU-Lieferketten-Richtlinie kommt! Eckpunkte der europäischen Einigung zur CSDDD

Weihnachtszeit ist Wunderzeit. Nur so erklärt sich die provisorische Einigung im Trilog der Europäischen Institutionen zur Richtlinie über die Sorgfaltspflichten von Unternehmen im Hinblick auf Nachhaltigkeit (Corporate Sustainability Due Diligence Directive, CSDDD). Viele Beobachter hatten vorher eine Einigung noch im Jahr 2023 abgeschrieben, denn die Positionen von Kommission, …

Im Blickpunkt (Wirtschaftsrecht)

Nach einem Jahr Lieferkettensorgfaltspflichtengesetz (LkSG) zieht das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) eine positive Bilanz (vgl. PM BAFA – vom 21.12.2023). Seit dem 1.1.2023 müssen Unternehmen mit mehr als 3 000 Mitarbeitenden und seit dem 1.1.2024 Unternehmen mit über 1 000 Beschäftigten die Vorgaben des LkSG erfüllen. Die verpflichteten Unternehmen würden die Anforderungen des LkSG größtenteils erfolgreich umsetzen und damit aktiv zur Verbesserung der Menschenrechtslage in globalen Lieferketten beitragen. …

Actio pro socio, Ausstattungszusagen und Aufgabe der Bedingungslösung – Neues zur Ausschließungsklage in der GmbH

Verletzt ein Gesellschafter seine gesellschafterliche Treuepflicht schwerwiegend oder ist sein Verbleib im Gesellschafterkreis aus sonstigen, in seiner Person liegenden Gründen unzumutbar geworden, können ihn die übrigen Gesellschafter gegen seinen Willen aus der Gesellschaft ausschließen. Das ist auch dann möglich, wenn der Gesellschaftsvertrag keine expliziten Regelungen zur zwangsweisen Einziehung von Geschäftsanteilen enthält. Der vorliegende Beitrag beleuchtet anhand einer aktuellen Entscheidung des BGH wichtige Aspekte der Ausschließungsklage gegen den Gesellschafter einer GmbH und gibt Gestaltungshinweise für die Praxis.

BB 2024, Heft 01-02 vom 08.01.2024

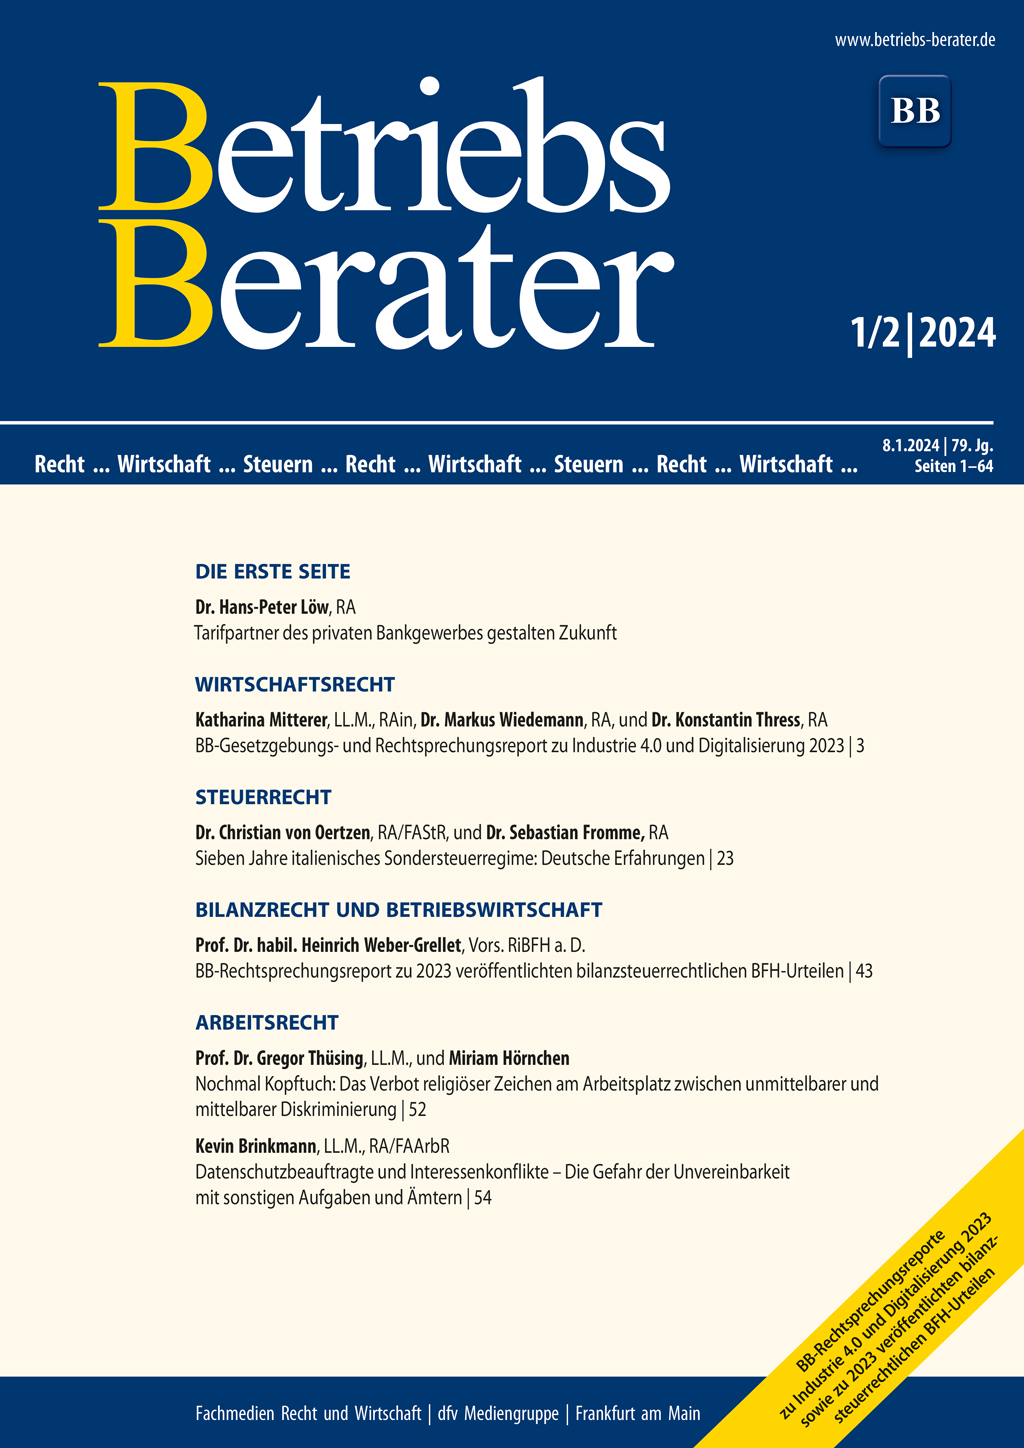
LöwTarifpartner des privaten Bankgewerbes gestalten Zukunft I | Mitterer/Wiedemann/ThressBB-Gesetzgebungs- und Rechtsprechungsreport zu Industrie 4.0 und Digitalisierung 2023 3 | BGHVoraussetzungen einer Entlastung des Herstellers eines vom sog. Dieselskandal betroffenen Fahrzeugs 18 | von Oertzen/FrommeSieben Jahre italienisches Sondersteuerregime: Deutsche Erfahrungen 23 | BFH“Finanzielle Eingliederung” bei unterjähriger Verschmelzung auf eine Personengesellschaft; Feststellungsgegenstand des § 14 Abs. 5 KStG – teilweise inhaltsgleich mit BFH-Urteilen vom 11.7.2023 – I R 36/20, I R 40/20, I R 45/20 31 | BFHLeichtfertige Steuerverkürzung durch unterlassene Anzeige bei der Grunderwerbsteuer 37 | Weber-GrelletBB-Rechtsprechungsreport zu 2023 veröffentlichten bilanzsteuerrechtlichen BFH-Urteilen 43 | Thüsing/HörnchenNochmal Kopftuch: Das Verbot religiöser Zeichen am Arbeitsplatz zwischen unmittelbarer und mittelbarer Diskriminierung 52 | BrinkmannDatenschutzbeauftragte und Interessenkonflikte – Die Gefahr der Unvereinbarkeit mit sonstigen Aufgaben und Ämtern 54 | BAGUrlaubsabgeltung – Arbeitnehmerbegriff im Urlaubsrecht – Rechtswegzuständigkeit 61

Tarifpartner des privaten Bankgewerbes gestalten Zukunft

Die Tarifpartner beklagen eine immer weiter abnehmende Tarifbindung und fürchten gar eine Gefährdung der Tarifautonomie. Im Koalitionsvertrag der Ampel aus dem Jahre 2021 heißt es: “Wir wollen die Tarifautonomie, die Tarifpartner und die Tarifbindung stärken. . ..” Geschehen ist seitdem auf gesetzgeberischer Ebene nichts. Und so haben die Tarifpartner, jedenfalls in einigen Branchen, …

Im Blickpunkt (Wirtschaftsrecht)

Künftig werden in allen globalen Wertschöpfungsketten Unternehmensregeln für die Achtung der Menschenrechte und der Umwelt verankert (vgl. PM EU-Kommission – Vertretung in Deutschland vom 14.12.2023). Ausgenommen von den neuen Nachhaltigkeitspflichten seien kleine und mittlere Unternehmen (KMU). Darauf haben sich Unterhändler von Europäischem Parlament und Mitgliedstaaten geeinigt. …

BB-Gesetzgebungs- und Rechtsprechungsreport zu Industrie 4.0 und Digitalisierung 2023

Der Beitrag setzt die Reihe des Gesetzgebungs- und Rechtsprechungsreports zu Industrie 4.0 und Digitalisierung fort (BB 2017, 3 ff., BB 2018, 3 ff., BB 2019, 3 ff., BB 2020, 3 ff., BB 2021, 2 ff., BB 2022, 3 ff., BB 2023, 3 ff.) und gibt einen Überblick über die wesentlichen Ereignisse in den Bereichen Industrie 4.0 und Digitalisierung des Jahres 2023 sowie einen Ausblick auf weitere Maßnahmen, die in 2024 zu erwarten sind.

Im Blickpunkt (Steuerrecht)

Der Internetseite des Vermittlungsausschusses ist zu entnehmen, dass ein Termin für die Behandlung des Wachstumschancengesetzes noch nicht feststünde. Die begleitende Berichterstattung führt als Begründung an, dass insbesondere die unionsgeführten Länder zunächst die finanzpolitischen Rahmenbedingungen geklärt haben wollen, mithin einen verabschiedeten Bundeshaushalt 2024. …

Sieben Jahre italienisches Sondersteuerregime: Deutsche Erfahrungen

Mit dem durch das Gesetz Nr. 232 vom 11.12.2016 eingeführten und erstmals für das Steuerjahr 2017 anwendbaren italienischen Sondersteuerregime für natürliche Personen verfolgt der italienische Gesetzgeber das Ziel, Anreize für den Zuzug vermögender Privatpersonen nach Italien zu schaffen. Im Folgenden sollen die wesentlichen Merkmale des italienischen Sondersteuerregimes und die steuerlichen Implikationen eines Zuzugs von Deutschland nach Italien, insbesondere unter dem Aspekt der erweiterten beschränkten Einkommensteuerpflicht, der Protokollregelungen des DBA-Italien und der Wegzugsbesteuerung, dargestellt werden.